Top.Mail.Ru
Личный кабинет
Отслеживайте свои брони, покупки и заявки на ипотеку
Перейти в кабинет
+7-812-565-90-85

Инфраструктура

Что ждет инвестора и гостя Vertical

Бар

Каждый наш отель открывает свои стильные двери, только если в нем уже работает бар! В нашем случае – это культовая петербургская сеть баров 812. Наши партнеры уже во всю радуют гостей и инвесторов отменной коктейльной картой в 1 корпусе. Мы заботливо подобрали каждую деталь интерьера, чтобы создать идеальное место для работы за чашечкой кофе и отдыха.

Подробнее
Лобби

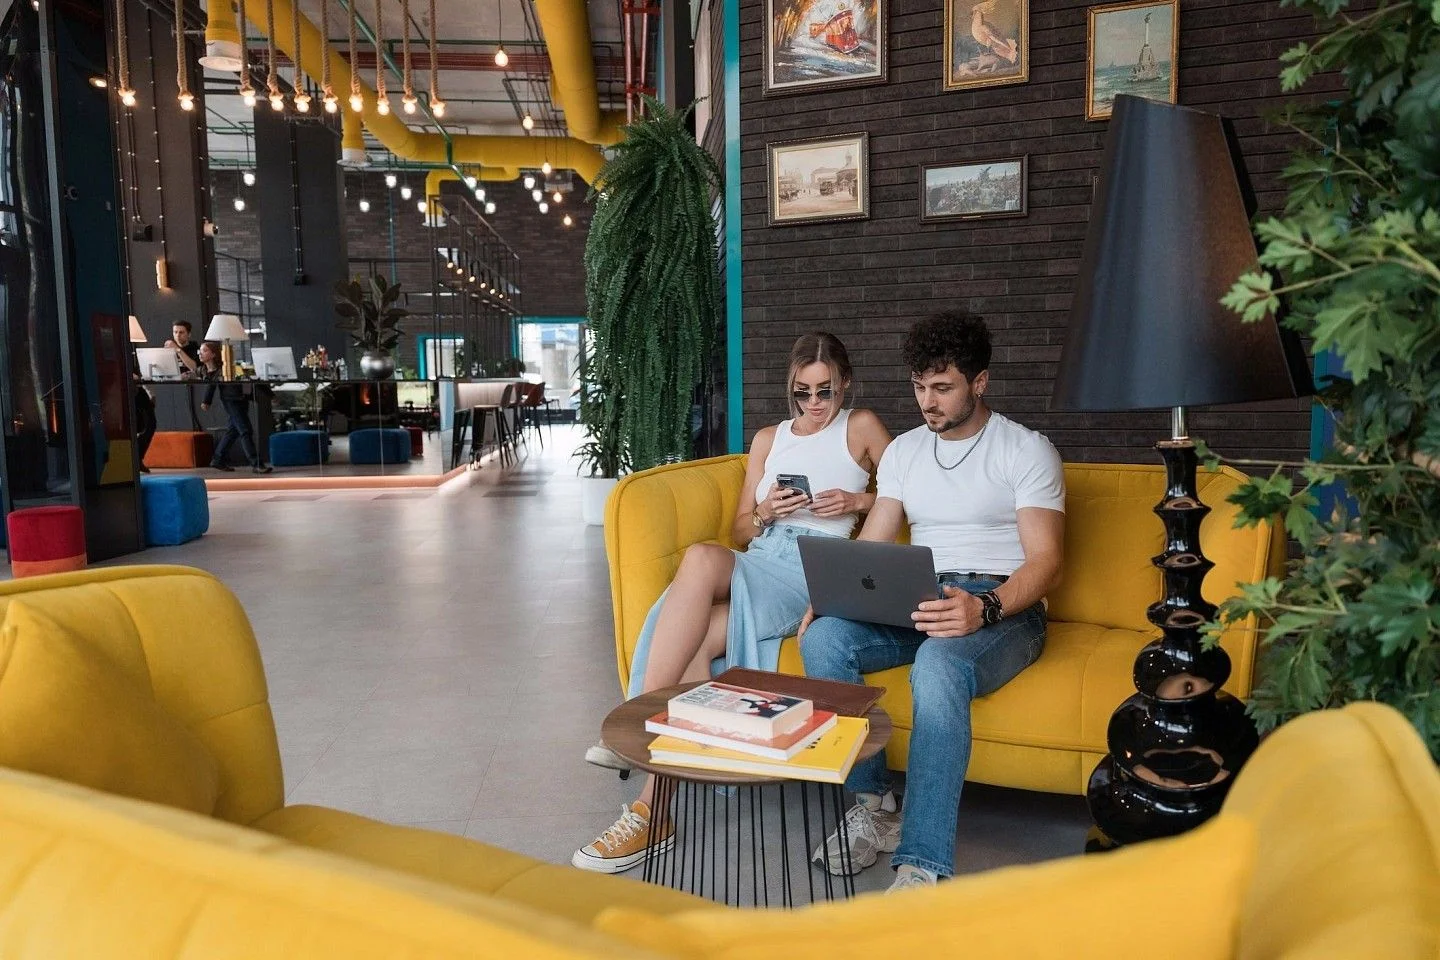
Лобби - пространство, без которого также не может обойтись ни один современный отель. В нашем случае это аж 430 квадратных метров! Наличие такой многофункциональной зоны дает возможность команде и гостям устраивать мероприятия абсолютно любого характера: вечеринки, нетворкинг-встречи, деловые конференции, мастер-классы, квартирники, музыкальные вечера и многое другое.

Подробнее
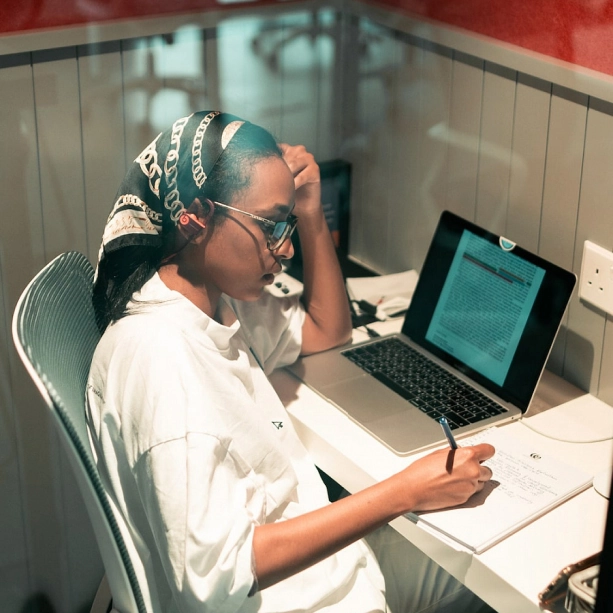
Коворкинг

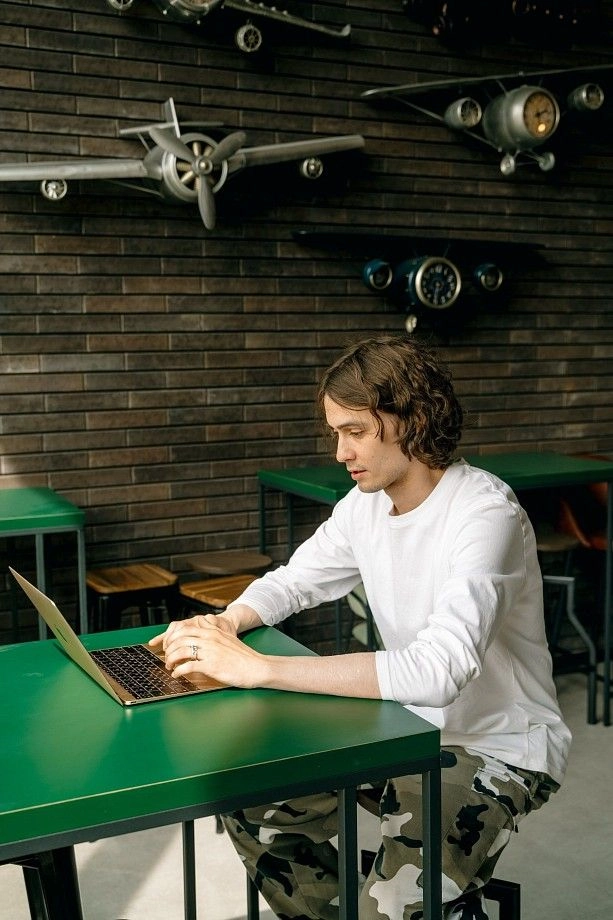
Наши отели ориентированы на современных digital-путешественников. А это значит, что в какой бы точке мира они бы не находились, им нужно иметь под рукой спокойное пространство, где они всегда могут открыть свой ноутбук и приступить к покорению мира.

Подробнее
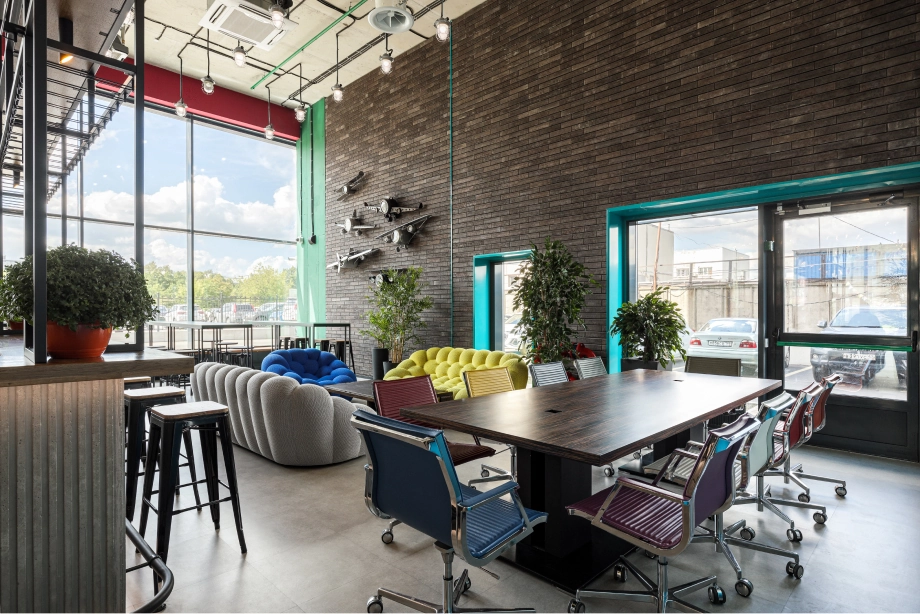
Конференц-зоны

Мы запарились, чтобы вопросы в стиле: «Да где же мне провести деловую встречу с инвестором, который не любит тривиальность?» или «Мне очень нужна стильная оснащённая площадка для тимбилдинга с моей командой, где бы такую найти?» сами собой отпали. Для наших инвесторов мы всегда готовы предоставить площадку под любое мероприятие совершенно бесплатно!

Подробнее
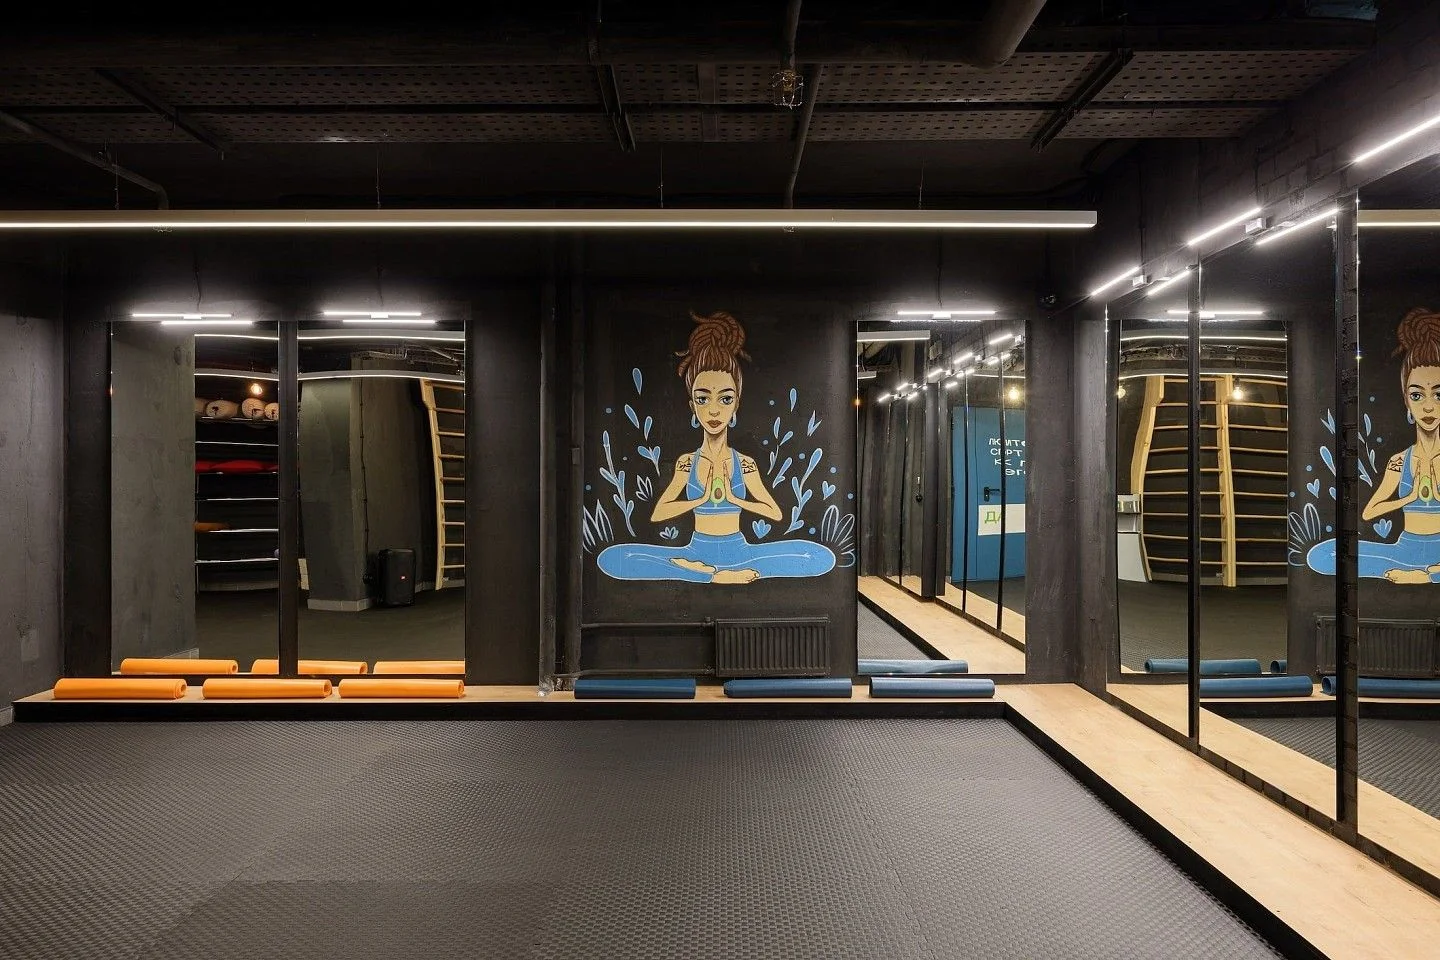
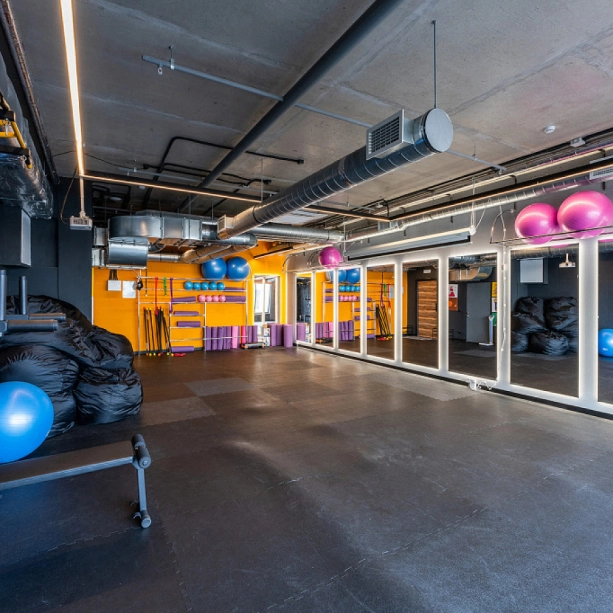
Фитнес-зал

В каждом корпусе апарт-отеля Vertical на Московской для гостей будут запущены фитнес-залы со всем необходимым оборудованием для эффективных тренировок. Обитель спорта и здоровья будет работать круглосуточно и воспользоваться им сможет каждый резидент совершенно бесплатно.

Подробнее
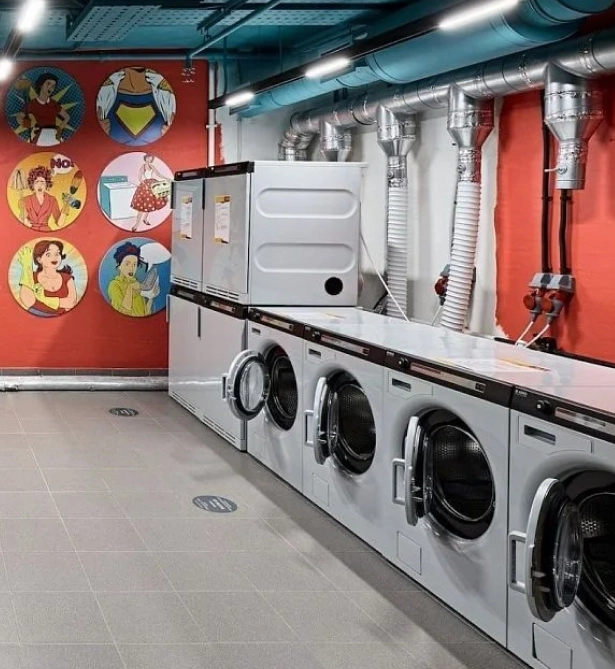
Digital-прачечная

Всю свою модную стильную одежду наши гости могут постирать «в одно касание» через свой смартфон. Через мобильное приложение они управляют полным циклом стирки и сушки белья, получая всю необходимую информацию в разделе «прачечная».

Подробнее

Бар

Каждый наш отель открывает свои стильные двери, только если в нем уже работает бар! В нашем случае – это культовая петербургская сеть баров 812. Наши партнеры уже во всю радуют гостей и инвесторов отменной коктейльной картой в 1 корпусе.

Мы заботливо подобрали каждую деталь интерьера, чтобы создать идеальное место для работы за чашечкой кофе и отдыха. Команда талантливых барменов 812 не только владеет мастерством приготовления коктейлей, но и является настоящими художниками в области миксологии. Поверьте, мы уже ни раз это проверили!

Бар в лобби отеля, это всегда центр притяжения для любого гостя, где можно погрузиться в атмосферу веселья и отдыха, провести время с друзьями или партнерами, а может быть насладиться вечером в одиночестве изучая наши инвестиционные предложения.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!

Лобби

Лобби - пространство, без которого также не может обойтись ни один современный отель. В нашем случае это аж 430 квадратных метров!

Наличие такой многофункциональной зоны дает возможность команде и гостям устраивать мероприятия абсолютно любого характера: вечеринки, нетворкинг-встречи, деловые конференции, мастер-классы, квартирники, музыкальные вечера и многое другое.

Любой запрос реализуем! Просторное лобби при отеле, в котором можно и отдыхать и работать, всегда будет притягивать современных гостей, а значит и обеспечивать доходностью инвесторов.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!

Коворкинг

Наши отели ориентированы на современных digital-путешественников. А это значит, что в какой бы точке мира они бы не находились, им нужно иметь под рукой спокойное пространство, где они всегда могут открыть свой ноутбук и приступить к покорению мира. У нас в отелях совсем скоро запустятся для этого полноценные коворкинги, где будут собираться самые креативные, амбициозные, идейные, проактивные и успешные гости.

Работать из дома (а в нашем случае из номера), конечно, иногда приятно, но все-таки достичь максимальной продуктивности возможно только в подходящей рабочей атмосфере:

  • доступ в коворкинг 24/7;
  • бесперебойный wi-fi;
  • переговорные комнаты;
  • безлимитный кофе, вода, печеньки;
  • шкафы для хранения;
  • техника: принтер, сканер, проектор;
  • мероприятия в коворкинге.
Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!

Конференц-зоны

Мы запарились, чтобы вопросы в стиле: «Да где же мне провести деловую встречу с инвестором, который не любит тривиальность?» или «Мне очень нужна стильная оснащённая площадка для тимбилдинга с моей командой, где бы такую найти?» сами собой отпали.

Для наших инвесторов мы всегда готовы предоставить площадку под любое мероприятие совершенно бесплатно!

  • Конференц-площадки – 33 гостя, S – 100 м2;
  • Переговорные – 12 гостей, S – 17 м2;
  • Зоны для коллабораций и общения, ZOOM-кабинки – 10 гостей, S – 40 м2;
  • Объединенное пространство – лекторная – до 40 гостей, S – 77 м2;
Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!

Фитнес-зал

В каждом корпусе апарт-отеля Vertical на Московской для гостей будут запущены фитнес-залы со всем необходимым оборудованием для эффективных тренировок. Обитель спорта и здоровья будет работать круглосуточно и воспользоваться им сможет каждый резидент совершенно бесплатно.

Все уже вшито в стоимость проживания. Фитнес-зал можно будет посетить как в индивидуальном порядке, так и присоединиться к нашим тренировкам по йоге, растяжке или гвоздестоянию. Спасибо комьюнити-менеджеру, который все это будет контролировать и организовывать, чтобы гости всегда оставались в тонусе! Спорт - сила!

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!

Digital-прачечная

Всю свою модную стильную одежду наши гости могут постирать «в одно касание» через свой смартфон. Через мобильное приложение они управляют полным циклом стирки и сушки белья, получая всю необходимую информацию в разделе «прачечная»: номер стиральной машины, статус «занято/свободно», бронирование, оплата.

После окончания стирки, гость получает push-уведомление о готовности стирки. Полная диджитализация, которая делает пребывание гостя в наших отелях еще более комфортным и доступным.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!

Запишитесь на экскурсию

Оставьте заявку, и мы пригласим вас на онлайн или офлайн встречу

Шеринг общих пространств в Vertical

Усиливает развитие сообщества жильцов
Оптимизирует общую площадь объекта
Способствует тренду на экономию и социализацию

Акции и скидки

Инвестиционные инструменты: виды и инструменты инвестирования
Инвестиционные инструменты: какие бывают виды, как выбрать инструмент инвестирования физическому лицу, оценить риски и доходность. Обзор основных инструментов инвестора.
Недвижимость или золото и валюта - что лучше для сохранения капитала
Золото или недвижимость, квартира или доллар: сравниваем активы для сохранения капитала, защиты от инфляции и получения дохода. Плюсы и риски инвестиций.
Пассивные инвестиции: какие инвестиции требуют минимум времени
Какие инвестиции требуют минимум времени? Разбираем пассивные инвестиции и инвестиции без участия: вклады, облигации, фонды, готовые апартаменты и коммерческую недвижимость.
Риски при покупке коммерческой недвижимости: подводные камни
Какие риски при покупке коммерческой недвижимости нужно учитывать? Разбираем юридические, финансовые и технические риски, ошибки и подводные камни сделки.
Куда вложить деньги для получения прибыли: варианты понятных инвестиций
Куда можно вкладывать деньги, чтобы получать прибыль? Разбираем простые варианты инвестирования, модели дохода, риски и способы выбрать подходящий актив.
ОФЗ – что это в инвестициях простыми словами
ОФЗ - что это в инвестициях и как работают облигации федерального займа? Разбираем виды ОФЗ, доходность, риски, покупку и налоги простыми словами.
Альтернативные инвестиции: что это, виды и особенности
Что такое альтернативные инвестиции и какие активы к ним относятся? Разбираем виды, преимущества и риски альтернативных инвестиций, доходность и особенности вложений в недвижимость.
Срок окупаемости инвестиций: формула и расчет
Что такое срок окупаемости инвестиций и как его рассчитать? Формула простого и дисконтированного срока окупаемости, пример расчета и оценка инвестиционного проекта.
Что лучше: вклад или инвестиции - что выгоднее и в чем разница
Чем инвестиции отличаются от вклада? Сравниваем доходность, риски, ликвидность и налоги. Разбираемся, что выгоднее: вклад или инвестиции, в том числе в недвижимость.
Как собрать инвестиционный портфель для пассивного дохода
Как собрать инвестиционный портфель для пассивного дохода: выбор активов, диверсификация, расчет капитала и доходности. Готовые апартаменты и коммерческая недвижимость в портфеле инвестора.
Нежилое помещение: виды, назначение и инвестиционный потенциал
Что такое нежилое помещение и какие бывают виды? Разбираем назначение офисных, торговых, складских и других помещений, особенности выбора и инвестиционный потенциал.
Финансовая независимость: сколько капитала действительно необходимо
Финансовая независимость – это не миллионы на счетах и не отказ от работы. Это свобода выбора: просыпаться без будильника, брать отпуск когда хочется, менять профессию без страха. Многие воспринимают это как мечту, но на самом деле это результат системы, а не удачи. И начинается она не с наследства, а с понимания простой формулы: сколько вам нужно денег, чтобы ваши расходы покрывались без активного заработка. В этой статье разберем, что такое финансовая независимость простыми словами, как ее достигнуть и какие инструменты помогут прийти к цели быстрее.
Какие финансовые привычки помогают быстрее наращивать капитал
Многие убеждены, что богатство – это результат выигрыша в лотерею, удачного стартапа или щедрого наследства. На деле большинство состоятельных людей пришли к своему капиталу не через одну гениальную сделку, а через систему повседневных действий, которые они повторяли годами. Богатство начинается с мелочей, и вопрос не в том, сколько вы зарабатываете, а в том, как вы управляете тем, что уже есть. Рассмотрим привычки миллионеров и успешных людей, которые действительно работают: от ежедневного контроля расходов до грамотного использования доходной недвижимости.
Какие признаки говорят о качественном инвестиционном проекте
Хотя все начинается с идеи, реализация инвестиционного проекта – комплексный процесс, основанный на структурном бизнес-плане, контроле бюджета, управлении рисками. Инвесторы оценивают юридическую базу, финансовую модель, окупаемость и доходность. Далее рассмотрим основные признаки хорошего инвестпроекта.
Как инвестировать капитал после получения наследства
Вопрос о том, куда вложить наследство, актуален для всех, кто вступает в право владения новыми активами. Учитывая то, что эмоциональная нагрузка от утраты близкого человека в этот период может быть очень велика, важно не предпринимать поспешных решений, Необходимо грамотно оформить права на наследство, оценить активы, выбрать подходящие инструменты для инвестиций. На последнем этапе руководствоваться следует не только рекомендациями экспертов, но и личными предпочтениями. Разберем пошагово, что нужно делать для гармонного вступления в наследство, и каких распространенных ошибок следует избегать.
Что такое денежный поток и почему именно он определяет финансовую свободу
Высокая прибыль, дорогая недвижимость или крупный оборот еще не значит, что средств действительно хватает. Фирма может быть прибыльной, а инвестор владеть ценными активами, но иметь дефицит свободных финансов. Поэтому одним из основных маркеров считается денежный поток.
Как выбрать инвестиции для консервативного инвестора
Консервативный инвестор – это человек, для которого сохранение капитала важнее погони за сверхдоходом. Он готов пожертвовать потенциально высокой прибылью ради уверенности в том, что его деньги не исчезнут и не обесценятся резко. Такой подход не означает полного отказа от риска, он предполагает управление им на комфортном уровне.
Такой вкладчик обычно отдает предпочтение понятным инструментам с прозрачными условиями. Ему важнее сохранить покупательную способность средств и получать небольшой, но регулярный доход, чем гнаться за 30% годовых. Рассмотрим, кто это – консервативный инвестор, какие цели он ставит и какими принципами руководствуется при выборе инструментов.
Как определить недооцененный объект недвижимости до роста цены
Недооцененный объект для инвестора – это недвижимость, рыночная цена которой временно занижена относительно ее потенциальной доходности или стоимости аналогичных площадей. Иногда дисконт возникает из-за срочности продажи, что создает удачные условия для покупки.
Чтобы инвестиции в недвижимость приносили стабильный доход, важно уметь отличить рыночную недооцененность от объектов с низкой ценой из-за неустранимых юридических или технических дефектов. Самая перспективная недвижимость – готовые апартаменты или коммерческие помещения. Вложения в такие виды недвижимости позволяют избежать строительных рисков и сразу получить объект с понятной финансовой историей.
Как защитить капитал от дефолта
Дефолт и девальвация — это два разных экономических сценария, каждый из которых по-своему влияет на личные сбережения. В первом случае под угрозой могут оказаться выплаты по долговым обязательствам и устойчивость отдельных финансовых институтов, во втором — стремительно снижается покупательная способность национальной валюты. Именно поэтому универсального способа защиты капитала не существует: для каждого риска необходимы свои инструменты и принципы управления активами. Любая стратегия способна лишь уменьшить вероятность потерь, но не исключить их полностью. Ниже рассмотрим практические подходы, которые помогают повысить устойчивость сбережений без панических решений и иллюзии абсолютной защиты.
Какую недвижимость проще всего сдавать в аренду
Выбирая объект для арендного бизнеса, важно оценивать не только стоимость покупки и размер ежемесячного платежа. Проще сдавать недвижимость, на которую есть устойчивый спрос, где простой можно прогнозировать, расходы понятны, а управление не требует постоянного участия собственника. По этим критериям квартиры, сервисные апартаменты и коммерческие помещения заметно различаются. Разберем, какую недвижимость лучше купить для сдачи в аренду и на что смотреть до сделки.
Инвестиционные инструменты: виды и инструменты инвестирования

Инвестиционные инструменты: виды, особенности и как выбрать

Инвестиционные инструменты — надежный способ размещения накоплений. Фондовый рынок предлагает множество вариантов вложить деньги: банковский вклад, акции, облигации, ПИФы, драгоценные металлы. Каждый способ имеет специфику рисков, ликвидности и доходности.

Что такое инвестиционные инструменты

По сути, на вопрос, что такое инвестиционные инструменты, можно ответить — это каналы, через которые инвестор сохраняет и приумножает капитал. Это конкретные активы, в которые компания или человек вкладываются.

Можно выделить основной набор параметров:

  1. Риск. Определяет вероятность, с которой можно потерять все деньги или часть накоплений.
  2. Ожидаемая доходность. Уточняется, какой доход можно получить.
  3. Время вложений. Рассчитывается период, на который размещаются средства.
  4. Ликвидность. Определяется, насколько быстро и без потерь актив превращается обратно в деньги.

Выбор активов — компромиссное решение. Планируемая повышенная доходность часто связана с рисками. Чем вариант безопаснее и консервативнее, тем меньшей бывает доходность.

Инструменты инвестирования — это что простыми словами

По сути, это то, куда новичок или опытный инвестор вкладывает деньги, чтобы получить доход. Среди популярных видов выделяют:

Тип актива Основная суть
Вклад Деньги отдают банку на определенный срок, по истечению которого выплачиваются проценты. Это хороший и понятный вариант, с которого легко начинать.
Облигации При выборе ОФЗ (облигаций федерального займа), инвестор дает деньги в долг государству и получает регулярные выплаты и возврат в конце срока. Также существуют облигации крупных коммерческих компаний.
Акции Приобретается доля в бизнесе. Доход появляется благодаря росту дивидендов (если они имеются), увеличению стоимости акций.
ПИФы Инвестор приобретает долю (пай) в большом портфеле, который собирает управляющая компания. Также доступные биржевые фонды — БПИФы.
Недвижимость Покупка квартир, апартаментов, коммерческих площадей. Доход появляется благодаря аренде или последующей перепродаже объекта.
Драгоценные металлы Часто покупают золото или серебро для сохранения средств в период неопределенности и кризисов.
Валюты Приобретение иностранной валюты защищает от ослабления национальной при разумном подходе.

Представленный ТОП помогает подобрать активы, которые можно использовать для сохранения денежных средств.

Зачем инвестору нужны разные инструменты

В основе — диверсификация, которая представляет собой распределение денег между активами. Отличия определяются по параметрам:

  • ликвидности;
  • уровню рисков;
  • потенциальной доходности.
Внимание

Не рекомендуется вкладывать все накопления в один актив. Комбинации снижают риски, одновременно сохраняют и приумножают средства.

Какие параметры учитывать при выборе инструмента

Существует несколько ключевых моментов:

  • Цель. Многие хотят накопить на покупку машины или квартиры, сформировать пассивный доход или финансовую подушку.
  • Сроки. На коротком горизонте рискованные активы отыгрывают возможную просадку, а на длинном имеется время пережить колебания рынка.
  • Риск-профиль. Учитывается готовность к потерям или временному снижению стоимости. Консервативные игроки предпочитают менее доходные, но надежные активы. Те же, кто готов рискнуть, предпочитают акции существенной доходности.
  • Дополнительные расходы. При совершении операций или за управление в фондах предусмотрены комиссионные выплаты.
Внимание

Нужно учитывать дополнительные факторы. По акции проводится тщательный анализ бизнеса, для облигаций проверяется кредитный рейтинг эмитента.

Основные виды инвестиционных инструментов

Можно выделить виды инвестиционных инструментов:

  • банковские вклады;
  • облигации;
  • акции;
  • инвестиционные фонды;
  • драгоценные металлы;
  • недвижимость;
  • нестандартные решения.

Активы делятся по принципу риска и доходности, доступности и простоте.

Банковские вклады

Деньги вкладывают на счет в банке на определенный срок и под конкретный процент. Главное достоинство — до 1,4 млн. руб. страхуется в Агентстве страхования вкладов. При этом доходность небольшая, слегка превосходит реальную инфляцию. Это простой консервативный элемент портфеля.

Облигации

Суть — долговая расписка, выдаваемая инвестором эмитенту — государству, компании, региональным властям. Взамен предоставляются купоны или проценты, а при завершении срока возвращается номинал.

Акции

После покупки инвестор превращается в совладельца бизнеса. Заработок появляется благодаря увеличению котировок (покупаешь дешево, продаешь дорого). Также возможны дивиденды в течение срока владения акцией. Доход выше по сравнению с облигациями, но и колебания цен значительнее.

Инвестиционные фонды

Ключевая особенность — управляющая компания собирает портфель из нескольких активов — консервативных, умеренных, рискованных. Это помогает сохранить и приумножить накопления. Главный плюс заключается в максимальной диверсификации, ведь появляется доступ к разнообразному набору активов.

Драгоценные металлы

Самыми популярными становятся золото и серебро. Также интересны платина, серебро, палладий. Это настоящий защитный актив. Возможна покупка реальных монет или слитков. Доступны обезличенные металлические счета.

Недвижимость

Можно зарабатывать на аренде или росте стоимости. Доступна покупка реальных объектов — студий, апартаментов, складских комплексов, торговых помещений. Интересны ЗПИФ-Н (закрытые паевые инвестиционные фонды недвижимости с низким порогом входа).

Альтернативные инвестиционные инструменты

Наиболее полный набор:

  • криптовалюта;
  • венчурные инвестиции в стартапы, молодые компании (риски значительные, но предполагается существенная доходность);
  • предметы искусства, коллекционные часы или марки, антиквариат;
  • инфраструктурные проекты — требуется специфический опыт в определении ликвидности;
  • краудлендинг (прямое кредитование представителей бизнеса).

Все это выходит за рамки традиционных активов.

Инвестиционные инструменты для физических лиц

Стандартные инструменты инвестирования для физических лиц подбираются с учетом опыта. Определяется степень вовлеченности, готовность к риску, умение читать финансовые документы.

Используется структурный подход с диверсификацией. Подбирают несколько активов для сохранения и приумножения капитала.

Какие инструменты доступны частному инвестору

Частные лица ориентируются на уровень риска:

  1. Консервативные. Особенности — сохранение капитала и предсказуемость. К ним относят банковские вклады, корпоративные и государственные облигации.
  2. Умеренные. Олицетворяют баланс риска и роста. Это могут быть акции с потенциалом роста, ПИФы для мгновенной диверсификации.
  3. Защитные продукты. Используются драгметаллы, валютные облигации.

Востребован индивидуальный инвестиционный счет. Это удобно для людей, работающих по 2-НДФЛ. В этом случае можно воспользоваться вычетом и вернуть оплаченный налог.

Как выбрать инструмент в зависимости от суммы вложений

Нужное решение — возможность начать с меньшего. Так, один пай БПИФа или облигация федерального займа может стоить 1000 рублей. Но даже при малой сумме также имеются брокерские комиссии. Они не должны поглощать доход. С увеличением накоплений внедряется диверсификация. Докупают акции, паи разных секторов экономики, облигации.

Если имеется большая сумма, нужен разбор возможных активов и секторов. Можно рассмотреть валютную диверсификацию, детально отобрать бумаги, инвестировать в фонды недвижимости.

Как сочетать разные инструменты в инвестиционном портфеле

Основная идея — не направлять все средства в единственный актив. Разбирают несколько принципов:

  • Сопоставление целей со сроком и риск-профилем. Уточняется, нужны деньги в течение 1-3 лет или цели долгосрочные, не ближе 5 лет. В последнем случае рискованные активы небольшие.
  • Комбинирование класса активов. Часть средств размещают в облигациях для регулярного и стабильного дохода. Еще одну часть вкладывают в акции для потенциала роста, оставшееся — в золото для защиты от нестабильности.
  • Фонды для упрощения. БПИФы актуальны для новичков. Они позволяют получить диверсифицированную часть портфеля. Не придется проводить серьезный анализ, использовать гид по всем бумагам.

Ознакомьтесь с примером сбалансированного портфеля. Так, 50% может приходиться на ОФЗ и корпоративные облигации, 30% на акции или фонд акций, 10% включает ликвидная часть БПИФ, 10% — золото.

Классификация инвестиционных инструментов по уровню риска

Инструменты инвестирования это возможность сохранить капитал, но имеется деление по степени риска:

  • консервативные;
  • умеренные;
  • высокорискованные.

Выбор зависит от опыта в инвестировании. Учитывается знакомство с бухгалтерией и влияния новостной повестки.

Консервативные инструменты

Основная цель — сохранение капитала. Доход будет небольшим, но стабильным. Сюда относятся депозиты в надежных банках, драгметаллы. Интересны акции «голубых фишек» устойчивых и крупных организаций. Риск минимальный, но и доходность ограничена.

«Консервативный портфель на 60-80% состоит из государственных и корпоративных облигаций, а также драгметаллов. Основная цель — минимизация риска», — сообщает финансовый маркетплейс Банки.ру.

Инструменты со средним уровнем риска

Это настоящий баланс. Доходность здесь будет выше по сравнению с консервативным сценарием, но риск несколько увеличивается. Группа включает акции компаний первого эшелона, биржевые фонды (ETF), ПИФы. Подход способствует диверсификации, а риски хоть и повышаются, но сглаживаются.

«Умеренный портфель на 50% состоит из облигаций, фондов акций и отдельных акций. Еще 50% включают облигации стабильных компаний. Можно больше заработать, но и в случае волатильности рынка сбалансировать потери», — сообщает портал Банки.ру.

Высокорисковые инструменты

Доходность определяется как значительная, но и растет вероятность потерь. Это выбор опытных игроков, а также тех, кто выделяет часть средств для инвестиций и не боится их потерять. Обычно выбирают высокодоходные облигации, фьючерсы и опционы, акции быстрорастущих стартапов.

«У инвесторов разная готовность к потере денег. Кто-то нормально относится к падению цены на 60%, а для других критично снижение на 15%. Показатель определяет терпимость к риску. Агрессивный портфель на 80% может состоять из акций и альтернативных, еще более рискованных вложений. Главная особенность — короткий срок», — сообщает Банки.ру.

Почему потенциальная доходность связана с уровнем риска

Функционирует фундаментальная основа — чем больше ожидаемая доходность, тем серьезнее риск. Появляется компенсация за неопределенность. Инвестор получает дополнительную надбавку за интерес к сложным активам. Так, компании с долговой нагрузкой дают лучшие проценты.

Как выбрать инвестиционный инструмент под цель

Следует правильно выбрать инструменты инвестиционной деятельности под собственные цели. Сначала узнают свой горизонт инвестирования, определить готовность к риску. Лучший путь — комбинировать несколько активов для получения оптимальной доходности.

Инструменты для сохранения капитала

Главная задача — снижение потерь, защита от инфляции. Подходят консервативные варианты:

  1. ОФЗ. Деньги фактически одалживают государству, а доход всегда предсказуемый. Часто используется простая схема: выплата купона и погашение номинала.
  2. Корпоративные облигации. Важен рейтинг предприятий. Этот подход увеличивает доходность.
  3. Фонды денежного рынка. Обеспечивают сохранность и ликвидность. Используется в качестве накопления «подушки» для более серьезного инвестирования.

Используются более консервативные решения для удержания денег от просадки из-за инфляции.

Инструменты для получения регулярного дохода

Активы сами будут генерировать выплаты. Актуальные такие форматы:

  • облигации с регулярными купонами;
  • акции с дивидендами;
  • некоторые фонды с ориентацией на выплату дохода.

Ключевая задача — формирование стабильного финансового потока.

Инструменты для долгосрочного роста капитала

Главную ставку делают на то, чтобы капитал значительно прирастал. Горизонт составляет 5 лет. Подходят одновременно волатильные и потенциально доходные акции, драгоценные металлы, индексные фонды.

«Акции опережают облигации по доходности исторически. На них рассчитывают для получения большей доходности. Они рискованнее, ведь сегодня бизнес может быть лидером рынка, а завтра испытывает трудности», — сообщил вице-президент отдела брокерского обслуживания Райффайзенбанка Эдуард Данилов.

Инструменты для диверсификации вложений

Хороший подход — использовать следующие варианты диверсификации:

  • Разные классы. Это металлы, облигации, акции, фонды, недвижимость.
  • Акции нескольких отраслей. Актуален ритейл, энергетика, IT, финтех.
  • Фонды. Используются БПИФы.

Диверсификация не может быть отдельной целью. Это скорее принцип построения любого портфеля. Капитал распределяется между различными секторами, классами активов, географией.

Готовые апартаменты и коммерческие помещения как инвестиционный инструмент

Данные инструменты инвестора дают возможность приумножить капитал и получать регулярную прибыль. Все это актуально, если выбран ликвидный объект с хорошей проходимостью и транспортной доступностью.

Внимание! Инвестирование в готовые апартаменты или коммерческие пространства с управляющей компанией — путь в сторону приумножения капитала. Владение недвижимостью сочетается с переходом на пассивную схему доходов. Управляющий берет на себя основные операции — поиск и размещение клиентов, рекламу и работу с текущими платежами.

Инвестиции в готовые апартаменты

Основная цель в получении регулярного дохода от сдачи в долгосрочную или посуточную аренду. Дополнительно владелец имущества зарабатывает на перепродаже объекта. Работает такая возможность с готовым имуществом. Уже не надо ждать очереди сдачи дома, рисковать на ранних этапах строительства. Деньги приходят сразу после оформления собственности и заключения договора с УК.

Появляется большая возможность роста. Это характерно для удачных локаций — рядом с торговым или деловым центром, туристическим пространством или учебными заведениями.

Инвестиции в коммерческую недвижимость

Цель здесь — одновременная аренда и увеличение стоимости объекта. Существует множество сегментов:

  • офисные площади;
  • складской комплекс;
  • торговые помещения;
  • гостиничный комплекс.

Готовые здания позволяют получать арендный доход сразу после сделки. Плюсом становится подтвержденная история недвижимости, возможность проанализировать поток денег и загрузку арендаторами.

На что обратить внимание при выборе объекта

При подборе апартаментов внимание уделяют юридическому статусу. Это нежилые помещения, поэтому доступна только временная регистрация по месту жительства до 5 лет. Кроме того, увеличивается налог на имущество и коммунальные платежи. При этом проект премиум-класса комплектуется мебелью и техникой, что увеличивает арендный ценник. Модель управления — УК. Доход распределяется за вычетом текущих платежей и комиссии управляющего. Вариант актуален при расположении в туристическом месте, рядом с деловым центром.

При выборе коммерческой недвижимости на первый план выходит локация и проходимость. Важны технические характеристики: наличие электричества и вентиляции, высота потолков, удобность планировки. Хороши объекты, у которых имеются арендаторы с действующим договором.

Почему готовые объекты интересны инвестору

Готовые апартаменты и коммерческие площади актуальны благодаря конкретным возможностям:

  • снижается неопределенность, как в случае со строящимися объектами;
  • прозрачность — реальный спрос, операционные расходы, фактическая загрузка;
  • денежный поток формируется сразу.
Внимание

Главное достоинство — гибкость стратегии. Можно комбинировать рост стоимости недвижимости с регулярным получением денег от арендных платежей.

Как сформировать набор инвестиционных инструментов

Чтобы подобрать подходящие инструменты для инвестирования, используется несколько шагов:

  1. определение цели и срока инвестирования;
  2. оценка допустимого уровня риска;
  3. диверсификация капитала;
  4. регулярный пересмотр портфеля.

Эта последовательность помогает подобрать надежные решения приумножения капитала, защиты от потерь.

Определите финансовую цель и срок инвестирования

Цель должна быть конкретной: «Накопить 1 млн. руб. на первоначальный взнос для ипотеки за 5 лет». Горизонт может быть следующим:

  • краткосрочный — до 1 года;
  • среднесрочный — до 5 лет;
  • долгосрочный — более 5 лет.

Во многом от этого зависит доступность консервативного или рискованного сценария.

Оцените допустимый уровень риска

Лучше сразу определиться, какая просадка допустима. Портфель может временно терять 10% или 30%. У кого-то даже незначительная потеря заканчивается желанием продать активы. Если рисковать не хочется, лучше серьезно снизить количество акций, остановиться на вкладе и государственных облигациях.

Распределите капитал между разными активами

Работает принцип, при котором «не кладут все яйца в одну корзину». Делят активы не только по классам, включая фонды, облигации, акции, золото, недвижимость. Учитывают и деление по секторам экономики: информационные технологии, ритейл, энергетика. Лучше не покупать акции нескольких нефтяных компаний. Лучше взять бумаги других отраслей.

«Основная задача заключается в сглаживании резких колебаний цены портфеля на продолжительной дистанции. Активы имеют разную корреляцию (степень взаимосвязи котировок). Так, если экономика растет, акции дорожают, а золото временно падает. Во время неопределенности драгметаллы и надежные облигации растут», — приводится на портале ФИНУСЛУГИ.

Периодически пересматривайте инвестиционный портфель

Пересмотр портфеля обязателен, независимо от выбранной стратегии. Со временем одни бумаги падают, а другие растут. Структура меняется, а план становится недостижимым. Может увеличиваться риск. Главная задача заключается в возврате к первоначальному плану.

Существует несколько подходов пересмотра:

  • по порогу — если доля определенных активов серьезно снижается;
  • по календарю — раз в год или квартал;
  • смешанный — проверка и по порогу, и по календарю.

Просевшие активы перенаправляют. Полученную прибыль вкладывают в эффективные продукты.

Ошибки при выборе инвестиционных инструментов

При подборе инструментов инвестиций ознакомьтесь с типичными проблемами:

  • ориентироваться только на предполагаемую доходность;
  • игнорировать дополнительные расходы;
  • не применять диверсификацию;
  • инвестировать без целей и сроков.

Стоимость каждого актива может и расти, и снижаться. Доходность в прошлые годы не гарантирует аналогичного результата в дальнейшем. Поэтому изменения постоянно отслеживают.

Ориентация только на заявленную доходность

Опасность связана с волатильностью. При отсутствии опыта покупают активы с небольшой финансовой устойчивостью. Сильная просадка появляется в первом же портфеле.

Игнорирование рисков и дополнительных расходов

При первоначальном планировании думают о прибыли, но забывают о расходах. Существуют кредитные факторы, колебания рынка. Не учитывается комиссия брокера за сделку или УК фондов. Предусмотрена плата за обслуживание счета. Чтобы избежать проблем, в расчеты закладывают расходы.

Отсутствие диверсификации

Начинающие инвесторы размещают все деньги в одном секторе. Когда котировки падают, уходит весь капитал. Чтобы избежать подобного, вложения распределяют по секторам экономики, продолжительности. Важны разные классы активов.

Инвестирование без учета срока и финансовой цели

Если отсутствует понимание, для чего и на какой срок размещаются сбережения, никакие действия не приносят результата. Если цель краткосрочная, как накопление на отпуск или крупную бытовую технику, эффективны ликвидные предложения с повышенными процентами. Когда планируется копить на пенсию, рассматривают защитные активы и вклады.

Таким образом, финансовые инструменты для инвестирования требуют учета сроков и целей, выбора разнообразных активов для диверсификации портфеля. Учитывается подбор консервативной, умеренной или агрессивной стратегии. Это влияет не только на доходность, но и возможность сохранить капитал.

Часто задаваемые вопросы

Что такое инвестиционные инструменты простыми словами?

Это активы, в которые инвестор вкладывает деньги или имущество. В будущем он сохраняет капитал, получает доход. Последний выражается дивидендами, увеличением цены актива, арендной платой (характерно для апартаментов или коммерческой площади).

Какие бывают виды инвестиционных инструментов?

Существует несколько групп — финансовые, реальные, альтернативные. Первые предполагают облигации, акции, паи. Реальные активы — недвижимость, драгметаллы, нематериальные (патенты, авторские права). В качестве альтернативы выбирают выбирать вложения в антиквариат, коллекционные предметы.

Какие инструменты инвестирования доступны физическим лицам?

Существуют варианты для частных инвесторов:

  • накопительные счета и банковские вклады;
  • акции крупных и устойчивых организаций;
  • облигации;
  • акции;
  • валюта;
  • паи ПИФов и БПИФов.

Обычно открывают брокерский или индивидуальный инвестиционный счет. Подобная возможность предоставляется крупными банками.

Как выбрать инвестиционный инструмент по уровню риска и доходности?

Если копить предполагается в течение года на крупную покупку и есть готовность к риску, выбирают акции российских или международных корпораций. Когда нужны деньги на бизнес или покупку недвижимости, важна диверсификация. Часть вкладывают в облигации или открывают вклад, а остальное — в волатильные акции.

Можно ли использовать готовые апартаменты и коммерческие помещения как инвестиционный инструмент?

Да, это возможно. Недвижимость сдают в аренду (краткосрочную или долгосрочную). Со временем ликвидный объект продают и зарабатывают на разнице в стоимости.
Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Недвижимость или золото и валюта - что лучше для сохранения капитала

Недвижимость или золото и валюта — что лучше защищает капитал

Защита капитала — главная цель инвестирования, когда деньги вкладывают в надежные активы, которые сохраняют покупательскую способность и дорожают со временем. Защитными инструментами для инвестирования считаются недвижимость, золото и валюта. Рассмотрим, что лучше защищает капитал с учетом уровня риска, ликвидности, волатильности, доходности (окупаемости).

Что выбрать для сохранения капитала

Вложение средств в один актив не гарантирует сохранения капитала, поэтому инвесторы диверсифицируют портфель путем покупки разных классов активов. Консервативные инвесторы, как правило, покупают защитные активы:

  • Недвижимость – надежный материальный инструмент для защиты от инфляции и получения регулярного денежного потока от аренды. Имеет высокий порог входа, требуя крупных инвестиций, и низкую ликвидность (сложно быстро продать объект без дисконта (потери цены) в кризис).
  • Золото – исторический защитный актив, который со временем не обесценивается и растет в цене. Защищает от геополитических кризисов, инфляционных шоков, имеет высокую ликвидность (легко купить и продать).
  • Валюта – иностранные денежные знаки с абсолютной ликвидностью (свободная конвертируемость, легкий обмен по всему миру), которые защищают от девальвации локальной валюты. Подвержена волатильности (колебания курса), собственной инфляции (потери покупательной способности со временем), несет риски банковских блокировок, ограничений. Твердые валюты, включая доллар США (USD), евро (EUR), британский фунт стерлингов (GBP), швейцарский франк (CHF), китайский юань (CNY), японская иена (JPY) имеют высокую покупательскую способность и стабильный обменный курс.

Недвижимость как способ сохранить и приумножить капитал

Недвижимость обеспечивает двойную выгоду: защищает капитал от инфляции за счет индексации арендных ставок и приносит прибыль от перепродажи. Коммерческие объекты обеспечивают более высокую доходность (8-12%), чем жилой фонд (5-8%), при окупаемости 7-10 лет, но имеют выше порог входа и несут риски простоя.

Почему недвижимость рассматривают как защитный актив

Недвижимость считается защитным активом, так как это реальный материальный объект, который защищает от инфляции и приносит стабильный пассивный доход:

  • Материальная форма. Объект имущества всегда имеет собственную базовую ценность независимо от ситуации на финансовых рынках. Его нельзя заблокировать дистанционно, аннулировать, в отличие от некоторых цифровых активов или ценных бумаг.
  • Защита от инфляции. Стоимость квадратных метров и арендные ставки со временем увеличиваются вслед за ростом цен в экономике. Капитал инвестора не просто хранится, а индексируется за счет рыночного удорожания самого объекта. Исторически цены на недвижимость в крупных городах восстанавливаются и обгоняют официальные показатели инфляции.
  • Денежный поток от аренды. Жилая или коммерческая площадь генерирует регулярный арендный доход. Для бизнеса наличие собственного помещения страхует от резкого роста арендных ставок на рынке.

От чего зависит стоимость недвижимости

Стоимость недвижимости зависит от расположения, технических характеристик дома, параметров самой квартиры и текущей ситуации на рынке:

  • Локация и инфраструктура. Объекты в центральных городских районах и престижных зонах стоят на 30–50% дороже, чем в других местах. Районы с развитой инфраструктурой, возле метро, деловых, торговых центров, школ, университетов, где всегда есть спрос на аренду, повышают стоимость.
  • Характеристики дома (тип постройки, возраст, состояние здания). Покупка квартиры на этапе строительства обходится дешевле, чем объекты, сданные в эксплуатацию. Монолитно-кирпичные дома дороже панельных или старого фонда. Новостройки с современными коммуникациями ценятся выше. Наличие лифта, удобный подъезд, закрытый двор увеличивают цену.
  • Параметры объекта (этаж, площадь, планировка, ремонт). Первый и последний этажи обычно дешевле на 10%, чем остальные. Просторные комнаты, большая кухня, наличие балкона и свежая отделка поднимают цену.
  • Рыночные факторы (спрос и предложение, ипотечные ставки). При дефиците жилья цены на продажу и аренду растут, при избытке — падают. Доступность кредитов напрямую влияет на покупательскую способность.

Может ли недвижимость защитить деньги от инфляции

Недвижимость может эффективно защитить деньги от инфляции, так как ее стоимость и арендные ставки за счет индексации обычно растут вместе с общим уровнем цен.

Квартира или инвестиционная недвижимость: в чем разница

Инвесторы покупают квартиры жилого фонда и коммерческую недвижимость для извлечения финансовой выгоды (получения пассивного дохода от сдачи в аренду или перепродажи с наценкой (флиппинг)). Востребованы три типа инвестиций:

  • Жилая квартира. Квартира генерирует денежный поток (аренда приносит в среднем 5–8% годовых в жилом сегменте) или прирост капитала при перепродаже. Требует регулярных затрат на содержание: коммунальные платежи, ремонт, налоги на имущество. Востребованы компактные студии, однокомнатные квартиры, которые проще и быстрее сдать или перепродать.
  • Апартаменты. Коммерческая недвижимость в виде номеров или студий в апарт-отелях, покупаемая для сдачи в аренду и получения пассивного дохода. Управлением таких объектов обычно занимается профессиональная управляющая компания (отельный оператор), которая берет на себя заполняемость комплекса, клининг, обслуживание и удерживает комиссию за свои услуги (обычно составляет 20-40 % от арендной выручки). Потенциальная доходность в сервисных апарт-отелях часто выше, чем при долгосрочной аренде обычной жилой квартиры, и составляет в среднем 7–12% годовых.
  • Коммерческое помещение. Нежилые объекты недвижимости, используемые для ведения бизнеса, производства. Коммерческие помещения делятся на типы в зависимости от их назначения: офисные, торговые, складские, производственные. Востребован стрит-ритейл — коммерческие помещения на первых или цокольных этажах зданий с отдельным прямым входом с тротуара обычно в центральных районах с большой проходимостью. Популярные арендаторы: продуктовые магазины, кофейни, аптеки, пункты выдачи. Коммерческая аренда обычно приносит более высокий процент годовых (9-11%), чем жилая. Арендодатели несут риск простоя объекта без арендаторов.

Золото или недвижимость: что выбрать для сохранения капитала

Золото подходит для высокой ликвидности, сохранения покупательской способности в кризисы, тогда как недвижимость генерирует регулярный пассивный доход, защищает от инфляции на долгосрочном горизонте и со временем растет в цене, но требует крупных инвестиций и имеет низкую ликвидность.

Как золото защищает капитал

Золото защищает капитал благодаря отсутствию кредитных рисков, ограниченности ресурса и статусу универсального резервного актива, который исторически сохраняет ценность при инфляции и в периоды кризисов. Физический металл существует вне рамок конкретных национальных финансовых систем, что обеспечивает геополитическую стабильность, и часто дорожает в периоды обесценивания бумажных валют, сохраняя покупательную способность.

Преимущества и ограничения инвестиций в золото

  • Ликвидность. Золото обладает высокой ликвидностью на мировом рынке, но ее уровень напрямую зависит от формы актива (слитки, монеты, ювелирные изделия, обезличенный металл) и места реализации. Биржевые контракты (фьючерсы, ОМС), слитки продаются за секунды на мировых рынках. Физическое золото сложнее реализовать из-за спреда банков (разницы купли/продажи) и затрат на экспертизу.
  • Изменение цены. Цена подвержена волатильности на коротких отрезках времени. В краткосрочной перспективе цены на золото могут существенно снижаться под влиянием процентных ставок ФРС.
  • Отсутствие регулярного денежного потока. Само по себе золото не генерирует денежный поток в виде процентов или дивидендов, зарабатывать на нем можно только за счет роста цены. Его цель — сбережение капитала через сохранение ценности.
  • Расходы и особенности хранения физического золота. Физические слитки, монеты требуют затрат на безопасное хранение (банковские ячейки, сейфы, страхование). Биржевые фонды (ETF), обезличенные металлические счета (ОМС) более ликвидны, но удерживают комиссии посредникам.

Золото или квартира: что учитывать инвестору

Выбор между золотом и квартирой зависит от размера стартового капитала, горизонта инвестирования и готовности управлять имуществом. Золото подходит для быстрой ликвидности и защиты от кризисов, тогда как квартира — для пассивного дохода от аренды. Сравнение активов по ключевым параметрам:

  • Порог входа. Низкий для золота (можно купить грамм или слиток) и высокий для квартиры (нужна вся сумма на покупку или крупный первый взнос по ипотеке).
  • Ликвидность. Золото можно легко продать за пару дней, поиск покупателя квартиры может занять месяцы.
  • Доходность. Золото приносит прибыль только за счет роста цены, квартира генерирует дополнительный арендный доход.
  • Расходы. Хранение золота несет расходы на сейф, банковские ячейки. Квартира требует затрат на коммунальные платежи, ремонт, налоги, управление.
  • Горизонт инвестирования. Оба актива требуют срока вложений от 3–5 лет и дольше. На коротких дистанциях цены могут падать. Квартира позволяет получать пассивный доход на горизонте от 5–10 лет.

Оптимальная стратегия для инвестора — диверсификация портфеля — сочетать разные активы для снижения рисков. Например, часть сбережений держать в ликвидном золоте, а крупную часть — в надежных материальных активах.

Недвижимость или доллар: что выбрать для защиты сбережений

Выбор зависит от цели инвестора. Доллар защищает от девальвации и дает ликвидность за счет конвертации. Подвержен валютным колебаниям, начать инвестировать можно с минимальной суммы. Недвижимость приносит пассивный доход и защищает от инфляции в долгосрочной перспективе. Низколиквидна, требует крупных сумм или ипотечное плечо.

В каких случаях инвесторы выбирают валюту

Инвесторы выбирают иностранную валюту для защиты капитала от девальвации, диверсификации портфеля, покупки зарубежных активов, получения дохода на разнице курсов. Сбережения в твердой валюте теряют покупательную способность медленнее при локальных экономических кризисах, помогают сохранить накопления на горизонте от одного года.

Плюсы и минусы хранения капитала в долларах

Доллар США как мировая резервная валюта обладает максимальной ликвидностью, быстро конвертируется в другие валюты по всему миру. Хранение капитала в долларах защищает от девальвации национальной валюты (помогает сохранить покупательную способность при падении курса местной валюты). Валюта нужна для покупки иностранных акций, облигаций, фондов. Несет риски инфляции и ограничений на операции (ограничения на переводы, заморозка счетов, проблемы с приемом старых банкнот).

Купить доллары или квартиру: какие факторы сравнить

Главное отличие заключается в том, что доллар защищает от локального обесценивания денег (девальвации), но сам по себе не генерирует пассивный доход, в то время как квартира — капиталоемкий актив, способный приносить арендную плату, но требующий постоянных вложений. Полноценная стратегия защиты крупных сбережений обычно строится на диверсификации — покупки разных видов активов. Сравнение инвестиций по ключевым факторам:

  • Порог входа. Покупку долларов можно начать с любой суммы (даже от $1). Для приобретения квартиры требуется полная стоимость объекта или крупный первоначальный взнос по ипотеке.
  • Горизонт инвестирования. Доллары подходят для краткосрочного (до 1–2 лет) сохранения сбережений, так как сама валюта — инструмент сбережения. Квартира — долгосрочная инвестиция (от 5–10 лет).
  • Ликвидность. Продать валюту и получить наличные можно в течение одного дня. Срочная продажа квартиры часто требует дисконта, а стандартная сделка занимает от нескольких недель до месяцев.
  • Пассивный доход. При хранении долларов на классическом счете они не приносят доход. Для получения прибыли нужны инструменты вроде валютных облигаций или процентов по вкладам. Квартира генерирует регулярный денежный поток от сдачи в аренду (долгосрочная/посуточная).
  • Защита от инфляции. Доллар США как твердая валюта защищает от обесценивания национальной валюты, но подвержен внутренней инфляции. Стоимость квартиры и аренды исторически растет вместе с инфляцией в долгосрочной перспективе.
  • Дополнительные расходы. Операции с долларами несут издержки в виде банковских спредов (разница курсов при покупке/продаже), комиссии брокеров и риски хранения. Расходы на содержание квартиры: коммунальные платежи, налоги на имущества, ремонт, страхование, управление.
  • Инфраструктурные, юридические риски. Существуют ограничения на снятие, переводы, хранение безналичной американской валюты в банках. Покупка наличных долларов защищает от блокировок, но создает риски физической безопасности (кража, порча), а также сложности с приемом старых банкнот банками. Основные риски для недвижимости — заморозка стройки (если покупать на этапе котлована), физический износ здания, падение спроса на аренду.

Готовые апартаменты и коммерческая недвижимость как инвестиция

Готовые апартаменты и коммерческая недвижимость приносят пассивный арендный доход на уровне 8–15% годовых при сроке окупаемости около 7–12 лет. Сравнение вариантов инвестиций:

  • Готовые апартаменты. Обеспечивают доходность 5–12% годовых при окупаемости 8–12 лет. Имеют средний порог входа, так как доступны небольшие студии, номера в апарт-отелях под управлением, и востребованы из-за постоянного спроса на жилье.
  • Коммерческая недвижимость. Доходность составляет 8–15% годовых при окупаемости 7–12 лет. Приносит стабильный пассивный доход при долгосрочных договорах аренды на 3–5 лет с индексацией. Требует больших вкладов, чем покупка квартиры, и несет риски простоя без арендаторов.

Почему готовый объект может быть удобнее для инвестора

Готовый объект недвижимости удобнее для инвестора тем, что позволяет получать пассивный доход от аренды сразу после оформления права собственности (в день оформления сделки купли-продажи), исключая риски банкротства застройщика, замораживания строительства, задержки сроков сдачи дома или обнаружения скрытых дефектов, встречающихся на этапе застройки. Объекты сразу начинают капитализироваться. Видно реальный объект, можно оценить качество постройки, инженерных сетей, местную инфраструктуру, проверить чистоту документов на уже введенные в эксплуатацию здания, целевое назначение объекта и оценить спрос на аренду по факту.

Как готовые апартаменты помогают сочетать сохранение капитала и доход

Готовые апартаменты — эффективный инструмент для одновременного сохранения капитала и получения пассивного дохода за счет сочетания свойств материального актива и работающего бизнеса. Актив обеспечивает прирост стоимости средств от увеличения рыночной цены квадратных метров и приносит стабильный арендный денежный поток c индексацией ставок для защиты от инфляции. Доходность апартаментов (7–12% годовых) обычно выше, чем у квартир (4–6% годовых), за счет посуточной аренды. Номера в апарт-отелях сдаются через профессиональную управляющую компанию (УК), которая отвечает за заполняемость объекта, сервис, ремонт, рекламу за комиссию в размере 20-40% от арендного дохода, что подразумевает минимальное участие инвестора.

Чем интересны готовые коммерческие помещения

Готовые коммерческие помещения — объекты недвижимости, полностью готовые к эксплуатации и сдаче в аренду или использованию под собственный бизнес. Главный интерес к ним со стороны инвесторов и предпринимателей заключается в минимизации строительных и юридических рисков, быстром старте бизнеса и прогнозируемой окупаемости. Часто такие объекты продаются уже с действующими договорами аренды (готовый арендный бизнес с сетевым арендатором). Новый владелец начинает получать прибыль с первого дня владения, не тратя время на поиск надежных арендаторов.

На что обратить внимание перед инвестициями

Перед покупкой инвестиционной недвижимости важно оценить ее потенциальную доходность, ликвидность, скрытые расходы:

  • Окупаемость, финансовая модель. Срок окупаемости в среднем составляет 7–10 лет при долгосрочной аренде. Рентабельность рассчитывается по базовой ставке аренды с учетом индексации и с вычетом всех расходов на ремонт, страховку, простой объекта между арендаторами, налогов на имущество.
  • Локация, инфраструктура. Объекты в локациях с транспортной доступностью (близость к метро, остановкам или ключевым магистралям), районах с развитой инфраструктурой (новые школы, парки, торговые центры) пользуются высоким спросом и растут в цене.
  • Ликвидность, тип объекта. Студии, однокомнатные квартиры обычно окупаются быстрее, пользуются большим спросом на аренду и привлекательны для рынка перепродажи. Перед покупкой жилья следует проверять документы собственника, отсутствие обременений, законность перепланировок.

Что лучше защищает капитал

Золото лучше защищает капитал от системных и геополитических кризисов, недвижимость — от инфляции с генерацией денежного потока, а валюта удобна для краткосрочной ликвидности:

  • Золото. Исторический защитный актив, независимый от финансовых систем и неподверженный кризисам при хранении в физическом виде. Защищает от девальвации любых национальных валют, имеет низкий порог входа (можно начать инвестировать с 1 грамма), высокую ликвидность и волатильность цены на средних отрезках времени.
  • Недвижимость. Надежный инструмент для защиты от инфляции за счет индексации цен и ставок найма. Покупка объектов требует крупных вложений, расходов на содержание, ремонт, налоги, однако приносит двойную выгоду в перспективе: рост стоимости со временем плюс регулярный арендный доход (от 4–5 % годовых).
  • Валюта. Деньги — актив с абсолютной ликвидностью, используемый для мгновенных расчетов в любой момент. Твердые валюты (доллар США, евро и др.) подходят для инвестиций за счет стабильного курса и увеличения ценности. Валюты подвержены инфляции, несут риски валютного контроля, санкций или блокировки счетов в банках, поэтому эффективны на краткосрочном горизонте инвестирования 1-3 лет.

Как диверсифицировать портфель

Основная инвестиционная стратегия для минимизации рисков — диверсификация. Для сбалансированной защиты капитала эксперты советуют комбинировать инструменты: валюту держать для текущих задач, золото — как страховой фонд на случай кризисов, а недвижимость — для долгого сохранения и приумножения средств.

Часто задаваемые вопросы

Что лучше — золото или недвижимость для сохранения капитала?

Оба варианта служат классическими защитными активами, но работают по-разному. Золото лучше защищает от кризисов и дает высокую ликвидность, а недвижимость создает пассивный доход и защищает от инфляции. Оптимальный вариант для надежности — совмещать оба актива в пропорции под задачи инвестора.

Что выгоднее купить: золото или квартиру?

Оба актива защищают в кризис и при инфляции. Выгода зависит от цели: золото лучше сохраняет деньги от кризисов и быстрее продается, а квартира дает прибыль от аренды. Квартира требует больших вложений, но обеспечивает двойную выгоду в виде арендного дохода и роста рыночной цены.

Что лучше защищает деньги от инфляции — недвижимость, золото или доллар?

Недвижимость защищает от инфляции лучше всего на длинной дистанции, так как растет в цене и приносит пассивный доход от аренды. Актив подходит инвесторам с крупными вложениями и горизонтом от 5–10 лет. Золото — исторический защитный актив, который не обесценивается и дорожает в периоды кризисов и инфляции, однако не генерирует денежного потока и его цена волатильна на средних отрезках времени. Подходит для долгосрочного сохранения части капитала (10–20% портфеля) на 3–5 лет. Доллар — инструмент с абсолютной ликвидностью, который подходит для повседневных расчетов за рубежом, диверсификации сбережений, но подвержен внутренней инфляции, поэтому не является идеальным защитным средством в долгосрочной перспективе.

Стоит ли покупать доллары или квартиру для сохранения капитала?

Выбор зависит от размера капитала и горизонта инвестирования. Доллар США — актив с абсолютной ликвидностью и низким порогом входа, подходящий для небольших инвестиций. Квартира — материальный объект, требующий крупных средств. Приносит пассивный арендный доход и защищает от инфляции, так как стоимость жилья исторически растет вместе с инфляцией или опережает ее. Разумная стратегия диверсификации рисков — часть средств держать в ликвидной валюте, а основную часть инвестировать в квартиру для получения прибыли от аренды.

Почему готовые апартаменты и коммерческая недвижимость подходят для инвестиционного портфеля?

Готовые апартаменты и коммерческая недвижимость обеспечивают стабильный пассивный доход и эффективную защиту капитала от инфляции за счет индексации арендных ставок и сохранения реальной стоимости при росте цен. Приносят прибыль 6-12% годовых, выше, чем жилой сегмент.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Пассивные инвестиции: какие инвестиции требуют минимум времени

Какие инвестиции требуют минимум времени: варианты для пассивного дохода

Многие люди ищут способы, куда вкладывать деньги, чтобы они работали без постоянного внимания. Пассивные инвестиции как раз дают возможность получать доход, почти не тратя время на управление. Особенно удобны готовые апартаменты и коммерческие помещения с управляющей компанией: инвестор просто получает арендные платежи, а все вопросы с жильцами, ремонтом и документами решает профессиональная команда. Такой формат экономит десятки часов каждый месяц и подходит людям, у которых мало свободного времени.

Что такое инвестиции с минимальным участием инвестора

Разница между активным и пассивным подходом прежде всего в количестве решений, которые приходится принимать. Активный инвестор следит за рынком, ищет точки входа, совершает сделки, пересматривает портфель. Пассивная модель устроена иначе: основная работа приходится на этап выбора актива. При этом инвестиции без участия не означают, что о вложенных деньгах можно забыть. Время все равно потребуется, но его затраты можно существенно сократить. Например, вместо ежедневного контроля ограничиться проверкой портфеля несколько раз в год. На степень вовлеченности влияют:

  • Тип актива. Депозит практически не требует управления после оформления, а сдача квартиры своими силами предполагает поиск жильцов, расчеты и решение бытовых вопросов.
  • Срок вложения. Долгосрочное инвестирование обычно требует меньше операций, чем стратегия, построенная на частых покупках и продажах.
  • Возможность делегирования. В недвижимости поиск арендаторов, прием платежей и эксплуатационные задачи можно передать управляющей компании.

Поэтому при выборе важно смотреть не только на потенциальный процент дохода. Стоит заранее посчитать, сколько времени потребует инструмент после покупки и какие обязанности останутся у владельца.

Какие инвестиции требуют минимум времени

Разберем основные варианты, которые позволяют инвестировать с минимальными временными затратами. Каждый из них по-своему удобен и подходит под разные цели и суммы.

Банковские вклады и накопительные счета. Это самый простой и понятный инструмент. Открыть депозит можно онлайн за пятнадцать-тридцать минут. В 2025–2026 годах средняя ставка по рублевым вкладам держится в диапазоне 15–18 % годовых в зависимости от срока и банка. После открытия счета делать практически ничего не нужно: проценты начисляются автоматически. Риск здесь минимальный благодаря системе страхования вкладов (до 1,4 млн рублей). Такой вариант отлично подходит тем, кто хочет начинать с небольшой суммы и не готов тратить время на анализ рынка.

Облигации. Государственные и корпоративные облигации дают фиксированный купонный доход. После покупки через брокерский счет можно месяцами не заглядывать в портфель. Доходность ОФЗ в 2026 году находится в районе 14–16 % годовых, корпоративные бумаги предлагают чуть выше, но с повышенным риском. Контроль сводится к проверке выплат раз в квартал.

Дивидендные акции. Покупка бумаг компаний, которые регулярно платят дивиденды, создает пассивный денежный поток. После формирования портфеля достаточно раз в квартал или полгода смотреть календарь выплат и решать, реинвестировать деньги или выводить. Средняя дивидендная доходность по российскому рынку последние годы составляет 6–10 %. Главное — выбрать надежных эмитентов и не реагировать на краткосрочные колебания.

Биржевые фонды (БПИФ и ETF). Один из самых удобных способов пассивного инвестирования. Фонд сам распределяет деньги по десяткам или сотням активов. Инвестору нужно только купить пай и держать его. Комиссии управляющих компаний обычно составляют 0,5–1,5 % в год. Время на контроль — меньше часа в месяц.

Недвижимость с передачей управления профессиональной компании. Этот вид инвестиций особенно интересен людям, у которых мало свободного времени. Готовые апартаменты позволяют получать арендный доход, не занимаясь поиском жильцов, ремонтом и коммунальными вопросами. Управляющая компания берет на себя все операционное сопровождение. Средняя доходность по апартаментам в крупных городах в 2025–2026 годах находится в диапазоне 8–12 % годовых до вычета расходов.

Коммерческие помещения с арендатором. Еще более пассивный формат — объекты, где уже работает арендный бизнес. Договор аренды часто заключается на три-пять лет и дольше, платежи фиксированы или индексируются по условиям. Инвестор получает стабильный денежный поток, а текущие вопросы решает управляющая компания или сам арендатор.

Каждый из перечисленных вариантов дает возможность инвестировать и создавать доход с разной степенью вовлеченности.

Сравнение инвестиций по уровню вовлеченности

Затраты времени начинаются еще до покупки актива. Открыть депозит можно за один день, тогда как выбор недвижимости способен занять несколько недель: нужно изучить объект, документы, договор аренды или управления. После оформления ситуация меняется — правильно подобранный актив может требовать лишь периодического контроля. Условно уровень вовлеченности можно сравнить так:

ИнструментЧто нужно делать инвесторуЧастота контроля
Банковский вкладвыбрать банк и условия, открыть счетпри окончании срока или изменении условий
Облигацииоценить эмитента, срок и доходностьнесколько раз в год
Акции и фондысформировать портфель, следить за его структуройежемесячно или ежеквартально
Апартаменты с УКвыбрать объект и оператора, проверять отчетыобычно раз в месяц или квартал
Коммерческий объект с арендаторомпроверить арендатора и договор, контролировать платежиобычно ежемесячно

При профессиональном управлении значительную часть этой работы можно делегировать.

Пассивные инвестиции в недвижимость

Недвижимость не всегда требует постоянного присутствия собственника. Ключевое значение имеет модель управления. Если инвестор покупает готовый объект, который уже можно сдавать, и передает текущую работу оператору, участие владельца сводится преимущественно к финансовому контролю.

Один из таких вариантов — готовые апартаменты с управляющей компанией. Инвестору не приходится самостоятельно создавать объявления, организовывать заселение, контролировать уборку и каждый раз искать новых арендаторов. Это особенно удобно, когда объект находится в другом городе или владелец не хочет тратить время на операционную работу.

Другая модель — коммерческая недвижимость с готовым арендным бизнесом. Помещение приобретается вместе с действующим договором аренды. Источник поступлений в этом случае понятен заранее: это арендные платежи по договору. При покупке можно изучить ставку, срок аренды и правила индексации, а не начинать поиск арендатора с нуля. В зависимости от договора управляющая компания может взять на себя:

  • работу с арендаторами: поиск, коммуникацию, оформление заселения или сопровождение действующего договора;
  • финансовые вопросы: сбор платежей, учет поступлений, подготовку отчетности для собственника;
  • эксплуатацию: организацию уборки, мелкого ремонта, обслуживания оборудования и взаимодействие с подрядчиками;
  • текущий контроль объекта: решение повседневных вопросов без необходимости постоянно привлекать владельца.

Услуги управляющей компании оплачиваются по установленному тарифу или в виде процента от дохода. Поэтому сравнивать объекты стоит по чистому финансовому результату после всех расходов, а не только по заявленной арендной ставке.

Инвестиции без участия: что важно проверить перед вложением

Чем меньше собственник планирует заниматься активом самостоятельно, тем важнее провести проверку до сделки. Удобство управления не делает вложение автоматически надежным или выгодным. До того, как вкладывать деньги, стоит получить ответы как минимум на четыре вопроса:

  • Кто управляет активом? Следует изучить опыт компании, ее обязанности, порядок отчетности и ответственность сторон. Для недвижимости важны также условия расторжения договора с оператором.
  • Какие расходы останутся у владельца? Комиссия за управление, налоги, страхование, ремонт, коммунальные и эксплуатационные платежи способны заметно влиять на итоговый доход. Лучше заранее рассчитать результат за год с учетом всех затрат.
  • Из чего формируется доход? У облигаций это купоны и погашение, у акций — возможные дивиденды и изменение цены, у недвижимости — арендные платежи. Если сумма дохода зависит от загрузки апартаментов, этот фактор необходимо учитывать отдельно.
  • Как выйти из инвестиции? Депозит имеет установленный срок и условия снятия, ценные бумаги можно продать при наличии спроса на рынке, а продажа недвижимости обычно занимает больше времени. Кроме ликвидности, нужно учитывать возможные комиссии и другие расходы при выходе.

Пассивная модель работает не за счет отсутствия контроля, а за счет того, что большинство регулярных операций заранее автоматизировано или передано профессиональному управляющему.

Как выбрать инвестиции, которые не требуют постоянного контроля

Небольшой расход времени сам по себе не делает инвестицию подходящей. Сначала нужно определить финансовую цель, а уже затем решать, куда направить капитал. Важно учитывать не только ожидаемый процент дохода, но и возможные потери, срок вложения и объем работы после покупки актива. Для предварительного отбора удобно использовать четыре критерия:

  • Определите допустимый риск. Если приоритет — сохранение капитала, стоит рассматривать инструменты с более предсказуемыми условиями. Стремление получить повышенную доходность обычно связано с дополнительным риском.
  • Сопоставьте доходность и трудозатраты. Один актив может приносить больше, но требовать регулярного контроля и множества операций. Другой — давать более умеренный результат при минимальном участии владельца. В недвижимости следует отдельно учитывать время на управление либо стоимость услуг компании, которой оно передано.
  • Проверьте прозрачность модели. Инвестору должно быть понятно, откуда поступают деньги, какие комиссии удерживаются и от каких факторов зависит результат. Чем сложнее объяснить источник дохода, тем тщательнее стоит проверять предложение.
  • Оцените ликвидность и горизонт вложения. Деньги на накопительном счете доступны быстрее, чем капитал, вложенный в недвижимость. Если сумма может понадобиться через несколько месяцев, долгосрочный актив способен оказаться неудобным даже при привлекательных расчетных показателях.

Такой подход помогает оценить инвестицию как единое целое: сколько она способна приносить, каким риском сопровождается и сколько ресурсов потребуется владельцу.

Какие инвестиции подойдут инвестору с небольшим количеством свободного времени

Выбирать конкретный инструмент проще не по принципу «самый выгодный», а исходя из задачи. Для капитала, который может понадобиться скоро, и денег, рассчитанных на вложение на пять–десять лет, нужны разные решения.

Для краткосрочного размещения капитала могут использоваться банковские вклады, накопительные счета и некоторые долговые инструменты с подходящим сроком погашения.

Для получения регулярного дохода рассматривают облигации с купонными выплатами, дивидендные акции и недвижимость. В последнем случае готовые апартаменты под управлением или коммерческое помещение с действующим арендатором позволяют получать арендные поступления, не занимаясь большинством операционных вопросов самостоятельно.

Для долгосрочного сохранения и увеличения капитала могут использоваться диверсифицированные фонды, акции, облигации и недвижимость. Горизонт в несколько лет позволяет реже принимать решения, но не отменяет периодической проверки портфеля.

Инвестору не обязательно ограничиваться одним видом активов. Капитал можно распределять между несколькими инструментами с разными сроками, уровнем риска и ликвидностью.

Плюсы и минусы инвестиций с минимальным участием

Главная идея пассивного подхода проста: капитал должен работать без необходимости ежедневно заниматься его управлением. Это удобно для человека, у которого основной источник заработка, бизнес или работа не связаны с финансовым рынком и недвижимостью. У такого подхода есть несколько практических преимуществ:

  • Экономия времени. Не нужно ежедневно отслеживать котировки или самостоятельно заниматься арендаторами;
  • Меньше текущих операций. После первоначального выбора многие инструменты требуют лишь периодической проверки;
  • Возможность делегирования. Обслуживание недвижимости, поиск арендаторов и часть финансового учета можно передать управляющей компании;
  • Удобство долгосрочного планирования. Инвестор заранее определяет срок, допустимый риск и правила контроля актива.

Однако у минимального участия есть и обратная сторона. Передав управление другому участнику рынка, инвестор становится зависим от качества его работы. Кроме того, следует учитывать риски самого актива и комиссии, которые уменьшают итоговую прибыль.

Часто задаваемые вопросы

Какие инвестиции требуют меньше всего времени?

Минимального контроля обычно требуют банковские вклады, долгосрочные фонды и недвижимость с профессиональным управлением.

Что такое инвестиции без участия инвестора?

Это вложения, где после выбора актива большинство текущих операций автоматизировано или передано профессиональному управляющему.

Можно ли получать доход от недвижимости без самостоятельного управления?

Да. Поиск арендаторов, расчеты и обслуживание объекта можно передать управляющей компании на условиях договора.

Насколько пассивными являются инвестиции в готовые апартаменты?

При наличии управляющей компании собственник может ограничиться контролем отчетности, расходов и поступлений от аренды.

Какие инвестиции выбрать, если нет времени постоянно следить за рынком?

Стоит рассмотреть вклады, фонды, облигации или готовую недвижимость с управлением с учетом срока вложения и допустимого риска.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Риски при покупке коммерческой недвижимости: подводные камни

Основные риски при покупке коммерческой недвижимости: какие подводные камни нужно учитывать

Коммерческая недвижимость — это помещения, предназначенные для получения дохода от ведения предпринимательской деятельности. Основные форматы объектов: торговые, офисные, складские, логистические площади. Риски покупки коммерческой недвижимости связаны, прежде всего, с соблюдением законодательства и с человеческим фактором. Чтобы выгодно заключить сделку и купить прибыльный объект, необходимо грамотно подготовиться. Поэтому следует знать «подводные камни», существующие в вопросе приобретения недвижимости коммерческого типа.

Что проверить перед покупкой коммерческой недвижимости

Чтобы предотвратить любой риск покупки коммерческой недвижимости и заключить выгодную сделку, нужно учитывать: цена и доходность не должны быть единственными критериями выбора объекта. До заключения сделки необходимо проверить такие параметры:

  • Статус продавца (важно подтверждение дееспособности физического лица), правоустанавливающие документы.
  • Юридическую составляющую объекта (понадобится выписка из ЕГРЮЛ/ЕГРИП сроком не старше 1 месяца).
  • Технический аспект (соответствие фактического состояния помещения заявленному в документах).

Также коммерческие объекты нужно проверить на предмет состояния их инженерных конструкций, выполнить финансово-экономический анализ.

Основные риски при покупке коммерческой недвижимости

Юридический аспект — не единственный, в котором могут быть проблемы во время и после приобретения торговых площадей, офисов, складов. Специалисты составили список того, какие риски при покупке коммерческой недвижимости возникают чаще всего. Для повышения вероятности заключения выгодной сделки начинающим инвесторам лучше обратиться к профессиональным финансовым экспертам сферы недвижимости.

Юридические риски при покупке коммерческой недвижимости

Частые ошибки при покупке коммерческой недвижимости связаны с несоблюдением продавцом действующего законодательства. К таким рискам относится:

  • Наличие юридических ограничений, обременений, арестов, нахождение помещения под залогом.
  • Отсутствие у продавца права собственности на объект коммерческой недвижимости.
  • Наличие споров относительно объекта.

Стоит помнить и о том, что должны быть соответствующие полномочия продавца на совершение сделки. Инвестиция в коммерческое помещение приведет к потере вложенных финансов, если существует риск признания сделки недействительной.

Риск проблем с документами и характеристиками объекта

Подводные камни покупки коммерческой недвижимости могут относиться и к вопросу структуры заинтересовавшего помещения: например, если его подвергали незаконной перепланировке и реконструкции. Также фактическая площадь объекта может не соответствовать той, что указана в документации. Другие возможные проблемы, связанные с характеристиками коммерческих помещений — несоответствие разрешенной эксплуатации, проблемы с земельным участком и имуществом общедомового пользования.

Финансовые риски покупки коммерческой недвижимости

Чтобы купить коммерческое помещение безопасно и выгодно, следует учитывать, что для него могут быть актуальны такие факторы:

  • Необоснованно высокая цена.
  • Некорректная оценка доходности от предоставления объекта в аренду.
  • Вероятность появления дополнительных финансовых затрат (в том числе, на ремонт, эксплуатацию, управление).

Если продавец планирует купить торговую площадь, склад, офис или другой объект коммерческой недвижимости, чтобы в дальнейшем сдавать, следует учитывать вероятность простоя и уменьшения арендной ставки.

Риски при покупке коммерческой недвижимости с арендатором

Приобретая коммерческие помещения, чтобы затем их сдавать, нужно учитывать: сотрудничество с арендатором не всегда проходит без неблагоприятных инцидентов. Надежность такого взаимодействия, кроме прочих показателей, отражает и фактор финансовой состоятельности. Срок оплаты за услугу пользования помещением нужно внести в договор, все прописанные в нем условия необходимо тщательно проверить. Этот же документ должен отражать условия расторжения сотрудничества. Если арендатор задерживает оплату за услугу пользования предоставленным помещением (особенно, если подобное происходит регулярно), бизнес не приносит ожидаемой прибыли.

Технические и эксплуатационные риски

Реальное техническое состояние помещение влияет на успешность, безопасность эксплуатации объекта, предопределяет уровень получения от него прибыли. С какими проблемами потенциально может столкнуться покупатель коммерческих помещений:

  • Низкоуровневое состояние помещения, инженерных коммуникаций.
  • Необходимость проведения капитального ремонта.
  • Слабые электрические мощности, отсутствие качественной вентиляции, водоснабжения, отопления.

Важно учитывать и то, что помещение должно по своей планировке и специфике соответствовать предполагаемому виду бизнеса.

Ошибки при покупке коммерческой недвижимости

Покупатель коммерческих объектов недвижимости избежит потери финансовых вложений, если будет точно знать распространенные ошибки, связанные с таким приобретением.

Покупка только по привлекательной цене

Покупать торговые площади, склады, офисы по низкой стоимости может быть опасно с точки зрения риска потери финансовых вложений. Неестественно низкая стоимость объекта нередко связана с его неудовлетворительными техническими и эксплуатационными характеристиками. Также дешевле средней стоимости, установленной на рынке недвижимости, часто продаются проблемные коммерческие помещения: находящиеся под залогом, с различными юридическими обременениями.

Расчет доходности без учета расходов

Чтобы прибыль от предоставления помещения в аренду или от его перепродажи соответствовала ожиданиям, следует учитывать фактор предстоящих расходов. Они могут быть как непредвиденными, так и запланированными. На вторую категорию влияет то, в каком техническом и эксплуатационном состоянии приобретается помещение.

Отсутствие юридической проверки объекта

Юридическая проверка недвижимости служит одним из первоочередных действий процесса подготовки к сделке. В ином случае ее могут даже признать недействительной: например, если объект продает официально недееспособное физическое лицо.

Игнорирование технического состояния помещения

Особенность строения выбранного помещения и его состояние предопределяют спрос на него. Если объект — технически непригодный , в дальнейшем такую недвижимость нельзя будет сдать в аренду или перепродать.

Покупка объекта без анализа спроса и ликвидности

Покупателю объектов коммерческого сегмента всегда нужно проверять, насколько ликвидным считается выбранный вариант, существует ли спрос на помещение такого типа. Тогда удастся избежать периодов простоя, отсутствия спроса на аренду.

Как снизить риски при покупке коммерческой недвижимости

Существует несколько рекомендаций относительно того, как обойти острые углы во время приобретения помещений коммерческого назначения. Основной набор действий содержит анализ репутации продавца, изучение юридического аспекта предстоящей сделки, предварительный расчет прибыли, на которую можно рассчитывать, сдавая объект в аренду.

Проверить продавца и историю объекта

Проверка репутации продавца позволяет избежать взаимодействия с недобросовестными лицами, избежать потери денег, вложенных в мошеннические финансовые операции. Для понимания порядочности собственника коммерческого помещения достаточно запросить его документы и актуальные сведения в рамках выписки из ЕГРЮЛ/ЕГРИП. Важно, чтобы заинтересовавший объект недвижимости не был причиной судебных споров, не подвергался аресту.

Историю помещения можно начать изучать с ознакомления с документами-основаниями: например, с правом собственности продавца на распоряжение этим имуществом.

Изучить документы и сведения об обременениях

Перед заключением сделки о покупке коммерческого помещения нужно собрать всю юридическую информацию о нем. На момент приобретения объекта он не должен находиться под залогом или иными ограничениями, предусмотренными законодательством; не быть предметом судебных споров.

Провести техническое обследование помещения

Если избегать анализа технического состояния выбранного объекта недвижимости, можно случайно приобрести помещение, которое категорически не подходит для ведения бизнеса. Например, если в нем нет необходимых коммуникаций или его планировка признана юридически незаконной. Поэтому перед заключением сделки важно выполнить тщательное исследование технических характеристик помещения.

Рассчитать реальную доходность и срок окупаемости

Чтобы покупка коммерческого помещения принесла ожидаемую прибыль, нужно предварительно рассчитать, сколько можно получить от его предоставления в аренду за полгода, год. Не исключено, что в результате математических вычислений потенциально возможный доход не будет соответствовать ожиданиям инвестора. А значит, в покупке такого объекта и не возникнет необходимости.

Проверить арендатора и условия договора аренды

Чтобы аренда помещения не стала убыточной, необходимо:

  • Запросить статус юридического лица (за счет выписки из ЕГРЮЛ) или индивидуального предпринимателя (выписка из ЕГРИП).
  • Убедиться в наличии права подписи документов.
  • Проверить наличие прописанных в договоре всех условий, включая объект аренды, сумму платежей, сроки их внесения.

Дополнительно следует убедиться в том, что в документе четко прописаны обязанности сторон и ответственность за их несоблюдение.

Зафиксировать существенные условия сделки в договоре

Договор — важный документ, который должен включать в себя не только сроки внесения платежей за услугу пользования коммерческим помещением, но и другие ключевые пункты. Например, договор купли-продажи обязательно должен включать в себя информацию о стоимости помещения. Иначе, согласно действующему законодательству, такой документ считается незаключенным.

Готовые коммерческие помещения и апартаменты как вариант инвестирования с понятной моделью дохода

Готовый объект отличается от покупки помещения на этапе строительства более низкой стоимостью. Поэтому такое приобретение считается выгодным и наиболее подходящим для дальнейшего предоставления в аренду.

Приобретая готовые апартаменты и коммерческие помещения на этапе строительства, можно оценить их реальное состояние и окружающую территорию еще до заключения сделки.

Управляющая компания и готовая инфраструктура могут упростить управление объектом, поскольку УК берет на себя обязательства по поиску арендаторов, обслуживании помещения. Немаловажно, что такая организация предварительно изучает юридическую составляющую заинтересовавшего варианта, выполняет полный аудит объекта недвижимости.

Какие документы и характеристики все равно необходимо проверить инвестору: паспорт продавца, наличие правоустанавливающих документов на распоряжение объектом недвижимости, выписку из ЕГРЮЛ/ЕГРИП.

Часто задаваемые вопросы

Инвесторов, готовых вкладывать финансовые накопления в приобретение коммерческой недвижимости, интересуют следующие вопросы.

Какие риски при покупке коммерческой недвижимости нужно проверить в первую очередь?

Юридическую чистоту объекта недвижимости, его техническое состояние, ликвидность помещения.

Как проверить коммерческую недвижимость перед покупкой?

До заключения сделки купли-продажи объекта необходимо ознакомиться с документами продавца, установить их подлинность, запросить выписку из ЕГРЮЛ/ЕГРИП (в ней указаны назначение и площадь объекта, его собственник, юридические обременения, если таковые имеются).

Какие ошибки чаще всего допускают покупатели коммерческой недвижимости?

Не уделяют внимания юридической составляющей сделки, покупают помещения с такими техническими характеристиками, которые исключают вероятность эксплуатации объекта.

Какие подводные камни могут возникнуть при покупке коммерческого помещения с арендатором?

При приобретении коммерческих помещений наиболее часто распространена такая проблема с арендатором, как несвоевременное внесение очередных платежей.

Как снизить риск покупки коммерческой недвижимости?

Изучить юридический фактор, чтобы исключить нахождение объекта под залогом или иными обременениями; оценить технические/эксплуатационные характеристики помещения, проверить репутацию продавца. Также следует предварительно рассчитать срок окупаемости недвижимости, а при отсутствии опыта грамотной инвестиции — обратиться к финансовому эксперту.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Куда вложить деньги для получения прибыли: варианты понятных инвестиций

Как выбрать инвестиции с понятной моделью получения дохода

Сегодня доступны десятки вариантов инвестирования: вклады, бумаги, недвижимость. И это лишь самая малая часть — просто первое, что приходит на ум. У каждого актива своя логика доходности и свои риски. Потеряться и запутаться здесь легче легкого.

Чтобы правильно выбрать инвестиционный инструмент, нужно понимать, откуда в итоге придет доход, в какие сроки, и какие действия предпринять, если что-то пойдет не так.

Ниже разберем, какие активы в 2026-м дают прозрачный доход и при этом не требуют сложного управления. И сразу оговоримся: понятная модель — еще не гарантия предсказуемого результата. На таких случаях будем останавливаться отдельно.

Простые и понятные инвестиции — что они собой представляют

«Понятная» инвестиция — это вложение, результат которого легко увидеть. По крайней мере в общих чертах. То есть понятно, откуда берутся деньги и за счет чего формируется доходность. Такой заработок, как правило (хоть и не обязательно), складывается из:

  1. Денежного потока — проценты, купоны, дивиденды, арендные платежи и прочие регулярные начисления.
  2. Прироста стоимости актива — цены, которую вы получите при продаже. Рост цены предсказать гораздо сложнее, чем регулярные выплаты, иногда даже на порядок. Поэтому к нему стоит относиться скорее как к приятному бонусу.

Отличается «понятная» модель и устройством: деньги в ней работают по принципу «одолжил и получил» — без сложных схем и скрытых механизмов. По сути, это пассивный заработок, при котором инвестор не тратит часы на мониторинг рынка.

На что смотреть при выборе, чтобы получить доход

Есть четыре ключевых моменты, которые следует предопределить при выборе актива. Разберем все.

1. Понять, откуда в принципе возникает доход

Сначала всегда нужно определить источник дохода, и лишь затем считать цифры. У вклада это, например, проценты. У облигации — купоны. А у недвижимости — аренда. Если источник нельзя назвать конкретно, от таких инструментов лучше воздержаться.

2. Оценить срок возврата вложений

Срок возврата вложений (он же срок окупаемости) — период, за который денежный поток вернет вложенную сумму. Здесь всегда считайте по чистой прибыли: чем короче срок, тем меньше рисков вы несете в период ожидания. При этом короткий срок окупаемости сам по себе еще не гарантирует высокой итоговой доходности — это тоже важно учитывать.

3. Определить, насколько активно вы готовы участвовать в процессе

Вклады и облигации требуют практически нулевого участия — при условии, что вы инвестируете, а не спекулируете. Условные апартаменты тоже могут быть «ленивым» вариантом, но лишь если их управлением займется специализированная компания: профессионалы в таком случае возьмут на себя всю «операционку».

Вам же, как инвестору, остается лишь следить за отчетностью.

4. Понять уровень риска и допустить возможность потерь

За высокой доходностью почти всегда стоит высокий риск.

Прежде чем вкладываться, просчитайте худший сценарий. Например, что будет, если рынок упадет, а эмитент объявит дефолт? Какую часть капитала вы готовы потерять и выдержит ли это ваш бюджет?

Важно

Никогда не вкладывайте деньги, которые могут понадобиться на жизнь — экстренный выход из инвестиций почти всегда равнозначен убыткам. И если вы ищете, куда вложить деньги, чтобы заработать без риска, то помните, что полностью безрисковых инструментов не существует — просто есть варианты с минимальной волатильностью.

В какие активы вложить деньги для получения понятного дохода

С теорией разобрались — перейдем к практике. Ниже — конкретные инструменты инвестирования для физических лиц с прозрачной моделью дохода.

Банковский вклад — процентный доход

Вклад честен — и в этом, пожалуй, его главное преимущество. Банк берет ваши деньги, использует их и платит процент. Сейчас инструмент приносит порядка 14-16% годовых вслед за ключевой ставкой ЦБ. Но как только (и если) она пойдет вниз, ставки по новым депозитам снизятся.

Кроме того, сбережения защищены государством (до 1,4 млн рублей) и не требуют управления. Однако реальная доходность лишь немного опережает инфляцию, а часть процентов, превышающая необлагаемый лимит, облагается НДФЛ.

Поэтому вклад — это скорее фундамент и хорошая копилка, нежели реальный механизм обогащения.

Облигации — купонные выплаты и погашение в конце

Механика облигации близка к вкладу, но с оговоркой, что здесь вы даете деньги в долг государству или компании напрямую — без банковской «прослойки».

Эмитент обязан платить купоны по облигациям раз в три, шесть или двенадцать месяцев. Помимо них, в конце срока он также должен вернуть и «тело» бумаги, обычно это 1000 рублей.

Главный риск для облигаций — дефолт: эмитент может обанкротиться и попросту не расплатиться. У ОФЗ он минимален, ведь за бумагами стоит государство. У корпоративных выпусков риск повыше, но и купонный процент больше.

Просто для ориентира: ОФЗ сейчас дают в среднем 11-14% годовых, а корпоративные выпуски ниже рейтингом иной раз доходят и до 26%.

Акции — дивиденды и потенциальный рост стоимости

Акция — это доля в бизнесе. Доход здесь складывается из дивидендных выплат и роста цены самой бумаги. Но ни то, ни другое не гарантировано: компания может сократить выплаты, а рынок — обвалить котировки.

К тому же дивиденды меняются из года в год, так что стабильный поток спрогнозировать невозможно. Этим акции сильно отличаются от облигаций.

Ну и волатильность, конечно. Рынок сейчас нестабилен: котировки подвержены резким колебаниям, и далеко не все бумаги показывают рост. Так что сегодня это очень рискованный инструмент — причем даже если вкладываться в так называемые «голубые фишки», то есть в акции крупнейших компаний (ЛУКОЙЛ, «РусГидро», СберБанк и т.д.).

Важно

При этом модель акций предельно прозрачна: компания зарабатывает прибыль, после чего распределяет ее часть между акционерами (в виде дивидендов), а часть — реинвестирует в рост. Эта вот простота логики и позволяет нам включить их в сегодняшний перечень.

Драгоценные металлы — заработок на изменении цены

Золото, серебро, платина и палладий не приносят ни процентов, ни дивидендов. Металл просто лежит — весь доход формируется исключительно за счет роста цены.

Эта самая «цена» полностью определяется рынком. Так, в прошлом и текущем году золото обновляло свои исторические максимумы, однако это вовсе не гарантия, что оно сделает то же самое в следующем. Добавьте сюда спред между ценой покупки и продажи — он также «подъедает» итоговый результат.

Поэтому драгметаллы оправдывают себя лишь на горизонте в несколько лет. По сути это не инструмент быстрого заработка, а скорее страховка от инфляции и кризисов.

Жилая недвижимость — аренда и рост стоимости

Недвижимость — предельно понятный актив: объект можно увидеть, потрогать, оценить, а доход приносит его использование. Поэтому есть смысл смотреть на самый очевидный формат — собственно, на жилую недвижимость.

Квартира, купленная под сдачу, дает ежемесячный арендный поток и вдобавок сохраняет потенциал роста в цене. Конкретный же размер прибыли зависит от локации, состояния объекта, спроса и сезонности.

Просто для примера: посуточная аренда доходнее, но требует загрузки и постоянного ухода, тогда как долгосрочная стабильнее, хоть и поскромнее в плане доходности.

Коммерческая недвижимость — аренда от бизнеса

Бизнес платит заметно больше, чем жилой арендатор, а договоры обычно заключаются на 3-5 лет. Благодаря этому платежи можно прогнозировать заранее — поток дохода получается достаточно стабильным.

Главный же фактор, влияющий на доходность здесь, — локация. Именно от нее зависит проходимость и, как следствие, покупательский спрос арендаторов.

Что до недостатков инструмента, то в кризис арендатор может попросить о скидке. Ну или и вовсе съехать. К этому всегда нужно быть готовым.

Готовые апартаменты с управляющей компанией — инвестиция в готовый объект

Здесь инвестор приобретает апартаменты гостиничного формата и передает их в управление профессиональной компании. Она, в свою очередь, берет на себя поиск гостей, заселение, уборку и даже ремонт. Инвестор же, согласно договору, получает регулярные выплаты — за вычетом комиссий, естественно.

Хорошо в готовых апартаментах еще и то, что финансовая модель формируется до покупки объекта: фиксируются стоимость, прогнозный денежный поток, уровень загрузки, операционные расходы и срок окупаемости.

При выборе надежной управляющей компании (и востребованной локации) инвестор вполне может получать стабильный доход от недвижимости — и при этом делать это без постоянного и ручного менеджмента.

Сравнение вариантов по понятности модели дохода

Здесь лучше скомпоновать все в виде таблицы: так вы наглядно увидите все варианты инвестирования денежных средств и сможете решить, во что лучше вложить деньги, чтобы заработать именно что в вашей ситуации:

ИнструментДоходРискГоризонтЛиквидностьКому подходит
ВкладФиксированный процент — доход понятен сразуМинимальный: средства застрахованы до 1,4 млн, однако при досрочном снятии можно потерять процентыОт 3 месяцев до нескольких летВысокаяКонсервативным инвесторам: хороший вариант под накопление подушки безопасности
ОблигацииКупоны по графику + возврат номинала при погашенииНизкий-средний, есть вероятность дефолтаОт 1 года до 10+ летВысокаяУмеренным инвесторам, стремящимся сформировать стабильный кэшфлоу
АкцииДивиденды + рост капиталаВысокий: возможна существенная просадка стоимости — вплоть до обесцениванияДолгосрочный (5+ лет)ВысокаяИнвесторам с высокой толерантностью к риску
ДрагметаллыТолько рост цены: ни купонов, ни дивидендовНизкий-среднийОбычно всегда долгий (5+ лет)СредняяИнвесторам, которым нужна стопроцентная защита от инфляции
НедвижимостьЕжемесячная аренда и потенциальный рост стоимостиПростои, ремонт, налоги и сложность быстрой продажи — даже у ликвидного жильяОт 5 летНизкаяИнвесторам с солидным капиталом и долгосрочным горизонтом планирования
Готовые апартаменты с УКРегулярные выплаты от загрузки за вычетом комиссии УКЗависит от надежности УК, загрузки и локации, также всегда есть относительный риск простояОт 3-5 лет (срок окупаемости)НизкаяТем, кто хочет доход от недвижимости без операционного управления

Новичку, который только осваивается в теме, хорошо начинать со вклада или ОФЗ: первый даст предсказуемый процент и защиту, второй — регулярные (пусть и небольшие) выплаты при маленьком риске. Оба инструмента также не потребуют постоянного участия, но при этом позволят на практике понять механику доходности.

Частые ошибки при выборе инвестиций

Почти все просчеты начинающих инвесторов сводятся к одному: приоритетом становится маркетинговый нарратив, а не грамотный расчет. Типичные же ошибки выглядят так:

  • Оценка доходности вне контекста риска — любая ставка, которую вы видите, существует не в вакууме и тем более не гарантирована. Всегда учитывайте волатильность актива, его ликвидность и то, что потенциально может произойти в «стресс-сценарии»: вплоть до банкротства эмитента и потери большей части вложений.
  • Вложение в активы без понятной системы доходности — серьезный и тревожный сигнал. Если вам не могут внятно объяснить, откуда берутся деньги, — высока вероятность столкнуться с непрофессиональной или откровенно мошеннической схемой.
  • Счет прибыли до вычетов — налоги, комиссии, обслуживание, инфляция, да даже банально простой капитала — все это нет-нет, да составит ощутимую разницу: через лет 10 она вполне может дойти даже до половины портфеля.
  • Принятие «долгосрочности» за «безопасность» — средства, замороженные на десяток лет, пока еще никак не гарантируют приумножения капитала. Конечно, долгосрочные инструменты априори считаются более устойчивыми, но фиксировать крупные суммы на длительный срок целесообразно тогда и только тогда, когда для этого есть действительно весомое обоснование. Например, если копите на пенсию. Как альтернативный вариант — на образование ребенка.
  • Ставка только на один актив (без диверсификации) — большая ошибка, потому что так риск множится кратно. В то же время, вкладывая деньги в разные активы, вы банально защищаете свой капитал: если по одному направлению уйдете в минус, другие ассеты сбалансируют портфель. Любая грамотная стратегия в принципе всегда предполагает распределение по нескольким инструментам.

Часто задаваемые вопросы

Куда нужно вкладывать деньги для получения прибыли и регулярного дохода?

Начать можно с вклада: сейчас он дает порядка 14-16% годовых, что для старта вполне достойно. Если бюджет позволяет, стоит рассмотреть арендную недвижимость — и особенно готовые апартаменты под управлением профессиональной компании.

В какие инвестиции лучше вложить деньги начинающему инвестору?

В простые и понятные. Если применять правило диверсификации (а применять его нужно), скажем, одну часть капитала можно разместить на вкладе, а другую — в ОФЗ. С точки зрения заработка разница между ними невелика, зато вы сразу и на практике поймете, как работают разные инструменты.

Как вложить деньги и получить прибыль с простой и прозрачной моделью?

Оцените источник дохода, сроки поступления средств, чистую доходность, риски и ликвидность. Все должно быть кристально ясно и прозрачно.

Можно ли получать доход от недвижимости без самостоятельного управления?

Можно. Это вполне реально, если взять готовые апартаменты под управлением специализированной компании. Как альтернатива — подобрать коммерческое помещение с долгосрочным арендатором. Оба варианта способны приносить стабильный доход, а вся операционная нагрузка ляжет на партнерскую сторону.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
ОФЗ – что это в инвестициях простыми словами

ОФЗ — что это в инвестициях простыми словами

Когда речь заходит об инвестициях, многие ищут инструмент, который позволит получать доход без постоянного контроля за активом. Один из таких вариантов — ОФЗ. Но как формируется доход инвестора, сколько действительно можно заработать и какие риски скрываются за кажущейся надежностью этих бумаг? Разберем, что такое ОФЗ в инвестициях, какие виды облигаций существуют, как их купить, чем они отличаются от банковских вкладов и инвестиций в готовую недвижимость.

Что такое ОФЗ в инвестициях

Это облигации, эмитентом которых является государство. Приобретая такую ценную бумагу, вы фактически одалживаете ему средства на определенный срок. Взамен оно выплачивает вам проценты, а в установленную дату погашает номинал гособлигации.

Выпуск осуществляет Министерство финансов России. Владеть ОФЗ могут юрлица и инвесторы. Заработок формируется за счет:

  • купонных выплат;
  • маржи, при продаже в плюс;
  • возврата номинала.

При этом ОФЗ не следует отождествлять с банковским депозитом. Он размещается в банке на определенных условиях, а ОФЗ являются биржевым активом, который можно продать до окончания срока обращения. Котировка при этом может изменяться.

От акций они отличаются еще сильнее. Приобретая акцию, вы становитесь совладельцем компании и рассчитываете на рост ее стоимости или дивиденды. При покупке вы не получаете долю в государстве.

Как работают ОФЗ

Механизм покупки достаточно простой. Вы выбираете выпуск и приобретаете через брокера нужное количество бумаг. Номинал обычно составляет 1 тыс. рублей. Однако на бирже котировка может варьироваться. Например, облигация стоимостью 1 тыс. руб. будет стоить 800 или 1 050 рублей. От изначальной стоимости зависит фактическая прибыльность.

У каждого выпуска есть дата погашения. Когда наступает срок выплаты, эмитент перечисляет держателю номинальную стоимость бумаги.

Продать актив возможно и раньше. В таком случае ждать конкретной даты не требуется. Сделка проходит по текущей цене, сформированной рынком, поэтому результат может оказаться как положительным, так и отрицательным. К примеру, в случае если вы купили бумагу за 850 рублей, а продали за 950 рублей, дополнительно получите 100 рублей с каждой. При продаже с дисконтом часть вложений будет потеряна.

Какие бывают виды ОФЗ

Государственные облигации отличаются способом формирования дохода и порядком возврата вложенных средств. Поэтому разбирая вопрос, ОФЗ — что это в инвестициях, важно понимать, чем один тип отличается от другого.

С постоянным купоном

У таких бумаг он устанавливается заранее и остается неизменным. Если установлен купон 15% годовых, условия выплат не меняются из-за колебаний ключевой ставки.

Это позволяет заранее рассчитать размер дохода. Однако рыночная цена меняется. Поэтому фиксированный купон не означает, что фактическая доходность всегда будет одинаковой.

С переменным купоном

В этом случае он рассчитывается по формуле, которая привязана к рыночному показателю. В основном таким ориентиром выступает RUONIA, она почти полностью повторяет движение ключевой ставки, установленной ЦБ РФ.

Например, если расчетная стоимость снижается на 0,5%, следующий купон будет ниже на эту цифру. При росте базового показателя происходит обратная ситуация. Такой механизм позволяет быстрее реагировать на изменения денежно-кредитных условий.

С индексацией номинала

У этого типа облигаций номинальная стоимость увеличивается с учетом инфляции. При этом купон начисляется уже на скорректированную сумму, поэтому вместе с ним увеличивается выплата.

Например, если номинал составляет 1 тыс. рублей, а после индексации становится 1 050 руб, дальнейший расчет будет производиться с учетом этой переоценки.

С амортизацией долга

При стандартном погашении прибыль возвращается инвестору одной суммой в установленную дату. У этих выпусков схема другая: основной долг выплачивается частями в течение срока обращения.

Это означает, что человек начинает получать обратно не только доход, но и часть вложенного капитала еще до окончательной даты возврата. Полученные средства можно использовать повторно или направить на другие вложения.

В иностранной валюте

На российском рынке встречаются долговые бумаги, номинированные, например, в американских долларах и китайских юанях. Здесь появляется дополнительный фактор — курс валюты. Поэтому доход зависит не только от купона и цены, но и от того, как изменится курс иностранной валюты относительно рубля.

Доходность ОФЗ: сколько можно заработать

Доход по гособлигациям складывается не только из купонных выплат. Есть несколько видов доходности:

  • Купонная. Например, при стоимости в одну тысячу рублей и купоне 15% одна бумага приносит 150 руб. в год.
  • Текущая – купон относительно рыночной стоимости. Если ту же ОФЗ купить за 900 руб., прибыль составит около 16,7%.
  • К погашению – наиболее полный показатель. Он учитывает дополнительно разницу между суммой приобретения и суммой, которую держатель получит при погашении.

Например, вы приобретаете 100 гособлигаций номиналом 1 тыс. руб. за 980 р. За пакет заплатите 98 000 рублей. При купоне 15% годовых получите 15 000 рублей. В дату погашения вернется 100 тыс. руб. Таким образом, кроме купонного дохода возникает еще 2 000 р. за счет разницы. Именно поэтому доход будет превышать 15%.

Еще один показатель — накопленный купонный доход. К примеру, если годовой купон 150 рублей, а с даты предыдущей выплаты прошло примерно три месяца, НКД составит около 37,50 рубля. Вы заплатите продавцу эту сумму, а при ближайшей выплате получите полный купон.

На цену влияет и ключевая ставка Центробанка РФ. Когда она растет, ранее выпущенные бумаги с более низким купоном обычно дешевеют. При снижении ставки ситуация разворачивается.

Как заработать на ОФЗ

У инвестора есть несколько вариантов извлечения прибыли из государственных облигаций. Рассмотрим их более подробно.

Получать купонный доход

Если вам нужен регулярный денежный поток, купоны можно получать и использовать по своему усмотрению. Например, направлять их на текущие расходы или переводить на банковский счет. Такой подход подходит инвестору, который не стремится постоянно покупать и продавать бумаги, а хочет регулярно получать выплаты от портфеля.

Держать облигации до погашения

Этот вариант не требует прогнозирования, когда цена на рынке будет выше или ниже. Вы заранее выбираете выпуск с подходящим сроком и держите его до установленной даты. Стратегия удобна, если деньги не понадобятся раньше и задача — последовательно получить предусмотренные условиями выплаты.

Зарабатывать на изменении цены ОФЗ

Если цена гособлигации на рынке выросла, ее можно продать досрочно. Например, инвестор купил выпуск в период высоких ставок, а затем они начали снижаться. Цена ранних выпусков может вырасти, и владелец зафиксирует прибыль при продаже.

Реинвестировать купоны

Их возможно использовать для покупки новых бумаг. Тогда следующий купон будет начисляться уже не только на первоначальный капитал, но и на средства, которые реинвестированы в портфель. Чем дольше длится такая стратегия, тем заметнее становится эффект сложного процента.

Как купить ОФЗ физическому лицу

Физлицу необходим брокерский счет или ИИС и деньги для инвестирования. Отдельно оформлять доступ к рынку инвестиций не требуется — операции проводятся через приложение или торговый терминал.

Сначала выберите брокера, который предоставляет доступ к ММВБ, и откройте счет. Это бесплатно. После его пополнения найдите в приложении раздел с облигациями и выберите подходящий выпуск по названию или тикеру.

Перед покупкой проверьте:

  • дату погашения;
  • размер и периодичность;
  • текущую цену;
  • доходность;
  • НКД;
  • наличие оферты и другие условия выпуска.

После этого укажите количество и выставьте ордер на покупку. При этом учитывайте не только стоимость самих бумаг, но и НКД, а также брокерскую комиссию — в зависимости от тарифа она может составлять от 0 до 0,3% от сделки.

Номинал большинства гособлигаций составляет 1 тыс. рублей, поэтому технически начать можно с приобретения одной ОФЗ, если у брокера нет дополнительных ограничений.

Какие риски есть у инвестиций в ОФЗ

Государственные облигации считаются менее рискованными инструментами по сравнению с акциями, но это не означает гарантированную прибыль при любых обстоятельствах. Основные риски связаны с изменением ставок, инфляцией и продажей с дисконтом раньше срока.

Процентный риск

Если ставка ЦБ растет, уже выпущенные бумаги с фиксированным купоном могут дешеветь. Инвестор, который собирается держать выпуск до погашения, может этого не почувствовать: при выполнении условий номинал вернут в установленную дату. Но при досрочной продаже доход может оказаться ниже.

Инфляционный риск

Рост цен снижает покупательную способность. Например, если ОФЗ принесла 12% годовых, а за тот же период цены выросли на 8%, номинальный приток денег есть, но реальный прирост капитала будет значительно меньше.

Рыночный риск при продаже до погашения

Котировки гособлигаций меняются в течение всего срока обращения. На них влияет спрос и предложение, а также общая ситуация на финансовом рынке. Поэтому продажа в неподходящий момент приведет к убытку.

Риск снижения реальной доходности

Даже при заранее известном размере выплат итоговый результат может оказаться ниже ожидаемого с учетом инфляции и налогов. Поэтому при оценке важно смотреть не только на процент, но и на то, сколько покупательной способности сохранит капитал.

Налоги с дохода по ОФЗ

При расчете важно учитывать не только выплаты, но и налоги. Для частного инвестора основные варианты такие:

  1. Купонный доход. Полученные деньги облагаются НДФЛ. Для налоговых резидентов РФ применяются ставки 13% и 15% в зависимости от размера совокупной налоговой базы за год.
  2. Продажа с прибылью. Если вы продали облигацию дороже, положительная разница учитывается при расчете налоговой базы. При убытке от сделки налог с этой операции не возникает.
  3. ИИС и налоговые льготы. При использовании индивидуального инвестиционного счета можно применять предусмотренные законом налоговые вычеты. Для ИИС, открытых с 2024 года, действуют новые правила: в частности, получить вычет на внесенные средства в пределах 400 тыс. рублей в год и вычет на положительный финансовый результат при соблюдении условий.

Обычно налог с операций на брокерском счете рассчитывает и удерживает налоговый агент — брокер. При использовании ИИС условия зависят от типа счета и выбранного вычета.

ОФЗ или инвестиции в готовые апартаменты и коммерческие помещения

ОФЗ подходят инвестору, которому важны биржевая ликвидность и заранее определенные условия выплат. Готовые апартаменты и коммерческие помещения дают другой формат вложений — инвестор становится владельцем реального актива.

Доход от недвижимости складывается из двух источников:

  • Аренда – регулярные платежи от арендатора. Договор также может предусматривать индексацию арендной платы.
  • Рост стоимости объекта – при повышении спроса на недвижимость или развитии локации рыночная цена объекта будет увеличиваться, что создает возможность заработка при последующей продаже.

У готовой недвижимости есть важное преимущество — актив уже существует и его не нужно ждать несколько лет. После покупки есть возможность сразу сдавать его в аренду. Это особенно важно для инвестора, который хочет быстрее перевести вложенный капитал в работающий актив.

Необязательно заниматься недвижимостью самостоятельно. Управление объектом можно передать специализированной компании: она будет заниматься поиском арендаторов, сбором платежей и текущими вопросами. В результате собственник сохраняет актив, но сокращает собственную вовлеченность в его управление.

Вход в недвижимость требует большего капитала, чем в ОФЗ, а продажа занимает больше времени. Зато инвестор получает объект с возможностью получать арендный доход и рассчитывать на рост его стоимости. Поэтому данный вид вложений хорошо дополняют финансовые инструменты в диверсифицированном портфеле, сочетая текущий денежный поток с долгосрочным потенциалом самого объекта.
Преимущества и недостатки инвестирования в ОФЗ

Облигации подходят не каждому инвестору. Перед покупкой важно учитывать как сильные стороны инструмента, так и ограничения.

Преимущества:

  • государственный эмитент и прозрачные условия выпуска;
  • регулярные выплаты;
  • возможность выбрать срок вложения под свои финансовые цели;
  • высокая ликвидность по сравнению с большинством объектов недвижимости.

Недостатки:

  • доходность не гарантирует сохранение покупательной способности капитала;
  • при продаже до погашения можно получить убыток из-за изменения рыночной цены;
  • размер потенциальной прибыли ограничен условиями конкретного выпуска.

Кому подходят ОФЗ

ОФЗ подходят инвесторам, которые не готовы вкладывать весь капитал в более волатильные инструменты. Такой вариант может быть удобен для формирования части портфеля с понятными сроками и условиями выплат.

Инструмент также подходит тем, кто планирует вложения на несколько лет и не рассчитывает получить доступ ко всему капиталу в любой момент.

Часто задаваемые вопросы

В этом разделе собрали ответы на основные вопросы, которые возникают у инвесторов при выборе и покупке гособлигаций.

ОФЗ — что это в инвестициях простыми словами?

Это государственные облигации России. Покупая такую ценную бумагу, инвестор дает деньги государству на определенный срок, а взамен получает предусмотренные выпуском выплаты и возврат установленной стоимости.
Сколько можно заработать на ОФЗ?

Доход зависит от конкретного выпуска, цены, размера и срока владения. Итоговый результат включает купонные выплаты и изменение стоимости.
Можно ли потерять деньги при покупке ОФЗ?

Да. Например, при продаже до погашения стоимость может оказаться ниже суммы приобретения. Кроме того, инфляция способна снизить реальный доход.

Как купить ОФЗ физическому лицу?

Нужен брокерский счет или ИИС с доступом к Московской бирже. После пополнения счета выпуск возможно найти в приложении, изучить его параметры и выставить заявку на приобретение.

Что выбрать для инвестиций: ОФЗ, вклад или недвижимость?

У этих вариантов разные свойства. Вклад предполагает депозит на определенных условиях, ОФЗ дают доступ к рынку государственных облигаций, а недвижимость позволяет получать ренту. При выборе стоит учитывать срок вложения, величину капитала, ликвидность, риски и желаемую степень участия в управлении активом.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Альтернативные инвестиции: что это, виды и особенности

Альтернативные инвестиции: что это такое, и какие бывают

Чтобы оптимальным способом распределить капитал, уберечь его от обесценивания и получить максимальную прибыль, многие инвесторы выбирают альтернативные инвестиции — вложения в активы, которые не относят к стандартным финансовым инструментам. У каждого варианта таких инструментов есть исключительные особенности, преимущества и риски. Стоит подробнее рассказать о том, какие бывают варианты альтернативных инструментов, почему им стоит уделять внимание и как правильно выбрать подходящий вариант под свои задачи.

Что такое альтернативные инвестиции

Все альтернативные инвестиции — это финансовые инструменты, которые не относят к традиционным (банковским вкладам, акциям и облигациям, паям инвестиционных фондов). Главная особенность таких инструментов и отличие от традиционных финансовых заключается в том, что они имеют низкую корреляцию с фондовым рынком, устойчивы к его колебаниям.

К альтернативным активам относят недвижимость, драгоценные металлы и сырье, предметы искусства, предметы коллекционирования, цифровые активы и криптовалюты. Такие варианты инвестиций позволяют лучше диверсифицировать портфель, защитить капитал от инфляции, получить более высокую доходность, чем при владении традиционными активами.

Зачем нужны альтернативные инвестиции

Выбирая активы для вложения средств, каждый инвестор преследует целью уберечь капитал от обесценивания и получить высокую прибыль, одновременно минимизируя риски потерь. Альтернативные варианты включают в портфель со следующей целью:

  • диверсификация, снижение общего риска портфеля;
  • сокращение зависимости от колебаний фондового рынка;
  • сохранение и потенциальный рост капитала;
  • возможность получать доход от материальных активов;
  • доступ к уникальным активам по интересам (драгоценности, антиквариат, искусство).

Чаще всего такие средства для вложений выбирают не как основу, а как дополнение к традиционным активам.

Основные виды альтернативных инвестиций

Среди самых популярных и привлекательных вариантов, которые может выбрать инвестор, стоит отметить жилую и коммерческую недвижимость, сырьевые активы, драгоценные металлы, венчурные инвестиции. У каждого инструмента есть исключительные преимущества и риски.

Недвижимость

Дополнить портфель можно ликвидными объектами жилой или коммерческой недвижимости, чаще всего их используют как основу для ведения арендного бизнеса. Выгодное современное решение — апартаменты с управляющей компанией. Инвестор получает доход от аренды, одновременно не включаясь в процесс управления. Все тонкости ведения бизнеса и содержания объекта берет на себя УК, а владелец апартаментов просто уплачивает процент с прибыли.

Коммерческие помещения тоже можно использовать для сдачи в аренду или последующей перепродажи по более высокой цене. При выборе объекта стоит обращать внимание на расположение, состояние помещения, стоимость, потенциальную доходность и расходы на содержание.

Драгоценные металлы и сырьевые активы

Вложения в золото, серебро, другие ценные металлы и сырьевые активы позволяют защитить средства от инфляции, провести диверсификацию, дают спекулятивный потенциал для получения прибыли. К основным рискам относят высокую волатильность, зависимость от политических и социальных факторов, отсутствие стабильного дохода.

Венчурные инвестиции и частный капитал

Вкладывать деньги можно в перспективные стартапы, молодые развивающиеся компании. Главным плюсом таких инвестиций остаются высокая потенциальная доходность, доступ к инновациям, ранний вход и получение эксклюзивных инструментов.

Среди слабых сторон отмечают высокий уровень риска, по статистике успехов добиваются всего 10–15% стартапов. Длительный инвестиционный горизонт тоже подходит не всем инвесторам.

Предметы искусства и коллекционные активы

К коллекционным активам относятся нумизматические ценности, предметы искусства, антиквариат, часы, изделия из драгоценных камней и металлов. Стоимость таких активов зависит от редкости, гарантии подлинности, текущего состояния, иногда на цену влияет история владения предметом.

Основными преимуществами выступают потенциально высокая доходность и долговечность активов, с годами они могут только расти в цене. Сложности заключаются в правильной оценке стоимости, расходах на хранение, проведение экспертизы. Ее все коллекционные предметы можно быстро и выгодно продать.

Криптовалюты и цифровые активы

Поскольку фондовый рынок не имеет прямого влияния на цифровые активы и криптовалюту, их тоже относят к альтернативным инвестициям. В числе их преимуществ отмечают доступность, низкий порог входа, возможность получения высокой прибыли за короткий срок. К недостаткам относят высокую волатильность, риск надолго «уйти в минус», обилие мошеннических проектов и регуляторные риски.

Краудлендинг и другие альтернативные финансовые инструменты

Коллективное инвестирование по договору займа (краудлендинг) тоже остается популярной стратегией получения прибыли. Инвесторы перечисляют средства на счет компании в долг, а потом получают возврат займа с процентами.

Прибыль при этом может достигать 30% годовых, но краудлендинг считают высокорискованным активом. Главные риски: дефолт заемщика, невозможность самостоятельно оценить потенциал компании, экономические риски.

Преимущества и недостатки альтернативных инвестиций

Разобравшись с тем, что такое альтернативные инвестиции, стоит подробнее обозначить преимущества и основные риски таких инструментов. Конкретный спектр достоинств и недостатков обуславливает класс актива, но многие показатели едины для всех.

Преимущества

К основным достоинствам таких финансовых инструментов относят надежную защиту от инфляции, возможность выбрать вариант для вложения по личным интересам и предпочтениям, а также:

  • диверсификацию капитала;
  • возможность вложить средства в реальные материальные активы;
  • многообразие источников потенциального дохода;
  • выбор активов под любой инвестиционный горизонт;
  • доступ к уникальным инструментам.

Использование альтернативных активов позволяет инвестору вкладывать финансы в то, что действительно ему интересно.

Основные риски

Главные риски также зависят от конкретной категории активов, в основном связаны с низкой ликвидностью, сложностью достоверной оценки. Для материальных вещей сложность представляет подтверждение подлинности, на экспертную оценку необходимы дополнительные траты.

На стоимость могут оказывать влияние рыночные колебания, есть риск потерять часть вложенных средств. Некоторые материальные предметы, например, произведения искусства или нумизматические ценности, требуют дополнительных затрат на содержание.

Какую доходность могут приносить альтернативные инвестиции

Уровень дохода зависит от конкретики инструментов, у всех категорий доходность разная. Результат инвестирования зависит от правильности выбора актива, грамотного управления им, правильной реализации в подходящее время. Важно сравнивать потенциальный доход, оценивать уровень риска, учитывать сроки инвестирования, дополнительные расходы на содержание и уплату налогов.

Как выбрать альтернативный актив для инвестирования

Несколько рекомендаций помогут правильно выбрать вариант для инвестирования, избежать распространенных ошибок:

  1. Правильно определите цели: сохранение капитала от инфляции, получение дохода, рост прибыли от перепродажи по более высокой цене.
  2. Определите сумму и сроки вложений.
  3. Оцените ликвидность конкретных инструментов, риски.
  4. Используя классическую формулу, рассчитайте потенциальную доходность с учетом расходов.
  5. Не выделяйте весь капитал на один актив, выбирайте несколько.

Правильная оценка целей и возможностей позволит избежать распространенных ошибок, покупки рискованных активов.

Как начать инвестировать в альтернативные активы

Тем, кто хочет уже сейчас начать вкладывать деньги в альтернативные инструменты, поможет следующий алгоритм:

  1. Определите доступный для инвестиций бюджет.
  2. Изучите выбранный сегмент для вложения средств.
  3. Проверьте характеристики конкретного объекта (ликвидность, надежность, риски).
  4. Рассчитайте потенциальный доход от каждого из подходящих активов.
  5. Выберете лучшие по показателям решения и сформируйте диверсифицированный портфель.

Инвесторам любого уровня важно распределять средства по разным секторам, это укрепит портфель, повысит устойчивость к распространенным рискам.

Готовые апартаменты и коммерческие помещения как альтернативные инвестиции

Недвижимость не является традиционным финансовым инструментом, не зависит от фондового рынка. Она остается одним из самых надежных средств для сбережения капитала от инфляции, дает возможность вести арендный бизнес и получать стабильный доход. Приобрести можно уже готовый объект или выбрать вариант на этапе строительства.

Отличным источником для получения пассивного дохода могут стать готовые апартаменты с управляющей компанией. Все этапы организации и ведения бизнеса берет на себя УК, включая документооборот и налоговую отчетность. Владелец получает прибыль, процент от которой перечисляет управляющей компании за обслуживание.

В качестве альтернативы апартаментам можно выбрать коммерческие объекты для аренды: офисные помещения, стрит-ритейл, торговые и складские помещения. Такие объекты тоже можно передать в управление и не заниматься самостоятельно поиском арендаторов. Перед покупкой любой недвижимости важно учитывать основные показатели: расположение, уровень спроса, стоимость и состояние объекта, потенциальный доход, расходы на содержание и ликвидность.

Часто задаваемые вопросы

Что такое альтернативные инвестиции простыми словами?

Это вложение денег в активы, которые не являются традиционными, не зависят от колебаний фондового рынка.

Какие активы относятся к альтернативным инвестициям?

Коммерческая и жилая недвижимость, драгоценные металлы, произведения искусства и предметы коллекционирования, эксклюзивные дизайнерские вещи, криптовалюты, цифровые активы, частный капитал и краудлендинг.

Чем альтернативные инвестиции отличаются от традиционных?

Главное отличие от классических инструментов — низкая чувствительность к колебаниям рынка, сохранение ценности независимо от распространенных факторов риска.

Можно ли считать недвижимость альтернативной инвестицией?

Да, можно. Недвижимость не относится к традиционным инструментам фондовой биржи.

Сколько денег нужно для начала инвестирования в альтернативные активы?

Даже с малым капиталом можно выбрать подходящие инструменты, порог входа у многих альтернативных активов очень низкий.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Срок окупаемости инвестиций: формула и расчет

Окупаемость инвестиций: что это такое и как рассчитать

Инвестировать деньги для увеличения капитала можно в кофейню, парикмахерскую, спортивный клуб, жилую недвижимость или коммерческие помещения. Однако прежде чем это делать, стоит вычислить целый ряд показателей и обдумать, не выгоднее ли положить имеющуюся у вас сумму в банк на депозит или же спрятать под подушку. Ведь даже самые элементарные расчеты иногда показывают удивительные результаты.

Что такое срок окупаемости инвестиций

Срок окупаемости инвестиций (PP, Payback Period) — это показатель, при помощи которого оценивают, за какой временной период можно вернуть вложенные в тот или иной инвестиционный проект деньги. Благодаря его подсчету инвестор получает представление о том, через сколько лет (или месяцев) после инвестирования в проект он окупится и начнет приносить прибыль.

Отличия окупаемости инвестиционного проекта от доходности, рентабельности и срока возврата вложений заключаются в следующем:

  • В результате расчета окупаемости инвестиционного проекта инвестор определяет длительность временного отрезка в годах или месяцах, что позволяет оценить за сколько времени вернутся вложенные деньги. То есть благодаря этому показателю оценивают скорость возврата вложенных денег.
  • При расчете доходности инвестор получает выраженный в процентах показатель, отражающий долю вложенного в проект капитала, который будет возвращаться за год (или другой период). Доходность показывает эффективность работы инвестированных в проект денег.
  • Рентабельность тоже выражается в процентах или долях и показывает, сколько приходится чистой прибыли на каждый вложенный рубль. Благодаря расчету рентабельности можно получить представление о внутренней эффективности инвестиционного проекта.
  • Срок возврата инвестиций — это уточненный показатель, при подсчетах которого учитывается обесценивание денег со временем.

Зачем рассчитывать срок окупаемости инвестиций

Расчет срока окупаемости инвестиций необходим для оценки рисков и ликвидности. Формула расчета окупаемости инвестиций очень простая и понятная каждому. Поэтому она позволяет легко оценивать время возврата первоначальных вложений в проект, облегчает сравнение инвестиционных проектов с разным объемом вложений, дает возможность тщательнее планировать денежные потоки и инвестиционную стратегию.

Однако по одному только сроку окупаемости принимать инвестиционное решение не стоит. Ведь этот показатель позволяет понять, когда инвестор «выйдет в ноль» и совсем не дает представления о том, какую прибыль он получит.

Виды срока окупаемости инвестиций

Различают всего два вида: простой PP и дисконтированный DPP.

Простой срок окупаемости инвестиций

Формула расчета простого срока окупаемости инвестиций совсем не учитывает инфляцию (изменение стоимости денег со временем). При этом данный показатель отлично подходит для быстрой оценки краткосрочных инвестиционных проектов, длительность которых составляет не более 1-3 лет.

Дисконтированный срок окупаемости инвестиций

Формула дисконтированного срока окупаемости инвестиций предназначается для оценки крупных и долгосрочных инвестиционных проектов. В ней учитывается обесценивание денег. Поэтому этот показатель показывает реальную экономическую картину и позволяет инвестору во многих случаях избежать вложения денег в проекты, которые на бумаге кажутся выгодными, а в долгосрочной перспективе не приносят почти никакой прибыли или даже начинают генерировать убытки.

Какие показатели нужны для расчета срока окупаемости

Перед тем как рассчитать срок окупаемости инвестиций нужно получить следующие точные данные:

  • величина первоначальных инвестиций — денежная сумма, которую нужно вложить в проект;
  • размер и периодичность денежных поступлений, что позволит понять, краткосрочный или долгосрочный этот инвестиционный проект;
  • чистый денежный поток — разница между доходами и расходами, такими как налоги, коммунальные платежи, оклады сотрудников и т.п.;
  • ставка дисконтирования, которая рассчитывается с учетом текущей безрисковой ставки и премии за риск;
  • срок реализации инвестиционного проекта — в месяцах для малого бизнеса и в годах для больших инвестиционных проектов;
  • остаточная стоимость актива при необходимости.
Срок окупаемости инвестиций: формула и способы расчета

Формула простого срока окупаемости инвестиций

Для расчета PP используют следующую формулу:

PP = I / CF, где I — первоначальные инвестиции, а CF — средний денежный поток за период (за месяц или за год).

Как рассчитать срок окупаемости, если денежные потоки различаются

Если инвестиционный проект рассчитан на много лет, то денежные потоки зачастую поступают неравномерно. Поэтому приведенная выше формула в таких случаях не работает. Тогда для расчета срока окупаемости применяют формулу:

PP = Количество лет перед полной окупаемостью + Непокрытый остаток инвестиций на начало года / Чистый доход в год окупаемости.
Для подсчета непокрытого остатка инвестиций на начало года полной окупаемости нужно знать, какие денежные потоки ему предшествовали.

Формула дисконтированного срока окупаемости

Дисконтированный период окупаемости DPP (Discounted Payback Period) рассчитывается после расчета дисконтированного денежного потока DCF для каждого года по формуле:

DCFt = CFt / (1+r)t, где CFt – чистый доход за год номер t, r — выраженная в долях ставка дисконтирования, t — порядковый номер года.

Пример расчета срока окупаемости инвестиционного проекта

Пусть в длящийся 3 года проект вложили 1 млн рублей и за первый год он принес 300 тыс. руб., за второй 400 тыс. руб. и за третий 600 тыс. руб.

Рассчитаем PP. Если за первый год проект принес прибыль 300 тыс., тогда на второй год непокрытый остаток инвестиций составит 1 млн — 300 тыс. = 700 тыс. Если за второй год проект принес прибыль 400 тыс., то к третьему году непокрытый остаток инвестиций составит 700 тыс. — 400 тыс. = 300 тыс. Если за третий год данный проект принесет 600 тыс. руб. дохода, то PP = 1+1+300/600=2,5 года.

Теперь рассчитаем DPP при условии, что ставка дисконтирования 0,1 (10%). Тогда реальные будущие доходы по годам будут следующими:

  • за 1-й год 300 000/(1+0,1)=272 727 руб.;
  • за 2-й год 400 000/(1+0,1)2=330 579 руб.;
  • за 3-й год 600 000/(1+0,1)3=450 789 руб.

То есть на конец 1-го года инвестирования размер непокрытого остатка инвестиций составит 1 000 000-272 727 = 727 273 руб. На конец второго 727 273-330 579=396 694 руб. А на третий год доход прибыль уже перекроет инвестиционный остаток. То есть: DPP=2+396 694/450 789=2+0,88=2,88 года — это 2 года и 10,56 месяца или 2 года 10 месяцев и 17 дней.

То есть, PP=2 года и 6 месяцев, а DPP = 2 года 10 месяцев и 17 дней. Это означает, что в реальности проект будет окупаться на 4 месяца и 17 дней больше. Поскольку проект длится всего 3 года, то инвестированный капитал будет увеличиваться не 6 месяцев, как это предполагает PP, а всего 1 месяц и 13 дней. Это существенная разница, которая может оказать на инвестиционное решение большое влияние.

Как оценивать полученный срок окупаемости

У каждого инвестора свои критерии приемлемости инвестиционных проектов. Одни стараются инвестировать только в краткосрочные проекты, поскольку стремятся к быстрому наращиванию капитала, а другие стремятся к постепенному увеличению капитала в течение длительных временных периодов, что позволяет минимизировать риски. В идеальном случае срок окупаемости должен составлять от трети до половины от срока всего существования инвестиционного проекта. Например, если инвестор вложил деньги в бизнес по продаже кофе на вынос в течение 3 лет, то окупиться он должен за 1-1,5 года, чтобы остальное время капитал увеличивался в размерах.

Срок окупаемости инвестиций в недвижимость

Инвестирование в недвижимость — классический способ увеличения капитала. Раньше достаточно было купить любую квартиру и сдавать ее в долгосрочную или посуточную аренду, чтобы быстро вернуть свои инвестиции и начать получать стабильную прибыль. Однако на данный момент среди владельцев жилой недвижимости идет большая конкуренция за платежеспособных аккуратных жильцов, а сдача квартиры в аренду представляет сложный квест. Намного легче и выгоднее сдавать в долгосрочную аренду коммерческие помещения, которые платежеспособные бизнесы могут арендовать годами, а также сдавать в аренду готовые апартаменты при помощи специальных управляющих компаний, которые берут на себя вообще все проблемы по поиску и выселению жильцов.

Как рассчитать окупаемость готовых апартаментов

Для этого нужно учесть все капитальные затраты на содержание готовых апартаментов, величину комиссии за управление ими отельному оператору, величину коммунальных услуг, налог на имущество и налог на доход. При этом в случае покупки апартаментов в уже работающем апарт-отеле вы легко сможете вычислить PP и DPP, поскольку прибыльность такого инвестиционного проекта будет уже известна с высокой степенью вероятности. Обычно срок возврата инвестиций при покупке готовых апартаментов составляет 9-10 лет. Что означает, что после этого срока вложенный в их покупку капитал начнет быстро нарастать с минимальными рисками полной или даже частичной утраты капитала.
Срок окупаемости коммерческого помещения

При инвестировании в коммерческое помещение нужно учитывать необходимость капитального и мелкого ремонта, периоды простоя, необходимость вносить коммунальные платежи во время простоя, налоги. При этом срок окупаемости разных видов коммерческих помещений очень отличаются. Офисы могут окупиться как за 8, так и за 15 лет. Торговые центры могут вообще не принести прибыли, так как продавцы просто массово переходят в торговлю онлайн. Склады окупаются за 10 лет, а вложение в стрит-ритейл начинает увеличивать капитал через 12 лет.

Какие факторы влияют на срок возврата инвестиций

Срок возврата инвестиций во многом зависит от:

  • размера первоначальных вложений;
  • доходности и величины денежного потока;
  • регулярности денежных поступлений;
  • величины инфляции;
  • изменения стоимости денег во времени;
  • налогов и эксплуатационных расходов;
  • длительности периодов простоя;
  • ликвидности актива и возможности его последующей продажи.

Основные ошибки при расчете срока окупаемости

К ним относятся:

  • учет только доходов без учета расходов;
  • использование при подсчетах выручки вместо чистого денежного потока;
  • полное игнорирование инфляции и ставки дисконтирования;
  • отсутствие учета простоев и непредвиденных расходов;
  • оценка проекта только по сроку окупаемости;
  • сравнение проектов с разными горизонтами инвестирования без учета каких-либо дополнительных показателей

Срок окупаемости и другие показатели эффективности инвестиций

При оценке проекта для принятия инвестиционного решения, кроме срока окупаемости, следует вычислять также:

  • доходность инвестиций;
  • ROI;
  • NPV;
  • IRR;
  • индекс рентабельности инвестиций.

Ведь срок окупаемости показывает только то, через сколько времени после вложения в проект инвестор «выйдет в ноль». А остальные показатели позволяют понять, какую прибыль он после этого получит. Это поможет выбрать среди нескольких инвестиционных проектов самый прибыльный и низкорисковый.

Часто задаваемые вопросы

Что такое срок окупаемости инвестиционного проекта?

Это показатель, который позволяет оценить, через сколько месяцев или лет вложенные в инвестиционный проект деньги вернутся инвестору в полном объеме, после чего начнет генерироваться чистая прибыль.

Как рассчитывается срок окупаемости инвестиций?

Срок окупаемости инвестиционного проекта рассчитывается по формуле:

Срок окупаемости (PP) = Сумма инвестиций / Ежегодный (ежемесячный) денежный поток

Чем простой срок окупаемости отличается от дисконтированного?

В формуле простого срока окупаемости инвестиций инфляция не учитывается. При расчете дисконтированного срока окупаемости инвестиций (DPP) учитывается инфляция и ставка дисконтирования. Поэтому DPP всегда больше PP и к тому же DPP точнее, так как этот показатель учитывает снижение стоимости денег со временем.

Какой срок окупаемости инвестиций считается приемлемым?

Не существует единых стандартов для этого показателя. Однако считается, что вкладываться в торговлю кофе на вынос или в сезонный ритейл имеет смысл только если срок окупаемости не превышает 6-18 месяцев. Инвестировать в рестораны или производство допустимо, если срок окупаемости от 3 до 7 лет. Инвестирование в жилую и коммерческую недвижимость имеет смысл, если вложенные деньги вернутся обратно через 7-15 лет. Однако в этом случае нужно обязательно учитывать, что они очень подешевеют за это время.

Достаточно ли срока окупаемости для оценки инвестиционного проекта?

Нет, этого показателя недостаточно. Он не показывает, какую прибыль будет приносить проект после того, как окупится.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Что лучше: вклад или инвестиции - что выгоднее и в чем разница

Что лучше: вклад или инвестиции — что выгоднее и чем они отличаются

Банковский депозит и рыночные инструменты помогают распоряжаться свободными финансами, но работают по разным принципам. Когда человек решает, что лучше — вклад или инвестиции, стоит учитывать срок, риск и доступ к средствам. Договор с финорганизацией заранее задает процентную ставку либо способ ее определения, а инвестирование связано с изменением расценок актива.

Вклад и инвестиции — в чем разница

Вклад — это деньги, размещенные по договору на определенный срок или до востребования. В условиях указывают ставку или порядок ее определения, правила начисления процентов. Чтобы понять, чем инвестиции отличаются от вклада, достаточно сравнить источник прибыли и показатель риска.

Инвестирование предполагает покупку акций, облигаций, фондов, недвижимости и других активов. Их стоимость способна расти или снижаться вслед за рынком. Поэтому итоговый денежный успех заранее не гарантирован.

Депозит не относится к рыночным инвестиционным вложениям. Его параметры закреплены договором с банком, тогда как исход инвестирования зависит от суммы активов и выплат по ним. Поэтому эти способы распределения капитала различаются по механике получения дохода и характеру риска.

Что выгоднее — вклад или инвестиции: сравнение по ключевым параметрам

При оценке, что выгоднее — вклад или инвестиции, сопоставляют доходность, сроки, возможные риски, а также ликвидность. Для депозита договор задает процент либо принцип его определения, а стоимость рыночных активов меняется. Вместе с потенциально более высоким доходом инвестор принимает вероятность убытка.

Средства на счетах российских банков страхуются в пределах установленного законом лимита. На ценные бумаги и недвижимость эта защита не распространяется. Если человек выбирает банковский вклад или инвестиции, необходимо учитывать не только потенциальный доход, но и уровень защиты финансов.

Срок также влияет на выбор. Период срочного депозита устанавливается договором, а инвестгоризонт зависит от выбранного актива и цели инвестора. Деньги со счета обычно получить проще, чем средства после продажи недвижимости.
Регулярные поступления устроены по-разному. Депозитный счет приносит проценты, облигации — купоны, недвижимость — арендную плату, а дивиденды зависят от результатов компании. Налоги, комиссии и затраты на обслуживание уменьшают итоговую прибыльность.

Различается и объем участия владельца. Депозит требует минимального контроля, инвестпортфель нуждается в периодической оценке. Недвижимость дополнительно связана с эксплуатацией, ремонтом помещений и работой с арендаторами.

Сравнивать доходность корректнее на одинаковом временном горизонте. Для банковского продукта учитывают фактический процент после возможного пересчета, для рыночных инструментов — изменение цены и полученные выплаты. Такой расчет точнее показывает финансовый результат, чем отдельная ставка или ожидаемая прибыль.

Плюсы и минусы банковского вклада

Депозит подходит тем, кому важны сбережение состояния и предсказуемые условия. Если выбирать инвестиции или вклады — что выгоднее, ответ зависит от временного периода, цели и допустимого риска. Ограничение депозита состоит в том, что прибыльность определяется условиями соглашения.

Для резервных средств важна скорость доступа к деньгам. Если соглашение допускает частичное снятие или пополнение, параметры становятся гибче, но процент может отличаться от предложения с более жесткими ограничениями. Перед вложением капитала стоит проверить эти пункты договора.

Преимущества вклада

Главное преимущество депозита — предсказуемость. Клиент заранее знает условия расчета процентов, срок и порядок возврата средств. Деньги также защищаются страховой системой в пределах действующего лимита.

Недостатки вклада

Доход ограничен параметрами депозита. Если полученный процент ниже инфляции, покупательная способность накоплений способна снижаться. При досрочном расторжении начисления иногда пересчитываются.

Плюсы и минусы инвестиций

Инвестирование позволяет распределять накопления между активами разного типа. Доход формируется за счет роста цены, регулярных выплат либо сочетания этих источников. Если сравнивать, что выгоднее — инвестиции или вклад в банке, потенциальную прибыль надо сопоставлять с вероятными потерями.

Преимущества инвестиций

Акции способны дорожать, облигации приносить купоны, а помещения давать арендную прибыль. Несколько классов активов уменьшают зависимость капитала от одного инструмента. Протяженный горизонт расширяет возможности инвестора, хотя не устраняет риск убытка.

Основные риски инвестирования

Рыночная цена актива может снизиться. Стоимость ценных бумаг зависит от состояния эмитента и рынка, недвижимости — от спроса и характеристик объекта. Продажа в неблагоприятный момент может привести к убытку или занять больше времени, чем планировал владелец.

Риск определяется не только видом актива, но и его качеством. Для облигаций оценивают надежность эмитента, для акций — положение компании, для недвижимости — востребованность конкретного объекта. Такая оценка помогает не ориентироваться только на заявленную доходность.

Что выбрать: вклад или инвестиции в зависимости от цели

Выбор начинается с установки цели. Чтобы понять, что лучше — инвестиции или вклад в банке, стоит определить период размещения денег и приемлемый размер потерь. Чем короче горизонт, тем выше значение сохранности капитала и ликвидности.
Если главная цель — сохранить капитал

Для краткосрочного хранения денег депозит часто подходит лучше активов. Его параметры прописаны в договоре, а номинальный результат вычисляется по указанным правилам. Крупную сумму стоит сопоставить с действующим страховым лимитом.

Если нужен фиксированный и понятный доход

Для этой цели рассматривают депозит с фиксированной ставкой. Его условия позволяют заранее рассчитать начисления на указанный банком временной интервал. Облигации тоже приносят купонный доход, но их риски устроены иначе.

Если капитал вкладывается на несколько лет

Продолжительный горизонт позволяет рассматривать акции, долговые бумаги, фонды и недвижимость. Цена этих активов изменяется в течение периода владения. Средства на повседневные траты разумнее оставлять в более ликвидной доли капитала.

Если инвестор рассчитывает на рост капитала и доход выше ставки по вкладу

Рыночные активы способны обеспечить доход, превышающий проценты банка. Итог определяется ценой покупки, периодом владения, затратами и состоянием рынка. Гарантировать превосходство инвестирования над депозитом нельзя.

Инвестиции в недвижимость как альтернатива банковскому вкладу

Недвижимость способна приносить доход от аренды и дорожать со временем. На результат влияют стоимость покупки, спрос, объем аренды, налоги и расходы на содержание. Здесь будущая прибыль, в отличие от банковского продукта, не фиксируется соглашением.

Готовые апартаменты с управляющей компанией позволяют начать сдачу объекта вскоре после покупки и быстрее перейти к получению арендного дохода. Коммерческие помещения при удачном расположении способны обеспечивать регулярные поступления по договору аренды с бизнесом. Оба варианта дают возможность получать доход от уже готового объекта, не ожидая завершения строительства.

По сравнению с депозитом стоимость недвижимости и размер арендного дохода зависят от рыночного спроса. Система страхования банковских вкладов на этот актив не распространяется, а для возвращения капитала требуется найти покупателя. Поэтому риск и оборачиваемость здесь устроены иначе, чем у депозита.

Часть операционной работы собственник вправе передать управляющей компании. Она способна заниматься поиском арендаторов, заселением и отдельными вопросами эксплуатации. Плата за управление учитывается при расчете доходности.
Доходность объекта считают после всех затрат, а не только по размеру аренды. В расчет входят:

  • содержание, управление;
  • налоги;
  • ремонт;
  • периоды, когда помещение не приносит поступлений.

Как выбрать между вкладом и инвестициями

Сначала определяют предельную дату, приемлемый риск и требуемую ликвидность. Если рассматриваются вклады в банках или инвестиции, важно считать результат после налоговых выплат, разных комиссий и прочих расходов. Для недвижимости учитывают обслуживание объекта и возможный простой.

Часть капитала должна выполнять резервную функцию, другая — работать на долгосрочную цель. Распределение средств понижает зависимость от одного источника дохода. Конкретные пропорции определяются потребностями владельца.

Можно ли сочетать вклад и инвестиции

Перед выбором инструмента полезно заранее определить сумму, которая не понадобится для текущих расходов. Чем дольше деньги остаются в работе, тем важнее оценить возможные колебания стоимости и дедлайн возврата капитала. Резерв снижает необходимость срочно продавать актив при снижении цены.

Депозитные продукты способны дополнять инструменты фондового рынка или недвижимость. Частично деньги держатся в консервативной форме, а остальная доля работает на долгом горизонте. Это позволяет разделить капитал по срокам и величине риска.

Недвижимость чаще относится к долгосрочной части капитала. Апартаменты и коммерческие помещения способны давать доход от аренды. Перед покупкой оценивают расходы, предполагаемую прибыльность и скорость возможной продажи.

Вывод

Итоговый выбор зависит от целей владельца капитала. Депозит дает договорные условия начисления дохода и страховую защиту в установленном лимите, а активы рынка обладают большим потенциалом роста при более высокой неопределенности. Поэтому сопоставлять их нужно по риску, установленному сроку, ликвидности.

Часто задаваемые вопросы

Чем инвестиции отличаются от вклада?

Депозит предполагает размещение денежных средств по договору с утвержденными правилами начисления. Инвестор покупает актив, чья стоимость может изменяться. Основная разница состоит в источнике получаемой прибыли и уровне риска.

Что лучше — вклад или инвестиции?

Единого ответа нет. Выбор определяется финансовой целью и временем использования денег. Для короткого периода чаще выбирают депозит, а для потенциального увеличения капитала применяют инструменты рынка.

Что выгоднее: инвестиции или вклад в банке?

Финансовый результат обуславливается условиями размещения средств. Банковский доход вычисляется по правилам договора, а рынок способен принести как более высокий, так и более низкий результат. При сравнении учитывают налоговую нагрузку, комиссии и сопутствующие затраты.

Можно ли получить доход от инвестиций выше, чем по банковскому вкладу?

Да, доход отдельных активов иногда превышает процент по депозиту. Вместе с вероятной доходностью растет риск снижения рыночной цены. Прошлые результаты не гарантируют дальнейшую прибыль.

Можно ли одновременно хранить часть денег на вкладе и инвестировать остальной капитал?

Да, разные инструменты способны выполнять отдельные функции. Консервативная часть служит резервом, а рыночная работает на длительном горизонте. Соотношение определяется желаниями владельца, сроком и отношением к риску.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Как собрать инвестиционный портфель для пассивного дохода

Как собрать инвестиционный портфель для пассивного дохода

Получать деньги от своих накоплений каждый месяц — одна из главных целей частного инвестора. Но просто купить актив с высокой доходностью недостаточно: одни вложения дают регулярные выплаты, другие растут в цене, третьи позволяют сохранить доступ к капиталу.

Чтобы прибыль не была случайным результатом отдельных инвестиций, нужен грамотно собранный портфель пассивного дохода. Разберем, как его сформировать с нуля, какие активы можно сочетать и какую роль в нем могут играть готовые апартаменты и коммерческая недвижимость.

Что такое инвестиционный портфель пассивного дохода

Это набор активов, которые регулярно приносят деньги без постоянного участия инвестора. Основные источники:

  1. Проценты по банковским вкладам и облигациям.
  2. Дивиденды по акциям.
  3. Арендные платежи от недвижимости.

Главное отличие: в портфеле для роста капитала инвестор рассчитывает прежде всего на увеличение стоимости активов. Для пассивного вида дохода важнее регулярные поступления, поэтому в него можно объединять разные инструменты.

С чего начать

Перед тем как собрать инвестиционный портфель для пассивного дохода, определите, сколько денег вы можете вложить. Это поможет не инвестировать наугад, а сразу понимать, к какой цели вы идете.

1. Определите необходимый размер пассивного дохода

Начните с конкретной суммы. Например, если после выхода на пенсию вам потребуется дополнительно 100 тыс. рублей в месяц, именно эту цифру нужно использовать как ориентир. Учтите будущие расходы и инфляцию, чтобы цель не оказалась слишком низкой.

2. Рассчитайте капитал, необходимый для достижения цели

Зная желаемый результат и предполагаемую прибыль, можно оценить необходимые вложения. В частности, при условных 10% в год для получения 1 миллиона рублей потребуется около 10 млн руб. затраченных средств. На практике результат будет зависеть от выбранных активов, налогов и расходов.

3. Определите срок инвестирования и допустимый уровень риска

Чем дольше срок, тем больше вариантов для формирования портфеля пассивного дохода. При этом заранее решите, насколько спокойно вы относитесь к временному снижению стоимости ваших объектов, и какую часть денег допустимо подвергать риску.

4. Выберите валюту и географию инвестиций

Определитесь, в какой валюте вы будете получать и тратить ваши поступления. Распределите вложения между рынками разных стран, чтобы не зависеть от ситуации только в одной экономике.

Какие активы можно включить в портфель пассивного дохода

Его нужно строить сразу из нескольких источников. Каждый элемент работает по-своему, поэтому нежелательно ограничиваться одним видом вложений.

Банковские вклады и облигации

Эти инструменты — основа той части, от которой инвестор ждет процентный доход. По вкладу банк начисляет проценты, по облигациям вы получаете купоны.

При выборе таких инструментов важно учитывать:

  • размер и периодичность выплат;
  • срок размещения;
  • возможность досрочно забрать деньги или продать бумагу;
  • уровень риска.

Акции и дивидендные стратегии

Дивиденды — часть прибыли компании, которую она распределяет между владельцами бумаг. При этом выплаты не гарантированы: компания может уменьшить дивиденды или отказаться от них.

Есть и другой риск: цена самой акции может заметно снизиться. Поэтому дивидендные бумаги способны давать более высокий потенциальный результат, но требуют спокойного отношения к колебаниям стоимости.

Готовые апартаменты

Их можно сдавать в аренду сразу после покупки и получать регулярные платежи. Если передать объект управляющей компании, не нужно самостоятельно заниматься поиском арендаторов, заселением и текущей операционкой.

При этом доход будет складываться из двух частей: арендных поступлений и потенциального роста стоимости объекта.

Коммерческие помещения

Офисы и торговые площади также формируют регулярный приток денег. Долгосрочный договор с арендатором позволяет заранее знать величину поступаемых средств на период аренды.

При выборе помещения особенно важно проверить:

  1. Расположение и спрос в конкретной локации.
  2. Потенциальную ставку аренды и заполняемость.
  3. Необходимые затраты на содержание и управление.
  4. Возможность продать объект в будущем.

В итоге портфель можно собрать так, чтобы одни активы давали регулярные выплаты, а другие дополняли их потенциальным ростом стоимости.

Как собрать инвестиционный портфель для пассивного дохода

Сначала определите цель и средства, которыми располагаете, а затем подберите активы, срок вложений и допустимый риск.

Шаг 1. Определите инвестиционный капитал и финансовую цель

Посчитайте, сколько денег вы можете вложить сейчас и какую сумму хотите получать в будущем. Не смешивайте инвестиционный капитал с повседневными расходами и финансовой подушкой.

Шаг 2. Рассчитайте желаемый ежемесячный доход

Определите конкретную сумму, которую хотите получать каждый месяц. От нее будет зависеть необходимый капитал и структура вложений.

Шаг 3. Распределите капитал между разными классами

Не обязательно выбирать что-то одно. Часть денег можно разместить в облигациях и на депозитах, часть направить в акции, а часть — в жилые помещения или коммерческую недвижимость.

Шаг 4. Оцените доходность, риски и ликвидность

Смотрите не только на потенциальную прибыль. Важно понимать, насколько легко вернуть деньги и какую просадку вы можете переждать без необходимости продавать объекты в неудачный момент.

Шаг 5. Сформируйте несколько источников

Старайтесь не зависеть от одного денежного потока. Например, купоны и проценты могут сочетаться с дивидендами и арендными платежами.

Шаг 6. Регулярно контролируйте и ребалансируйте портфель

Со временем доли активов меняются. Периодически проверяйте состав портфеля и при необходимости перераспределяйте деньги, чтобы он по-прежнему соответствовал вашей цели и уровню риска.

Как распределить инвестиции между активами

Нужно учитывать, какую задачу выполняет каждый актив. Один может давать регулярные выплаты, другой — сохранять ликвидность, третий — создавать потенциал для роста капитала.

При выборе долей смотрите на три основных параметра:

  1. Риск — насколько сильно может измениться цена объекта.
  2. Ликвидность — как быстро можно вернуть вложенные деньги без существенной потери в цене.
  3. Потенциальная доходность — сколько прибыли способен принести актив с учетом расходов и возможных потерь.

Не обязательно распределять деньги между всеми вариантами. Например, инвестору с небольшим капиталом сложно сразу купить готовый объект, поэтому логичнее сначала накопить ликвидность, а затем добавить недвижимость при достижении необходимой суммы.

Главный принцип — не искать идеальную пропорцию. Структура должна соответствовать вашей цели, сроку инвестирования, доступному капиталу и тому, насколько спокойно вы относитесь к колебаниям стоимости активов.

Как получать пассивный доход от готовых апартаментов и коммерческой недвижимости

Разберем, как устроен доход от аренды помещений, какую роль в нем играет управляющая компания и что проверить перед покупкой объекта.

Покупка готового объекта как часть инвестиционного портфеля

Инвестор приобретает объект в собственность и получает деньги от его аренды. Это не должна быть только недвижимость — ее можно сочетать с облигациями, акциями и другими видами вложений.

Апартаменты с управляющей компанией: как формируется доход

УК берет на себя операционную работу: привлекает клиентов, занимается заселением, обслуживанием и другими текущими вопросами. Прибыль собственника формируется из арендных поступлений за вычетом предусмотренных договором расходов и вознаграждения управляющей компании.

Коммерческая недвижимость: аренда и управление объектом

Офис или другой коммерческий объект может приносить прибыль по долгосрочному договору с арендатором. Собственник вправе заниматься управлением самостоятельно или передать эти задачи профессиональной компании.

При этом результат зависит от того, насколько востребован объект. Особенно важны расположение, трафик, назначение помещения.

На что обратить внимание перед покупкой объекта

Перед сделкой оцените:

  • стоимость объекта и все дополнительные расходы;
  • потенциальную доходность после вычета затрат;
  • спрос и заполняемость объекта;
  • расходы на содержание и управление;
  • ликвидность.

Такой расчет позволяет сравнить недвижимость с другими активами не по обещанной доходности, а по реальному денежному потоку и затратам.

Пример инвестиционного портфеля для получения пассивного дохода

Конкретный состав инвестиционного портфеля для пассивного дохода зависит от капитала, целей и отношения инвестора к риску. Ниже — условные примеры, которые показывают сам принцип распределения средств.

Вариант портфеля при капитале 5 млн рублей

При такой сумме можно сочетать финансовые инструменты с недвижимостью. Например:

  • жилой или коммерческий объект;
  • облигации;
  • акции.

При этом покупка недвижимости за 2 млн. рублей возможна не на любом рынке и не в любом сегменте.

Вариант при капитале 10 млн рублей

Более крупный капитал дает больше вариантов. Например, 4 млн. рублей можно направить на готовые апартаменты, 3 млн. — на облигации, 2 млн. — на акции и 1 млн. оставить в резерве или ликвидных инструментах.

При увеличении капитала можно не просто пропорционально увеличивать прежние вложения. Появляется возможность приобрести более подходящую недвижимость, распределить средства между несколькими объектами или увеличить долю прибыльных активов.

Важно

Это примеры структуры, а не инвестиционная рекомендация. Одному инвестору важнее сохранить доступ к деньгам и снизить волатильность, другому — получать больше денег и рассчитывать риски. Поэтому окончательное распределение нужно подбирать под конкретную финансовую цель.

Ошибки при формировании портфеля пассивного дохода

Неправильное планирование на этом этапе может привести к тому, что фактический результат окажется заметно ниже ожидаемого.

Ориентация только на максимальную доходность

Высокая потенциальная доходность обычно означает и более высокий риск. Поэтому перед покупкой актива стоит оценить:

  • насколько может измениться его стоимость;
  • насколько стабилен ожидаемый доход;
  • можно ли быстро вернуть вложенные деньги;
  • расходы на владение.

Инвестиции только в один класс активов

Если весь капитал вложен только в акции, облигации или недвижимость, результат сильно зависит от ситуации в одном сегменте. Распределение средств между разными инвестициями снижает зависимость от одного источника.

Игнорирование расходов, налогов и комиссий

Заявленная выгода не равна сумме, которую инвестор получит на руки. Из нее могут вычитаться налоги, комиссии, затраты на управление и содержание недвижимости.

Поэтому перед тем как собрать портфель для пассивного дохода важно считать именно чистую прибыль после всех обязательных расходов.

Отсутствие контроля и ребалансировки портфеля

Со временем стоимость самих объектов и размер поступаемых средств меняются. Из-за этого первоначальные пропорции могут нарушиться. Периодический контроль помогает вовремя заметить изменения и при необходимости скорректировать состав вложений.

Как увеличить пассивный доход и сохранить капитал

Пассивный доход можно постепенно увеличивать за счет роста самого капитала. Для этого достаточно регулярно выполнять несколько действий:

  1. Реинвестировать полученный доход. Купоны, дивиденды и часть арендных поступлений нужно направлять на новые вложения.
  2. Пополнять инвестиции. Регулярное добавление собственных средств увеличивает объем вложений.
  3. Диверсифицировать источники. Сочетайте разные инструменты, чтобы не зависеть от одного источника поступлений.
  4. Периодически пересматривать состав активов. При необходимости меняйте структуру, если изменились цели или финансовые возможности.

Часто задаваемые вопросы

Ниже — ответы на основные вопросы, которые возникают при формировании портфеля для получения пассивного дохода.

Как собрать инвестиционный портфель для пассивного дохода с нуля?

Сначала определите цель, желаемую прибыль, доступный капитал и уровень риска. Затем распределите средства между подходящими активами и постепенно пополняйте список вложений.

Сколько денег нужно, чтобы создать портфель пассивного дохода?

Фиксированной суммы нет. Начните с доступного капитала, но чем больше вы вкладываете, тем выше потенциальный размер прибыли.

Можно ли получать пассивный доход только от недвижимости?

Да. Инвестор может получать доход от сдачи квартир или коммерческих помещений в аренду. При этом важно просчитывать затраты на содержание, управление и периоды простоя.

Как получать пассивный доход от готовых апартаментов и коммерческих помещений?

После покупки готовый объект можно сдавать в аренду самостоятельно или передать управление специализированной компании. Доход собственника формируется из арендных платежей за вычетом предусмотренных расходов и вознаграждения УК.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Нежилое помещение: виды, назначение и инвестиционный потенциал

Разберем, какие бывают нежилые помещения, чем они отличаются от жилых и на что смотреть при выборе объекта. Классификация здесь имеет практическое значение. Понимание категорий и требований к каждой из них позволяет заранее оценить риски и не купить помещение, которое не подойдет ни одному арендатору.

Что такое нежилое помещение

Нежилое помещение — это недвижимость, статус которой исключает постоянное проживание. Такие объекты созданы для ведения коммерческой деятельности, оказания услуг или организации производства.

К основным признакам такого объекта относят отдельный вход, инженерные коммуникации под конкретные задачи и соответствующий статус в документах. Помещение может использоваться под магазин, офис, склад или кафе. Именно назначение определяет требования к планировке, техническим параметрам и кругу потенциальных арендаторов. От этого зависят и виды использования нежилого помещения, доступные собственнику или арендатору.

Чем нежилое помещение отличается от жилого

Главное различие кроется в юридических нормах. Жилой фонд создан для постоянного проживания, и его использование строго регламентировано. Нежилой фонд создан для коммерческой или общественной деятельности. В жилом доме нельзя открыть промышленный цех, а в нежилом здании нельзя оформить постоянную регистрацию.

Перевод из жилого в нежилое представляет собой сложную процедуру с множеством согласований. Если вы планируете покупку, важно сразу проверять статус объекта. Отдельная категория — виды нежилых помещений в жилом доме. Это объекты на первых этажах, которые живут по особым нормам. В ряде случаев понадобится согласие владельцев соседних помещений, а также тех, что находятся прямо над или под вашим. Без этого перевод невозможен.

Основные виды нежилых помещений и их назначение

За одним термином скрываются объекты с разными характеристиками, требованиями к инженерии и кругу арендаторов. Понимание этой классификации помогает инвестору сразу отсекать неподходящие варианты и сосредотачиваться на том, что действительно соответствует его целям.

Виды нежилых помещений и их назначение:

  • торговые площади, включая магазины и объекты формата стрит-ритейл;
  • офисные пространства для компаний и сотрудников;
  • складские объекты для хранения и логистики;
  • производственные помещения под цеха и мастерские;
  • объекты общественного и бытового назначения;
  • гаражи и технические помещения.

Разберем подробнее каждую категорию.

Торговые помещения

Наиболее ликвидный сегмент рынка. Сюда входят магазины, торговые галереи и объекты формата стрит-ритейл. Ценность такого объекта определяют поток людей и то, насколько хорошо его видно с улицы. Именно поэтому торговые площади чаще всего занимают первые этажи зданий или отдельно стоящие строения.

Если витрина узкая или вход расположен со двора, арендатор потеряет некоторых покупателей, а собственник — часть дохода. Этот фактор влияет на то, как быстро объект найдет арендатора и какую арендную ставку удастся установить.

Офисные помещения

К ним относятся кабинеты, офисы и бизнес-пространства. Они рассчитаны на компании, которым нужны рабочие места для сотрудников. Здесь важны транспортная доступность, парковка и возможность зонирования под задачи арендатора.

Спрос остается стабильным, но требует точного выбора локации. Арендаторы особенно чувствительны к качеству отделки и состоянию инженерных систем. Экономия на этих деталях оборачивается простоями.

Складские помещения

Складские площади предназначены для хранения товаров, сырья и оборудования. Для логистических операторов и производственных компаний важны высота потолков, разгрузочные зоны и удобные подъездные пути. Именно на эти параметры они смотрят в первую очередь при выборе объекта.

Спрос растет вместе с развитием электронной коммерции. Это делает сегмент перспективным для тех, кто готов к длительной окупаемости ради стабильного дохода.

Производственные помещения

Производственные объекты представляют собой цеха, мастерские и площадки для выпуска продукции. Здесь предъявляются жесткие требования к инженерии. Мощная вентиляция, высокое энергопотребление и соответствие санитарным нормам обязательны. Обычно такие объекты размещают в промышленных зонах.

Этот сегмент считается наиболее сложным для входа. Он требует отраслевой экспертизы и значительных вложений, но при грамотном подходе обеспечивает высокую доходность.

Помещения общественного и бытового назначения

К этой категории относятся кафе, салоны красоты, медицинские и образовательные учреждения, а также пункты выдачи заказов. Для общепита нужна вытяжка, для медицинских центров требуется специализированное оборудование и лицензии.

Форматы здесь гибкие, а спрос устойчивый. Такие помещения востребованы в жилых районах. Именно тут чаще всего можно встретить виды деятельности в нежилом помещении, связанные с повседневными нуждами людей.

Гаражные и технические помещения

Эта категория охватывает гаражи, машиноместа, кладовые и вспомогательные объекты. Сюда же относятся технические этажи и подсобные помещения в жилых и коммерческих зданиях. Виды нежилых помещений по закону регламентированы, и их использование должно соответствовать назначению.

Спрос на машиноместа и кладовые в крупных городах стабильно высок. Люди готовы платить за место для хранения шин, велосипедов или сезонных вещей.

Классификация нежилых помещений по назначению и особенностям объекта

Выбор объекта не ограничивается функциональным назначением. Не меньшее значение имеет то, где он расположен и чем технически отличается от других. Таблица ниже поможет быстро сориентироваться в основных видах нежилых помещений и их характеристиках.

Тип объектаОсобенностиТипичное использование
Отдельно стоящее зданиеСобственная территория, полный набор коммуникаций, свобода планировкиКрупные магазины, производства, склады, офисы
Встроенное помещениеЧасть здания с ограничениями по нагрузкам и инженерииОфисы, салоны, небольшие магазины
Встроенно-пристроенноеСочетает часть здания и дополнительную площадьТорговые точки, кафе, сервисы
Первые этажи жилых домовВысокий пешеходный трафик, близость к жильцамМагазины, аптеки, пункты выдачи, кофейни
Коммерческая недвижимостьСпециализированные объекты под бизнесТЦ, бизнес-центры, логистические комплексы
Объекты свободного назначенияПодходят под несколько форматов, но требуют проверки ограниченийЗависят от локации и технических возможностей

Как выбрать нежилое помещение под конкретный вид деятельности

Универсальных помещений не существует. Склад, кофейня и офис предъявляют к объекту разные требования. Поэтому сначала определите, что нужно именно вашему бизнесу, а затем приступайте к поиску.

На что обратить внимание:

  • Назначение объекта. Проверьте, разрешена ли в помещении именно ваша деятельность. Кафе не откроют там, где нет вентиляции, а производство не разместят в жилом доме.
  • Локация. Оцените транспортную доступность, трафик и близость к целевой аудитории. Для магазина важна проходимость, для склада — подъездные пути.
  • Планировка и площадь. Учитывайте высоту потолков, несущие стены и возможность зонирования под ваши задачи.
  • Инженерия и вход. Проверьте электрическую мощность, водоснабжение, вентиляцию и наличие отдельного входа.
  • Парковка. Для офисов и магазинов она часто становится решающим фактором.

Также важно заранее проверить, какие виды деятельности в нежилом помещении допустимы по документам, а не только по фактическому состоянию объекта.

Нежилое помещение как объект инвестиций

Нежилая недвижимость привлекает инвесторов арендным потоком и ростом стоимости актива. В отличие от вклада, здесь доход не фиксирован, а увеличивается со временем. Но чтобы вложение сработало, важно понимать, какие объекты действительно обладают инвестиционной привлекательностью.

Какие виды нежилых помещений подходят для инвестирования

Не каждый объект одинаково хорош для вложения. Ликвидность, спрос и доходность зависят от типа помещения и его расположения. Для инвестиций чаще всего выбирают несколько категорий.

Наиболее перспективные виды нежилых помещений:

  • торговые помещения на первых линиях с высоким трафиком;
  • офисы в деловых центрах с устойчивым спросом;
  • помещения под услуги и общественное питание;
  • складские объекты, растущие вместе с электронной коммерцией;
  • коммерческие площади в новых жилых комплексах.

Особенно интересны объекты в новых жилых комплексах. Спрос там формируется сразу после заселения, а конкуренция среди арендаторов остается низкой. Это дает инвестору преимущество на старте.

Готовые апартаменты и коммерческие помещения как варианты инвестиций

Инвестор может искать объект самостоятельно и сдавать его в аренду, а может сразу купить готовый вариант с действующим арендатором или управляющей компанией. Второй путь экономит время и снижает риски, особенно если объект уже приносит доход.

Готовые апартаменты подразумевают управление со стороны оператора. Владелец получает выплаты, не вникая в операционные процессы. Коммерческие помещения тоже дают доход от аренды, но требуют более активного участия.

Пример такого подхода — компания Vertical. Мы предлагаем готовые апартаменты и коммерческие помещения с профессиональным управлением, что позволяет получать пассивный доход без поиска арендаторов и решения текущих вопросов.

Преимущества и риски инвестирования в нежилые помещения

Вложение в коммерческую недвижимость дает инвестору больше возможностей, чем жилая аренда. Но у этого сегмента есть свои особенности, которые важно учитывать заранее.

Преимущества

Коммерческая недвижимость привлекает инвесторов прежде всего доходностью. Арендные ставки здесь выше, чем в жилом сегменте, а арендаторы заинтересованы в долгосрочных отношениях, поскольку зависят от локации и технических условий объекта.

Другие преимущества:

  • длительные договоры аренды;
  • рост стоимости объекта вместе с рынком;
  • коммунальные расходы часто берет на себя арендатор;
  • спрос на коммерцию стабилен даже в кризис;
  • гибкость использования под разные форматы бизнеса.

Эти факторы делают коммерческую недвижимость привлекательной для тех, кто готов вкладываться вдолгую и получать предсказуемый доход.

Основные риски

Главный риск — простой. Если арендатор уходит, поиск нового может затянуться на месяцы, и все это время объект не приносит дохода. Чем уже круг потенциальных кандидатов, тем дольше длится пауза.

Доход зависит от платежеспособности арендатора. Расходы на содержание и ремонт ложатся на собственника. Экономическая ситуация влияет на спрос и стоимость объекта, что делает прогнозы менее точными.

На что обратить внимание перед покупкой нежилого помещения

Перед сделкой важно проверить не только сам объект, но и его юридическую чистоту. Ошибки на этом этапе обходятся дорого, а исправить их постфактум почти невозможно. Поэтому проверка начинается задолго до подписания договора.

Сначала убедитесь, что помещение имеет статус нежилого и разрешенное использование соответствует вашим планам. Проверьте право собственности, наличие обременений и историю перехода прав. Отдельно стоит изучить техническое состояние: коммуникации, электрическую мощность, вентиляцию и состояние конструкций.

Не менее важна локация. Оцените трафик, окружение и потенциальный спрос со стороны арендаторов. Если объект покупается для сдачи, заранее рассчитайте доходность и срок окупаемости с учетом налогов, простоев и возможных расходов на ремонт.

Вывод

Нежилое помещение может стать источником стабильного дохода и защитой от инфляции, если подойти к выбору осознанно. Понимание классификации, точная оценка объекта и проверка документов снижают риски. Тем, кто хочет получать пассивный доход без операционных забот, стоит рассмотреть готовые апартаменты и коммерческие помещения с профессиональным управлением.

Часто задаваемые вопросы

Нежилое помещение — что это простыми словами?

Это недвижимость, чей правовой статус исключает постоянное проживание. Такие объекты задействуют под коммерцию, административные нужды или другие задачи.

Какие бывают виды нежилых помещений?

Торговые, офисные, складские, производственные, помещения общественного и бытового назначения, а также гаражи и технические объекты.

Можно ли жить в нежилом помещении?

Официально нет. Проживание допускается только в исключительных случаях, например, в апартаментах, которые юридически остаются нежилыми.

Какое нежилое помещение лучше подходит для сдачи в аренду?

Наиболее ликвидны торговые площади на первых этажах, офисы в хороших локациях и помещения под услуги. Спрос на них стабильно высокий.

Выгодно ли инвестировать в нежилые помещения?

Да, при правильном выборе объекта. Доходность зависит от локации, арендатора и управления. Готовые объекты с профессиональным управлением снижают риски и упрощают процесс.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Финансовая независимость: сколько капитала действительно необходимо

Что такое финансовая независимость простыми словами

Финансовая независимость простыми словами – это состояние, при котором ваши сбережения и активы приносят достаточно денег, чтобы покрывать ваши расходы, и вы не обязаны работать ради выживания. Это не значит, что вы никогда не будете работать, но вы сможете выбирать, чем заниматься и сколько времени этому уделять.

Такой подход меняет отношение к деньгам. Вы перестаете воспринимать их как средство выживания и начинаете видеть в них инструмент для достижения целей. Финансово независимый человек не переживает, что останется без средств в случае потери работы или болезни.

Финансовая свобода и финансовая независимость – в чем разница

Термины финансовая свобода и финансовая независимость часто путают, и это неудивительно. Они похожи, но обозначают разные уровни благосостояния. Финансовая независимость – это когда вашего пассивного дохода хватает на базовые и комфортные расходы. Вы можете не работать, но крупные покупки и путешествия все еще требуют планирования. При финансовой свободе ваш доход значительно превышает расходы, и вы можете позволить себе почти любые желания, не оглядываясь на бюджет.

Грубо говоря, независимость – это «я могу не работать и жить на свои средства». Свобода – это «я могу делать что угодно, где угодно и когда угодно, потому что деньги не ограничивают мой выбор». Что такое финансовая независимость для обычного человека? Это когда деньги перестают быть источником стресса и становятся источником свободы.

От чего зависит необходимый капитал

Сумма, которая нужна для финансовой независимости, индивидуальна. Нельзя просто взять чужую цифру и применить к себе. Рассмотрим, как рассчитать сумму для финансовой независимости.

Что учесть:

  • Расходы. Сколько вы тратите в месяц на обязательные платежи, комфорт, нерегулярные и крупные покупки.
  • Цели и срок. Если вы планируете не просто выживать, а путешествовать или помогать близким, капитал должен быть выше.
  • Семья и регион проживания. Один человек тратит меньше, чем семья с детьми. Москва и небольшой город – это разные цифры.
  • Налоги и инфляция. Если не учитывать их, расчеты теряют смысл.
  • Допустимый риск. Готовы ли вы вкладывать в доходные, но волатильные активы или предпочитаете консервативные инструменты.

Понимание этих параметров помогает не просто мечтать, а строить реалистичный план. Если интересует, как стать финансово независимым человеком, начните с честного ответа себе на вопрос: сколько мне нужно на самом деле?

Шаг 1 – рассчитать реальные годовые расходы

Первый шаг к финансовой независимости – понять свои реальные расходы. Без цифр вы не сможете рассчитать необходимый капитал.

Начните с разделения трат на категории:

  • Обязательные расходы. ЖКХ, связь, интернет, транспорт, страховки, продукты.
  • Комфортные расходы. Кафе, рестораны, развлечения, спорт, подарки.
  • Нерегулярные расходы. Лечение, ремонт, праздники, крупные покупки.
  • Крупные расходы. Плановые траты раз в год или реже: обучение, страховки, отдых.

Просуммируйте все за год. Не берите среднемесячные цифры, считайте именно годовой бюджет. Как достичь финансовой независимости? Начните с честного расчета, а не с красивых цифр. Реальные расходы часто оказываются на 20–30% выше, чем вы предполагали.

Шаг 2 – учесть резерв и непредвиденные траты

Расчет капитала должен включать резерв. Это деньги, которые защитят вас в случае кризиса, падения доходности активов или внезапных крупных трат. Без резерва ваш план рискует рухнуть при первой же нештатной ситуации.

Рекомендуемый резерв: от 6 до 12 месяцев ваших расходов. При расчетах принято закладывать дополнительный запас прочности – минимум 10–15% сверху. Как обрести финансовую независимость? Для этого нужно учесть не только доходы, но и риски, которые могут этот доход снизить.

Шаг 3 – определить устойчивый чистый доход от капитала

Когда вы знаете свои годовые расходы и запас прочности, можно переходить к расчету капитала. Нужно определить, какой устойчивый чистый доход способен генерировать ваш капитал. Не обещанный, а реальный, очищенный от налогов, инфляции, комиссий и других издержек.

Ожидаемая чистая ставка изъятия – это процент от капитала, который вы можете использовать на свои расходы, не рискуя истощить его. Классическое правило 4% работает в теории, но на практике все сложнее. Что значит быть финансово независимым? Это означает, что ваш капитал обеспечивает доход, которого хватает на жизнь, и вы не переживаете, что деньги закончатся.

Базовая формула расчета капитала

Как рассчитать сумму для финансовой независимости: капитал = годовые расходы / ожидаемая чистая ставка изъятия. Например, если вы тратите 1 млн рублей в год и рассчитываете на чистую доходность 5%, вам потребуется 20 млн рублей. Если ставка изъятия 4%, то уже 25 млн.

Но это только иллюстрация, а не точный прогноз. Формула не учитывает инфляцию, изменения в расходах, налоги и личные обстоятельства. Она помогает понять масштаб цели. Как добиться финансовой независимости: начните с расчета по этой формуле, а затем углубляйтесь в анализ.

Консервативный, базовый и оптимистичный сценарии

Чтобы не полагаться на одну цифру, рассчитайте несколько сценариев. Это поможет понять диапазон и выбрать комфортный уровень риска. Каждый из них подходит для разных целей и психологического восприятия нестабильности.

Варианты:

  • Консервативный сценарий. Ставка изъятия 3–4%. Подходит для тех, кто хочет максимум надежности. Капитал будет больше, но сон спокойнее.
  • Базовый сценарий. Ставка изъятия 5–6%. Реалистичный подход с умеренным риском и диверсификацией.
  • Оптимистичный сценарий. Ставка изъятия 7–8%. Возможен только с активами, которые показывают высокую доходность, и готовностью к колебаниям.

Выбор сценария зависит от вашего возраста, психологического комфорта и гибкости в расходах. Если вы готовы корректировать бюджет в плохие годы, можно выбрать более оптимистичный вариант. Если стабильность для вас важнее всего, остановитесь на консервативном. Главное, не выбирать сценарий, который заставит вас нервничать при первых же изменениях рынка.


Как инфляция меняет расчет

Инфляция – главный враг финансовой независимости. Если вы не учитываете ее, ваш план перестанет работать через 5–10 лет. Представьте: вы рассчитали капитал исходя из сегодняшних расходов, но через 10 лет цены вырастут в 1.5–2 раза. Ваш доход останется прежним, и денег начнет не хватать.

Инфляция в России в 2025 году составила почти 10%, а в 2026 году ожидается 4.5–5%. Это означает, что ваши расходы будут расти каждый год. Поэтому при расчете капитала нужно учитывать, что и расходы, и доходы должны индексироваться. Многих интересует вопрос: финансовая независимость – что это в реальности? Ответ следующий: это способность расти вместе с инфляцией, а не просто фиксировать доход сегодня.

Как учитывать пенсию, работу и другие доходы

При расчете капитала важно не смешивать активный доход и доход от капитала. Если вы продолжаете работать даже после достижения независимости, это не снижает ваши требования к капиталу – это дает больше свободы и запас прочности.

Пенсия тоже может быть источником дохода, но рассчитывать на нее как на основу не стоит. В базовом расчете пенсию лучше не учитывать, а рассматривать как дополнительный бонус. Как сохранить и приумножить накопления? Отделите доход от капитала от доходов, которые зависят от вашего времени и здоровья.

Денежный поток от недвижимости

Недвижимость – один из самых популярных инструментов для создания пассивного дохода. Но важно считать не обещанный доход, а чистый денежный поток. У разных форматов чистая доходность сильно отличается. Если интересует, как стать финансово независимым, к ней следует присмотреться.

Квартиры и самостоятельная аренда

Квартира под сдачу – классический вариант, но его реальная доходность часто разочаровывает. Из арендной ставки нужно вычесть коммунальные платежи, налоги, расходы на ремонт и обслуживание. Плюс периоды простоя между арендаторами, которые могут составлять 1–2 месяца в году.

В итоге чистая доходность редко превышает 3–5% годовых. При этом управление требует постоянного участия: поиск жильцов, контроль оплаты, вызов мастеров. Это уже не пассивный доход, а активная подработка. Как ведут себя успешные люди при выборе недвижимости? Они ищут форматы с более высокой чистой доходностью и минимальной операционной нагрузкой.

Готовые сервисные апартаменты

Готовые сервисные апартаменты с управлением – это альтернатива классической квартире. Инвестор покупает номер в уже работающем апарт-отеле, а управляющая компания берет на себя все операционные задачи. УК обеспечивает загрузку, уборку, обслуживание и решение бытовых вопросов.

Чистая доходность таких объектов обычно составляет 8–12% годовых, что существенно выше, чем у квартиры. Инвестор практически не участвует в управлении. Что делают богатые люди для создания пассивного дохода? Они предпочитают объекты с профессиональным управлением, где не нужно заниматься рутиной.

При выборе апартаментов важно проверять реальную загрузку и историю выплат, условия договора с УК и структуру распределения доходов. Например, сеть апарт-отелей Vertical предлагает готовые апартаменты с уже выстроенными процессами управления в Санкт-Петербурге.

Коммерческие помещения

Ее главное преимущество перед жильем – долгосрочные договоры с арендаторами, индексация арендной ставки и защита от инфляции. Бизнес готов платить больше, потому что помещение приносит ему выручку.

При выборе коммерческого помещения важно оценивать надежность арендатора, срок договора и универсальность объекта. Риск длительной вакантности в коммерции выше, чем в жилье, поэтому важно выбирать помещения в районах с высокой плотностью населения и устойчивым спросом. Секреты успеха богатых людей в том, что они не полагаются на один источник дохода, а диверсифицируют активы.

Сколько объектов недвижимости нужно для независимости

Многие думают, что для финансовой независимости нужно много объектов. На самом деле важнее не количество, а чистый денежный поток. Один объект с доходностью 10% и стабильной загрузкой может дать больше, чем три с доходностью 4% и постоянными простоями.

Важный параметр – не количество квартир, а чистый доход, который остается у вас в кармане. Именно этот доход определяет, насколько вы близки к цели. Запомните, как ведут себя миллионеры при построении портфеля. Они выбирают качество, а не количество.

Как повысить надежность финансовой независимости

Финансовая независимость – это не разовое достижение, а состояние, которое нужно поддерживать. Чем больше запасов прочности, тем выше надежность.

Что для этого нужно:

  • Резерв. Всегда иметь запас на 6–12 месяцев расходов.
  • Несколько источников дохода. Не полагаться на один актив или один инструмент.
  • Страхование. Защищает от внезапных потерь.
  • Регулярный пересмотр плана. Каждый год проверять капитал, расходы и доходность.

Другой вопрос, как сохранить и приумножить накопления в долгосрочной перспективе. Для этого важно регулярно пересматривать план и корректировать его под новые обстоятельства.

Стресс-тест плана

Любой план нужно проверять на прочность. Подумайте, что произойдет, если снизится доходность, вырастут расходы или случится кризис. Хороший план выдерживает несколько стресс-сценариев.

Основные из них:

  • Снижение доходности на 2–3 процентных пункта. Например, если вы рассчитывали на 6% годовых, а получаете только 4%. Это случается из-за изменения ключевой ставки или кризиса. План должен предусматривать временное падение дохода без катастрофы.
  • Рост расходов на 20–30% из-за инфляции. Цены растут быстрее, чем хотелось бы. Если ваши расходы увеличиваются, а доход остается прежним, разница покрывается за счет капитала. Это нужно закладывать в расчеты.
  • Длительный простой объекта недвижимости. Арендатор может съехать, и поиск нового займет 1–3 месяца. Это означает потерю дохода на этот период. В плане должен быть заложен хотя бы 1–2 месяца простоя в год.
  • Крупный ремонт или непредвиденная трата. Протекла крыша, сломалась техника или потребовался капитальный ремонт. Такие расходы случаются не каждый год, но они неизбежны, и резерв на них обязателен.
  • Изменение налогового законодательства. Налоги могут вырасти, льготы отмениться. Это влияет на чистую доходность. План должен быть устойчив к таким изменениям.

Если ваш план рушится при любом из этих сценариев, он недостаточно надежен. Кто такой финансово независимый человек? Тот, кто готов не только к хорошему, но и к плохому сценарию.


Типичные ошибки в расчете

Даже при правильном подходе многие допускают ошибки, которые искажают реальную картину.

Например:

  • Игнорируют инфляцию. Если не закладывать рост цен, расчеты устаревают за пару лет. Сегодняшние расходы через 5 лет будут значительно выше.
  • Забывают про налоги. Доход с капитала облагается налогом, и это снижает чистую доходность. Реальные цифры всегда меньше обещанных.
  • Не учитывают расходы на содержание недвижимости. Коммунальные платежи, налоги, ремонты съедают часть дохода. У разных объектов эти расходы сильно отличаются.
  • Ориентируются на слишком оптимистичную доходность. Ставка 10–12% без рисков существует только в рекламе. В реальности высокая доходность сопровождается либо рисками, либо затратами.

Как научиться приумножать деньги? Избегать этих ошибок и считать реальные цифры, а не обещанные. Только честный расчет приближает к цели. Финансово независимый человек – это не тот, кто не ошибается. Он может просчитаться, но делает выводы и корректирует план.

Пошаговый план достижения финансовой независимости

Чтобы приблизиться к цели, недостаточно просто знать формулу. Нужна система действий, которая превращает расчеты в реальность.

Пошаговый план формирования финансового капитала:

Шаг Действие Результат
1 Запишите свои годовые расходы по категориям: обязательные, необязательные, нерегулярные и крупные Понимание реальной суммы, необходимой для покрытия всех расходов
2 Добавьте резерв на непредвиденные расходы (10–15 %) Запас прочности, который защитит вас от непредвиденных ситуаций
3 Определите реалистичную чистую доходность ваших активов (после вычета налогов, инфляции и расходов) Реалистичная ставка для расчета необходимого капитала
4 Рассчитайте капитал по формуле с несколькими сценариями (консервативный, базовый, оптимистичный) Диапазон целей и понимание того, какой уровень риска вам приемлем
5 Выберите инструменты, которые обеспечат нужный доход (депозиты, облигации, апартаменты, коммерческая недвижимость) Конкретный набор активов для создания денежного потока
6 Начните регулярно инвестировать и реинвестировать часть дохода Рост капитала за счет сложных процентов
7 Каждый год пересматривайте план и корректируйте его с учетом новых обстоятельств Актуальная стратегия, которая адаптируется к изменениям

Главное, не пропускать этапы и регулярно возвращаться к пересмотру. Как обеспечить себе финансовую независимость? Действовать системно, без спешки, но и без остановок.

Заключение

Что делает человека богатым? Не одна удачная сделка, а умение создавать устойчивый денежный поток и защищать его от инфляции, налогов и рисков. Финансовая независимость строится из маленьких шагов: учета расходов, регулярных инвестиций и выбора правильных инструментов. Начните с одного шага сегодня, и через несколько лет привычки превратятся в капитал, а капитал – в свободу.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Какие финансовые привычки помогают быстрее наращивать капитал

Регулярно считать чистый капитал

Первая привычка богатых и успешных людей – знать свой чистый капитал. Это не просто сумма на счетах, а разница между активами и обязательствами. Сколько у вас денег, недвижимости, ценных бумаг минус долги и кредиты.

Состоятельные люди отслеживают эту цифру регулярно, так как им важно понимать динамику, а не просто констатировать факт. Если капитал растет, стратегия работает. Когда стоит на месте или падает, то пора что-то менять. Без цифр невозможно принимать правильные решения.

Контролировать денежный поток

Успешные люди точно знают, сколько денег приходит, уходит и остается для инвестиций. Это не про тотальную экономию на кофе, а про осознанность. Они понимают структуру своих расходов и могут сказать, куда ушел каждый рубль.

Контроль денежного потока помогает вовремя заметить дыры в бюджете и перераспределить средства в пользу накоплений. Важно не просто знать доход, а понимать, сколько свободных денег остается после всех обязательных платежей. Именно эта сумма становится основой для инвестиций.

Сначала формировать резерв

Что делает человека богатым? В первую очередь – дисциплина и умение создавать резерв, прежде чем рисковать. Прежде чем вкладывать куда-либо деньги, состоятельные люди формируют финансовую подушку безопасности. Это запас, которого хватит на 6–12 месяцев жизни без дохода. Они не инвестируют деньги, которые могут срочно понадобиться.

Резерв хранится в ликвидной форме, например, на накопительном счете. Это защита от ситуаций, когда приходится продавать активы в убыток из-за срочной необходимости. Без подушки безопасности любая инвестиционная стратегия становится рискованной.

Инвестировать регулярно

Регулярность важнее попыток угадать идеальный момент. Состоятельные люди инвестируют систематически – ежемесячно, независимо от настроения рынка. Они автоматизируют этот процесс, чтобы он стал привычкой.

Даже небольшие суммы, вложенные регулярно, со временем дают серьезный результат за счет сложного процента. Те, кто ждет «большой суммы» для старта, чаще всего теряют годы. Привычка богатых людей инвестировать каждый месяц важнее размера первого взноса. Миллионеры знают: лучше начать с малого, чем вообще ничего не делать.

Ставить измеримые финансовые цели

Богатые люди не говорят «хочу больше денег». Они формулируют конкретные цели: сумма, срок, назначение и допустимый риск. Это помогает выбрать правильные инструменты и отслеживать прогресс.

Пример: «Через 5 лет иметь пассивный доход 100 тысяч рублей в месяц» звучит понятнее, чем «стать богатым». Измеримые цели превращают абстрактное желание в план действий. Они помогают не сбиваться с пути и корректировать стратегию, если что-то идет не так.

Пример:

Горизонт Пример цели Инструменты
1 год Накопить 500 тыс. рублей на обучение Депозиты, накопительный счет
3 года Собрать первоначальный взнос на квартиру Облигации, фонды
5 лет Создать пассивный доход 50 тыс. руб./мес. Апартаменты, коммерческая недвижимость
10 лет Выйти на пассивный доход 150 тыс. руб./мес. Недвижимость, диверсифицированный портфель

Такая структура помогает не только ставить цели, но и выбирать подходящие инструменты для их достижения. Четкое понимание горизонта и задач делает процесс инвестирования более осознанным.

Повышать норму сбережений вместе с доходом

Когда доход растет, многие автоматически увеличивают расходы: покупают более дорогую машину, переезжают в квартиру побольше. Состоятельные люди поступают иначе: они повышают норму сбережений вместе с доходом.

Если вы получаете прибавку к зарплате, увеличьте процент отчислений в инвестиционный портфель, а не тратьте все на улучшение образа жизни. Это помогает быстрее наращивать капитал без дополнительных усилий. Главное, не допускать автоматического роста постоянных расходов вслед за доходом.


Реинвестировать часть дохода

Проценты, дивиденды и арендный поток направляются на дальнейший рост капитала, а не тратятся на текущие нужды. Это отличает мышление богатых людей: они заставляют деньги работать на себя.

Полученный доход либо направляется обратно в те же инструменты, либо распределяется по портфелю с учетом текущих целей и рисков. Реинвестирование ускоряет рост капитала за счет сложного процента. Это превращает небольшие регулярные вложения в значительные суммы через 5–10 лет.

Диверсифицировать, а не коллекционировать

Успешные инвесторы не собирают активы как коллекцию. Каждый инструмент в портфеле выполняет понятную функцию: защита от инфляции, генерация дохода, сохранение капитала. Это помогает сгладить риски.

Диверсификация не означает покупку всего подряд. Речь о распределении капитала между разными классами активов с понятными задачами. Каждый инструмент должен иметь четкое место в портфеле и не дублировать функции других.

Пример структуры портфеля:

  • 20% – банковские вклады и накопительные счета для сохранения ликвидности;
  • 30% – облигации (государственные и надежные корпоративные) для стабильного дохода;
  • 20% – недвижимость с управлением для регулярного денежного потока;
  • 30% – фонды денежного рынка и ликвидные инструменты для гибкости.

Такое распределение позволяет сочетать надежность, доходность и доступ к деньгам в любой момент.

Считать чистую доходность

Состоятельные люди смотрят не на обещанный процент, а на чистую доходность – то, что остается после вычета комиссий, налогов, простоев, ремонтов, инфляции и стоимости управления. Если вы не отнимаете расходы, вы не знаете реальную прибыль.

Это особенно важно при инвестициях в недвижимость, где скрытые расходы могут съесть значительную часть дохода. Обещанные 12% годовых могут превратиться в 6% реальных, если не учесть все издержки. Навыки миллиардеров включают умение считать деньги до копейки и не доверять обещаниям без расчетов.

Проверять инвестиции до сделки

Успешные инвесторы никогда не вкладываются в то, чего не понимают. Они проверяют модель дохода, документы, контрагента, ликвидность, расходы и условия выхода до того, как отдадут деньги.

Они не полагаются на обещания продавцов или красивую рекламу. Вместо этого они изучают историю объекта, проверяют отчетность и говорят с реальными инвесторами. Это защищает от мошенничества и потерь. В инвестициях важнее не потерять капитал, чем не упустить возможность.

Что проверять перед инвестицией:

  • модель дохода: понятна ли она и откуда берутся деньги;
  • документы: все ли в порядке с правоустанавливающими бумагами;
  • контрагент: кто стоит за сделкой и какая у него репутация;
  • ликвидность: как быстро можно продать актив без потерь;
  • расходы: какие комиссии, налоги и платежи вас ждут;
  • выход: можно ли выйти из инвестиции досрочно и на каких условиях.

После проверки этих параметров инвестор принимает решение. Такой подход исключает импульсивные покупки и защищает от недобросовестных продавцов. Секреты успеха богатых людей в том, что они тратят время на изучение до того, как вложить деньги.

Не принимать финансовые решения под давлением

Миллионеры избегают срочности в финансовых вопросах. Они не поддаются на обещания «гарантированной» доходности и не следуют за толпой. Если решение нужно принять быстро, то это повод насторожиться.

Эффект толпы считается одной из главных ловушек для инвесторов. Когда все вокруг покупают, цены завышены. Когда все продают – занижены. Богатые люди принимают решения на основе собственного анализа, а не эмоций. И это важно запомнить, если вас интересует, как сохранить и приумножить накопления.

Регулярно пересматривать портфель

Как себя ведут богатые люди: не покупают активы и не забывают о них на годы. Они регулярно проверяют портфель на соответствие целям, рискам и жизненным изменениям. Время от времени структура требует корректировки.

Меняются жизненные обстоятельства, рыночные условия, цели. Портфель должен адаптироваться к этим изменениям. Регулярный пересмотр помогает вовремя избавиться от убыточных активов и усилить позиции, которые приносят доход.

Как состоятельные инвесторы используют доходную недвижимость

Недвижимость часто входит в портфель состоятельных людей, но они подходят к ней системно. Их цель – не просто купить объект, а получить рентный денежный поток, который работает на их капитал.

Готовые сервисные апартаменты

Готовые сервисные апартаменты с управлением – один из вариантов доходной недвижимости, который позволяет получать пассивный доход без операционных хлопот. Объект уже работает, управляющая компания на месте, доход поступает регулярно. Инвестору не нужно искать арендаторов или решать бытовые вопросы.

Критерии выбора готовых апартаментов:

  • условия договора с УК: комиссии, сроки, возможность расторжения;
  • расходы на содержание: коммунальные платежи, налоги, обслуживание;
  • реальная загрузка и история выплат за последние 1–2 года;
  • отзывы действующих собственников.

Успешные инвесторы изучают отчетность и говорят с действующими собственниками, чтобы увидеть реальную картину. Только после комплексной проверки они принимают решение о покупке.

Доходность апартаментов с управлением сопоставима с коммерческой недвижимостью и превышает классическую аренду жилья. Но главным фактором успеха считается управляющая компания, которая обеспечивает загрузку, прозрачность и регулярные выплаты.

Коммерческие помещения

Коммерческая недвижимость – еще один инструмент, который используют состоятельные инвесторы для создания долгосрочного арендного потока. Основные преимущества: долгосрочные договоры с арендаторами, индексация арендной ставки, защита от инфляции.

При выборе коммерческого помещения важно оценивать надежность арендатора, срок договора и универсальность помещения. Объекты в районах с высокой плотностью населения и устойчивым спросом обычно сдаются на длительный срок и редко простаивают. Как ведут себя успешные люди при выборе коммерческой недвижимости: они изучают особенности местоположения, информацию об арендаторе и историю объекта, а не полагаются на рекламные обещания.

Какие привычки мешают наращивать капитал

Точно так же, как полезные финансовые привычки ускоряют рост капитала, вредные мешают ему. Важно знать, что стоит исключить из своего финансового поведения.

Привычки, которые мешают копить и приумножать:

  • отсутствие учета расходов не позволяет видеть реальную картину и корректировать поведение;
  • потребительские долги с высокими процентами съедают значительную часть дохода и не дают накопить;
  • импульсивные сделки без проверки ведут к потерям и разочарованиям;
  • избыточная концентрация в одном активе создает высокие риски и может уничтожить капитал;
  • отсутствие резерва заставляет продавать активы в убыток при срочной необходимости.

Осознав эти ошибки, вы сможете избежать их в будущем. Как научиться приумножать деньги: начните с избавления от привычек, которые мешают этому процессу. Поведение богатых людей отличается тем, что они постоянно работают над собой и устраняют то, что мешает росту капитала.


Практический план внедрения привычек на 30 дней

Чтобы превратить знания в действия, можно использовать простой трекер на 30 дней. Начните с малого, и через месяц вы заметите изменения в своем финансовом поведении.

30-дневный план внедрения финансовых привычек успешных людей:

Неделя День Задача
Первая неделя 1 Запишите свой чистый капитал: сложите все активы (наличные, вклады, недвижимость, инвестиции) и вычтите все обязательства (кредиты, долги). Это станет отправной точкой.
2 Начните вести учет расходов. Записывайте все траты за день, даже самые мелкие.
3 Продолжайте вести учет. Добавьте запись обо всех доходах за день.
4 Проанализируйте первые три дня: на что уходит больше всего денег?
5 Продолжайте вести учет. Обратите внимание на импульсивные покупки.
6 Подведите итоги первых пяти дней. Оцените структуру расходов.
7 Составьте примерный бюджет на следующую неделю на основе первых наблюдений.
Вторая неделя 8 Определите, какая сумма вам нужна для финансовой подушки безопасности (обычно это расходы за 3–6 месяцев).
9 Установите фиксированный процент от дохода, который будете откладывать в резерв.
10 Настройте автоматическое списание этой суммы в день получения дохода.
11 Проанализируйте расходы за прошлую неделю и найдите одну статью, по которой можно сократить расходы.
12 Проверьте, как идет процесс накопления. Если возможно, увеличьте процент отчислений.
13 Продолжайте вести учет. Сравните расходы этой недели с расходами прошлой.
14 Подведите итоги двух недель. Оцените, сколько удалось отложить.
Третья неделя 15 Запишите измеримую финансовую цель на год с указанием конкретной суммы и срока.
16 Разбейте годовую цель на месячные этапы: сколько нужно откладывать каждый месяц.
17 Настройте автоматический перевод на инвестиционный счет в день получения дохода.
18 Проверьте, работает ли автоматический перевод. При необходимости скорректируйте сумму.
19 Продолжайте вести учет. Сравнивайте фактические расходы с запланированным бюджетом.
20 Оценивайте прогресс в накоплении. Если отстаете, найдите еще одну статью расходов, которую можно сократить.
21 Подведите итоги трех недель. Отметьте, какие привычки уже начали закрепляться.
Четвертая неделя 22 Проверьте чистый капитал – сравните с показателем первого дня.
23 Проанализируйте доходность инвестиционного счета (если вы его уже открыли).
24 Продолжайте вести учет. Оцените, насколько точно вы соблюдаете бюджет.
25 Сравните текущие накопления с планом на месяц.
26 Проверьте, корректно ли работают все автоматические переводы.
27 Подготовьте данные для итогового обзора: доходы, расходы, накопления, инвестиции.
28 Проведите полный анализ портфеля. Сравните текущие показатели с целями.
29 Оцените, что работает хорошо, а что требует корректировки.
30 Запишите, какие денежные привычки закрепились, и составьте план действий на следующий месяц.

Богатство – это не результат одной удачной сделки, а система ежедневных привычек успешного человека, отточенных годами. Регулярный учет, контроль расходов, систематические инвестиции и грамотное управление рисками превращают скромные накопления в серьезный капитал. Каждый рубль должен работать, а не лежать без движения, теряя свою покупательную способность. Секреты успеха богатых людей не в тайных знаниях, а в ежедневных действиях, которые они повторяют годами, превращая их в автоматические привычки.


Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Какие признаки говорят о качественном инвестиционном проекте

Признак 1 – Понятная экономическая модель

Понятная экономическая модель показывает четкую сумму денег для старта проекта, цели трат, точный прогноз доходов, сроки возврата средств. На этом этапе оценка рисков учитывает возможные потери и рыночные изменения.

Признак 2 – Подтвержденный спрос

Подтвержденный спрос – реальные доказательства того, что клиенты готовы покупать товар или услугу, показывающие точный объем продаж для плана. Включает предварительные заказы, оплаченные контракты, письма о намерениях, анализ рынка через опросы, изучение реальных продаж конкурентов, быстрый запуск рекламы или сайта для сбора контактов потенциальных покупателей, продажи тестовой версии продукта. Спрос на продукт у реальных покупателей важен, так как бизнес начинает приносить выручку сразу после запуска, опираясь на финансовую модель.

Признак 3 – Прозрачная финансовая модель

Прозрачная финансовая модель показывает реальные денежные потоки без скрытых цифр. Прозрачность помогает инвестору оценить текущее финансовое положение, риски при падении продаж или росте цен, сроки возврата вложенных средств. Инвестиционные решения принимаются на базе детальных прогнозов и сценариев с расчетом основных показателей эффективности.

Ключевые показатели эффективности

Для расчета эффективности инвестпроекта используют дисконтированные показатели, которые учитывают стоимость денег во времени, и показатели без дисконтирования. Дисконтированные показатели включают NPV (Чистый дисконтированный доход), IRR (Внутренняя норма доходности), PI (Индекс рентабельности инвестиций), DPP (Срок окупаемости). Показатели без дисконтирования – ROI (рентабельность инвестиций), PP (срок окупаемости).

Срок окупаемости

Срок окупаемости, PP/Payback Period – период, за который чистая прибыль полностью покрывает первоначальные инвестиции (затраты на запуск). Рассчитывают простой и дисконтированный (с учетом инфляции) срок окупаемости:

  • Простой срок окупаемости (PP) показывает, когда накопления станут равны нулю по отношению к вложениям, не учитывает инфляцию и изменение ценности денег со временем. Рассчитывается делением суммы первоначальных инвестиций на годовой (или месячный) чистый денежный поток.
  • Дисконтированный срок окупаемости (DPP) показывает реальный возврат вложенного капитала с учетом рисков и стоимости денег во времени через ставку дисконтирования (например, текущую инфляцию или ставку по депозиту). Рассчитывается умножением будущих доходов на коэффициент дисконтирования с учетом ставки процента.

NPV – Чистая приведенная стоимость

Чистая приведенная стоимость (NPV/Net Present Value) – разница между суммой всех будущих денежных потоков, приведенных к текущему моменту времени, за вычетом начальных инвестиций. Показывает реальную добавленную стоимость к стоимости бизнеса с учетом времени и инфляции.

Положительный NPV со значением выше нуля означает, что проект выгоден, создает новую стоимость, а не просто окупает вложения, то есть принесет больше денег, чем вложено. NPV = 0 означает точку безубыточности, а NPV < 0 – убытки.

IRR – Внутренняя норма доходности

Внутренняя норма доходности (IRR/Internal Rate of Return) – ставка дисконтирования, при которой чистая приведенная стоимость (NPV) равна нулю. Другими словами, это ставка, при которой доходы полностью покрывают затраты и нет убытка. Показывает максимальную ставку поглощения затрат или процент годовых, который зарабатывает бизнес.

Проект считается выгодным, если IRR выше стоимости привлечения заемных средств или требуемой нормы доходности капитала (WACC). IRR должна заметно превышать стоимость привлечения капитала (ставку дисконтирования) и уровень инфляции. IRR – ключевой показатель для оценки и сравнения прибыльности вложений.


Индекс рентабельности PI и окупаемость инвестиций ROI

Индекс рентабельности (PI/Profitability Index) – отношение дисконтированных доходов к сумме вложений. Показывает отдачу инвестиций на каждую вложенную денежную единицу, что полезно при сравнении разных инвестпроектов. PI больше 1 означает прибыль, меньше 1 – убыток.

Рентабельность инвестиций (ROI/Return on Investment) – процент чистой прибыли на вложенные деньги, или доля прибыли в общем объеме затрат. Рассчитывается в процентном выражении отношением доходов за вычетом затрат к сумме затрат. Если ROI больше 0%, есть прибыль. Если 100%, окупились вложения и получена прибыль на эту же сумму.

Денежный поток

Денежный поток (Cash Flow) – разница между всеми поступлениями и выплатами денег на трех основных этапах: инвестиционный (затраты на старте), операционный (деньги от продажи товаров или услуг минус текущие расходы) и финансовый (кредиты, займы, возврат долгов, выплата долей инвесторам). Денежный поток показывает наличие денег на каждом шаге, помогает рассчитать NPV и срок окупаемости.

Признак 4 – Реалистичные сценарии, стресс-тест

Наличие реалистичных сценариев и глубокого стресс-теста доказывают жизнеспособность бизнеса, измеряют запас прочности и защищают инвестора от потери капитала в кризис. Базовые сценарии, основанные на рыночных темпах роста, плановых продажах и реальных затратах без завышенных ожиданий, бывают консервативные (пессимистичные) и оптимистичные. Стресс-тестирование включает анализ чувствительности бизнеса к падению рынка, расчет точки безубыточности.

Признак 5 – Компетентная команда, совпадение интересов

Компетентная команда и совпадение интересов основателей бизнеса и инвесторов – основа любого надежного вложения денег. Когда команда имеет хорошую репутацию, опыт, знает рынок, предоставляет прозрачную отчетность и основатели бизнеса вкладывают собственные средства наравне с инвестором, рост стоимости компании выгоден всем одинаково. Общие цели, грамотное бюджетирование, построение финансовых моделей и коммуникации лежат в основе эффективного управления.

Признак 6 – Юридическая прозрачность

Юридическая прозрачность включает в себя чистоту документов, понятную структуру собственности, соблюдение законов. Четкая структура компании, прозрачные договоры, права собственности, проверка всех документов (Due Diligence) и возможность выхода защищает капитал, позволяет избежать штрафов, банкротства, судебных споров.

Признак 7 – Контролируемые риски

Контролируемые риски нужны для определения возможных проблем, подготовки плана защиты от убытков, снижения рисков потери всего капитала. По измеренным рискам составляют запас прочности: заложенные в бюджете резервные деньги на непредвиденные расходы. Рыночные риски зависят от точности маркетингового анализа, спроса на товар, действий конкурентов.

Признак 8 – Понятный сценарий выхода

Понятный сценарий выхода (Exit Strategy) – точный план того, как инвестор заберет свои деньги с прибылью через продажу доли, выход на биржу (IPO) или обратный выкуп доли (Buyback) основателями компании. Это условие необходимо для определения инвестпроекта надежным.

Как оценивать объект недвижимости

Недвижимость считается самым надежным защитным активом для инвестирования, так как со временем увеличиваются рыночная цена и доход от аренды растет за счет индексации по размеру инфляции. Наибольшим спросом пользуются коммерческая недвижимость и готовые апартаменты, которые приносят стабильный пассивный доход и обеспечивают прирост капитала при продаже.

Объекты недвижимости оценивают с помощью трех основных подходов: сравнительного (анализ рыночных цен), доходного (расчет чистого дохода и срока окупаемости), затратного (расчет себестоимости). Критерии выбора: этап строительства/эксплуатация, локация, инфраструктура, транспортная доступность, самостоятельное управление/услуги управляющей компании.

Готовые апартаменты

Готовые апартаменты – нежилые помещения в уже сданном здании, которые полностью пригодны для жизни или сдачи в аренду и управляются отельным оператором. Цена на готовые апартаменты обычно на 7–15% ниже стоимости квартир, однако имеют более высокую плату за обслуживание, в том числе комиссию управляющей компании до 40% от арендного дохода. Для сравнения объектов недвижимости в апарт-отелях оценивают фактическую загрузку и среднюю цену продажи номера (ADR/Average Daily Rate).

Коммерческие помещения

Коммерческие помещения – нежилые объекты (офисы, магазины, склады), которые приносят стабильный рентный доход по долгосрочным арендным договорам. Наиболее востребован стрит-ритейл в районах с большой проходимостью и транспортной доступностью. Прибыль увеличивается по мере инфляции, если в договорах указана индексация арендных ставок.

Какие документы запросить у инициатора проекта

Для старта работы у инициатора запрашивают проектную заявку (паспорт идеи), бизнес-план/ТЭО, устав проекта. Эти базовые документы помогут понять цель, время выполнения, выгоду, рассчитать затраты, сроки окупаемости. По запросу инвестора инициатор может дополнительно предоставлять чертежи, дизайн-модели, правовые документы (лицензии, патенты, подтверждение полномочий инициатора), финансовую отчетность.

Красные флаги

Игнорирование красных флагов несет угрозу потери вложений для инвестора и основателей бизнеса. Опасными финансовыми и юридическими сигналами могут выступать гарантия быстрой сверхдоходности без риска, скрытая отчетность, задержки выплат, сложные правила возврата денег. Сверхвысокая прибыль (более 50–100% годовых) часто сигнализирует о мошенничестве или критических скрытых угрозах.


Пошаговый алгоритм оценки эффективности

Оценка эффективности инвестиционного проекта включает в себя постановку целей, финансовое моделирование, расчет ключевых показателей (NPV, IRR, срока окупаемости). Эти основные шаги помогают оценить прибыльность бизнеса:

  • Цели, сбор данных. В соответствии с финансовыми целями проводится рыночный анализ для определения нужного объема инвестиций.
  • Финансовая модель. Прогнозирование денежных потоков (поступления, траты) на весь срок жизни проекта с учетом ставки дисконтирования для приведения будущих денег к текущей стоимости.
  • Расчет показателей. Если NPV больше нуля, проект выгоден. IRR сравнивают со стоимостью капитала. Чем меньше срок окупаемости (простой и дисконтированный), тем скорее вернутся вложения.
  • Анализ рисков. Анализ чувствительности определяет, как изменятся результаты при падении продаж или росте цен. По результатам анализа делают итоговый вывод о запуске бизнеса.

Чек-лист качественного инвестпроекта

Оценка качества инвестпроекта включает анализ ключевых параметров, включая репутацию основателей бизнеса, финансы, юридическую чистоту. Отсутствие судебных споров, открытых долгов, прозрачность денежных потоков и выручки, полный пакет документов, доступный для независимого аудита, – положительные знаки для участия в бизнесе.

Заключение

Качество инвестиционного проекта определяется структурным бизнес-планом, устойчивой финансовой моделью, юридической и финансовой прозрачностью, управлением рисками. Эти факторы показывают, насколько идея жизнеспособна и выгодна для инвесторов. Детальный анализ лежит в основе принятия инвестиционных решений.

​
Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Как инвестировать капитал после получения наследства

Первый шаг — юридически оформить наследство и обязательства

Автоматического перехода прав для вступления в наследство не предусмотрено, сделку следует оформлять юридически через нотариуса. Необходимо обратиться в нотариальную контору по месту жительства умершего, подавать заявление на вступление в наследство следует в течение 6 месяцев со дня смерти наследователя. Воспользовавшись профессиональным юридическим сопровождением, можно определить состав наследства, проверить документы, отследить наличие обременений (долгов, кредитов и других).

Провести инвентаризацию капитала

Чтобы вступление в наследство прошло правильно, важно провести инвентаризацию капитала – определить, какие виды активов предстоит унаследовать. Среди последних могут быть:

  • недвижимость (в том числе доли на недвижимое имущество);
  • банковские вклады;
  • ценные бумаги;
  • неликвидные активы;
  • долги.

При составлении списка активов особенно важно уделить внимание неликвидным составляющим, которые могут потребовать финансовых затрат на содержание. Инвентаризация не является обязательной процедурой, поэтому ждать официального запроса от нотариуса не стоит. Провести ее следует самостоятельно совместно с юристом.

Оценить унаследованную недвижимость

После инвентаризации будет проще оценить унаследованное имущество, первоочередное внимание уделяют объектам недвижимости. Оценивают их рыночную стоимость, текущее состояние, расположение и другие характеристики, которые определяют ликвидность.

Недвижимость в дальнейшем можно перепродать или использовать как базу для ведения арендного бизнеса. В обоих случаях важно учитывать состояние объекта, необходимость проведения ремонта и модернизации, а также расположение и характеристики сопутствующей инфраструктуры.

Сформировать резерв и не инвестировать весь капитал сразу

Делать инвестиции после наследства лучше поэтапно. Вначале важно сформировать резерв – подушку ликвидности, которая позволит покрыть расходы в переходный период. Из резервных средств можно оплатить услуги юриста и нотариуса, пошлины и расходы на охрану имущества.

В качестве подушки ликвидности можно использовать средства, представленные на банковском счете, ценные бумаги или активы, которые можно быстро реализовать без потери фактической ценности. Подушка ликвидности на начальном этапе очень важна, поскольку дает страховку от большинства расходов и рисков.

Определить финансовые цели и горизонт

Следующим этапом наследования становится оценка финансовых целей, горизонта инвестирования. Для каждого вида активов важно определить, стоит ли его сохранить для получения регулярного дохода или выгоднее продать и реинвестировать полученные средства в другие инструменты. Некоторые объекты недвижимости и ценности можно сохранить для следующих поколений. Среди финансовых целей, которые могут быть актуальны:

  1. Улучшение жилищных условий;
  2. Погашение кредитных задолженностей;
  3. Получение стабильного дохода;
  4. Реинвестиция средств;
  5. Формирование подушки безопасности.

Полученные по наследству финансовые блага можно использовать и в личных целях, например, для открытия или расширения бизнеса, получения образования, содержания детей.


Определить допустимый риск

При распределении активов руководствоваться следует не только действующими на рынке стратегиями, но и личными предпочтениями. Важно оценить допустимый для себя риск, нельзя копировать стратегию наследователя в ущерб собственным интересам.

Если какие-то активы кажутся бесперспективными, их содержание требует значительных временных и финансовых затрат, их лучше продать и перенаправить средства в более доступные и привлекательные инструменты.

Варианты размещения ликвидной части

К ликвидной части наследства относят все виды активов, которые быстро и легко можно перевести в деньги. Для их размещения можно использовать следующие инструменты:

  • вклады;
  • банковские счета;
  • краткосрочные инструменты для получения прибыли;
  • акции и другие ценные бумаги.

Все эти варианты можно использовать как выгодный способ инвестиций в 2026 году, но для каждой составляющей ликвидной части стоит оценить текущее состояние и дальнейшие перспективы.

Инструменты фиксированного дохода

Для получения регулярных выплат и пассивного дохода можно использовать инструменты, которые приносят фиксированную прибыль. К ним относятся облигации и другие ценные бумаги с фиксированным доходом. Прибыль в этом случае формируется из регулярных дивидендов и купонных выплат.

Важно оценить риски эмитента в текущих рыночных условиях, если они велики, стоит задуматься о досрочной продаже. Она повлечет незначительные финансовые потери в сравнении с рисками обесценивания средств, возможными в будущем.

Недвижимость как источник регулярного дохода

При наследовании новых активов особое внимание стоит уделить недвижимости. Она остается надежным инструментом для сохранения средств и получения прибыли даже в условиях текущей экономической и геополитической неопределенности. Чтобы получить доход, можно использовать несколько стратегий. Выбор конкретной зависит от типа недвижимости, ее текущего состояния и личных предпочтений владельца.

Сохранить, продать или сдавать унаследованный объект

Выбирая, как распорядиться квартирой или домом, владельцы недвижимости могут предпочесть быструю продажу сразу после вступления в наследство, сдачу в аренду или сохранение для дальнейшего использования. Чтобы принять правильное решение, стоит учесть следующие нюансы:

  • оценить чистый доход, который можно получить от продажи прямо сейчас;
  • рассчитать расходы на содержание объекта (необходимость ремонта, оплата коммунальных платежей, имеющихся задолженностей);
  • оценить состояние квартиры, ее ликвидность;
  • дать оценку стоимости, которую можно будет получить через несколько лет.

Сохранять целесообразно только ликвидные объекты, которые со временем будут расти в цене или позволят успешно вести арендный бизнес. После продажи недвижимости важно быстро реинвестировать полученные деньги, чтобы минимизировать влияние инфляции, избежать обесценивания.

Готовые апартаменты с управляющей компанией

Если сохранять объект недвижимости, переданный по наследству, не хочется, его можно продать и инвестировать средства в более прибыльные инструменты. Одним из лучших вариантов остается покупка доходных апартаментов с управлением.

В этом случае все рутинные хлопоты по управлению объектом берет на себя УК, а владелец получает стабильный доход от аренды. УК занимается поиском арендаторов, контролирует оплату аренды, занимается оформлением документов, налоговой отчетностью. Прежде чем вложить средства в апартаменты, важно внимательно проверить договор с управляющей компанией, оценить условия ведения бизнеса и размер прибыли.

Коммерческие помещения

Альтернативой покупке апартаментов может стать приобретение коммерческих помещений. В 2026 году одним из выгодных решений может стать покупка помещений в современных офисных центрах, стрит ретейл, складские помещения малой площади.

Этот вариант подойдет тем, кто хочет основать надежный арендный бизнес и получать стабильный доход, который позволит окупить вложения в кратчайшие сроки. Средний период окупаемости у ликвидных коммерческих объектов составляет 8 – 9 лет. Это значительно быстрее, чем при ведении бизнеса с жилой недвижимостью, где период окупаемости может растянуться на 15 – 20 и более лет.

Как распределить капитал между разными задачами

Перед разделением капитала стоит четко выстроить приоритеты, сформулировать цели. Для каждой задачи выделяют допустимый объем капитала, предварительно оценив возможные риски. Важно понимать, что при распределении прибыль от разных секторов будет разной. При формировании функциональных корзин процент для каждой рассчитывается индивидуально, этот показатель не универсальный.

Налоги и расходы при продаже и инвестировании

В соответствии с п. 18 ст. 217 НК РФ налога на получение наследства в РФ нет. Уплачивать налог нужно, если наследство решено продать или реинвестировать, в этом случае ключевые действующие правила следующие:

  • доход от продажи наследства облагается НДФЛ;
  • если доход менее 2,4 млн. руб., размер НДФЛ составляет 13%, при превышении суммы 15%;
  • налог можно снизить или не платить совсем, если выдержать минимальный срок владения, применить имущественный налоговый вычет, юридически доказать связанные с получением наследства расходы.

Перед совершением сделок с наследством, полученным по завещанию или в общем порядке наследования, стоит проконсультироваться с юристом по налоговым вопросам. Он поможет определить возможность законно снизить расходы на уплату налога.


Как защититься от мошенничества и давления

Решая, куда инвестировать наследство, важно не поддаваться давлению, не предпринимать поспешных решений. Чтобы защитить себя от действий мошенников, не стоит заключать финансовых сделок без проверки, передавать деньги без гарантий юридического подтверждения сделки. Самый большой риск предполагают срочные предложения и гарантии по сделкам, не имеющие юридического подтверждения.

Типичные ошибки после получения крупной суммы

Самыми распространенными ошибками наследников остаются импульсивные покупки, пренебрежение формированием резерва. Многие не оценивают и не рассчитывают расходы, которые необходимы для вступления в наследство, неправильно распределяют капитал без предварительной оценки рисков.

Пошаговый план на первые 12 месяцев

Чтобы избежать распространенных ошибок, в первый год после получения наследства стоит придерживаться следующей стратегии:

  1. Грамотно оформить наследование, в сопровождении юриста проверить наличие обременений по каждому виду активов.
  2. Провести аудит капитала. Оценить, какие составляющие наследства лучше сохранить, а какие предстоит реинвестировать.
  3. Сформировать финансовый резерв, который позволит покрыть текущие расходы в первые 12 месяцев.
  4. Разработать дальнейшую стратегию инвестирования: определить объем капитала, выбрать подходящие инструменты для вложений.
  5. Поэтапно принимать решения об инвестировании каждой доли капитала.

На каждом этапе может потребоваться сопровождение нотариуса и юриста, пренебрегать профессиональной помощью которых не следует.

Заключение

Полученный в наследство капитал можно выгодно инвестировать, сохранить и приумножить средства. Для этого важно соблюдать последовательность действий, пользоваться профессиональным юридическим сопровождением, выбирать надежные инструменты для вложения средств. Не стоит пренебрегать проверкой активов, принимать спонтанных решений и распоряжаться капиталом необдуманно.

​
Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Что такое денежный поток и почему именно он определяет финансовую свободу

Денежный поток – что это простыми словами

Он отражает, какая сумма осталась у вас после всего объема обязательных выплат.

Например, за месяц вам пришло 250 000 р. Из них 180 000 р. ушло на аренду, з/п сотрудникам, налоги, закуп товаров и другие расходы. В таком случае cash flow составит 70 000 р. Именно эту сумму можно направить на развитие, создание финрезерва или инвестиции.

Cash flow и кэш-флоу – это одно и то же?

Да. Cash flow это английское название, переводимое как «денежный поток». В российских источниках встречается несколько вариантов написания:

  • cash flow – оригинальное английское написание;
  • кэш-флоу простыми словами– русская транскрипция английского термина;
  • денежный поток – официальный русский вариант, чаще всего используемый в учебной литературе, деловых статьях и нормативных документах.

Независимо от написания речь всегда идет об одном и том же показателе – движении денег за конкретный период. Поэтому, если в отчете компании или специализированном обзоре вы встретите термин cash flow, его можно понимать как денежный поток без каких-либо различий в смысле.

Денежный поток, выручка и прибыль – в чем разница

Эти показатели часто путают, хотя каждый из них отвечает на свой вопрос. Чтобы не ошибиться при анализе бизнеса или инвестиций, важно понимать разницу.

  • Первое – это оборот, или валовая выручка. По сути, это совокупный номинальный доход, который компания генерирует от реализации своих продуктов или сервисов. Это еще не заработанные деньги в вашем кармане, а просто входящий поток.
  • Второе – чистая прибыль. Из всего полученного дохода мы вычитаем все операционные издержки. То, что остается в сухом остатке, и есть прибыль.
  • И наконец, третье – кэш-флоу. Не абстрактные цифры в отчетах, а живая ликвидность: конкретные суммы, физически зашедшие на расчетные счета и покинувшие их за конкретный отрезок времени. Прибыль может быть огромной, но денег – ноль, если они зависли в дебиторке.

Рассмотрим простой пример.

Предположим, за месяц компания продала товаров на 1 млн рублей. Это ее выручка.

На закупку товаров, аренду, зарплаты, налоги и другие расходы ушло 800 тыс. рублей. В результате прибыль составила 200 тыс. рублей.

Однако покупатели оплатили только часть заказов. На расчетный счет поступило 700 тыс. рублей, а еще 300 тыс. рублей компания получит только в следующем месяце. При этом за текущий месяц она уже перечислила поставщикам, сотрудникам и государству 750 000 рублей.

Получается следующая картина:

  • выручка – 1 млн рублей;
  • прибыль – 200 тыс. рублей;
  • cash flow – минус 50 тыс. рублей.

Этот пример показывает, что прибыль не всегда означает наличие свободных денег. Компания может работать с прибылью, но испытывать нехватку средств из-за отсрочек платежей, крупных закупок или других обязательных выплат.

Виды денежных потоков в бизнесе

В практике финансового учёта принято различать три категории кешфлоу. В совокупности они дают объёмную оценку платёжеспособности и устойчивости бизнеса.

Операционный денежный поток

Этот вид кэш-флоу фиксирует движение денег в рамках повседневной работы предприятия. По нему судят, способна ли компания генерировать доход самостоятельно, не прибегая к продаже активов или внешним заимствованиям. В структуру входят платежи от клиентов за продукцию или услуги, расчёты с поставщиками, зарплата персонала, налоговые отчисления и прочие издержки, обеспечивающие непрерывность процессов. Устойчиво положительное значение этого показателя на протяжении нескольких отчётных периодов служит надёжным индикатором финансового здоровья организации.

Инвестиционный денежный поток

Он отражает операции по покупке и продаже долгосрочных активов. Обычно такие сделки направлены на развитие бизнеса или изменение структуры его имущества.

Например, инвестиционный кэш флоу формируют:

  • приобретение оборудования либо недвижимости;
  • продажа производственных помещений;
  • покупка или продажа долей;
  • траты на длинные проекты.

Финансовый денежный поток

В эту категорию включаются операции с заемными средствами и собственным капиталом: привлечение банковских кредитов, возврат ранее взятых займов, эмиссия акций или вход новых инвесторов, перечисление дивидендов владельцам бизнеса, а также обратный выкуп ценных бумаг.


Чистый денежный поток

Из этого значения видно, сколько фактически осталось у компании или инвестора после того, как из поступлений были вычтены все траты за выбранный период. Именно он позволяет быстро оценить, увеличивается объем свободных средств или, наоборот, сокращается.

Формула расчета чистого денежного потока:

Значение = Все поступления − Все выплаты

К примеру, за 30 дней на счета организации поступило 2,5 млн руб. За этот же период на з/п, аренду, налоги, закуп товаров и другие расходы было потрачено 2,1 млн рублей.

Чистый cash flow составит 400 тыс. рублей.

Свободный денежный поток (FCF)

FCF это финансовый показатель, показывающий объем средств, остающийся в распоряжении фирмы после того, как закрыты все операционные затраты и осуществлены необходимые вложения в развитие и поддержание мощностей. Этот индикатор относится к числу наиболее значимых при анализе финансового положения бизнеса.

В упрощенном виде свободный кэш-флоу можно рассчитать по формуле:

FCF = Операционный cash flow − Капитальные затраты

К капитальным затратам относятся расходы на покупку оборудования, строительство объектов, модернизацию производства и другие долгосрочные инвестиции.

Что показывает FCF инвестору

Когда бизнес из периода в период показывает положительный свободный денежный поток, это сигнализирует о том, что после покрытия всех необходимых издержек и инвестиций у него сохраняется нераспределенный остаток средств. Такая ситуация открывает перед компанией ряд возможностей: направлять деньги на расширение производства, осваивать новые рыночные направления, сокращать долговую нагрузку, выплачивать дивиденды акционерам, пополнять резервный фонд или проводить обратный выкуп собственных ценных бумаг.

Кэш-флоу в личных финансах

Понятие cash flow применяется не только в бизнесе, но и в управлении личными финансами. Источники поступлений и расходов могут быть разными, но все они влияют на итоговый кеш флоу.

  • К поступлениям относятся заработная плата, предпринимательский доход, доход от сдачи недвижимости в аренду, проценты по вкладам, дивиденды и другие поступления.
  • К расходам относятся платежи по кредитам и ипотеке, коммунальные услуги, аренда жилья, продукты, транспорт, налоги, развлечения и любые другие регулярные или разовые траты.

Почему положительный поток важнее разовой высокой прибыли

Представим две компании. Первая по итогам года получила крупную прибыль, но значительная часть денег еще не поступила от покупателей. Вторая заработала меньше, однако стабильно получает оплату и постоянно поддерживает положительный cash flow. Вторая компания часто оказывается в более устойчивом положении.

Это связано с тем, что положительный кэш флоу обеспечивает бизнесу сразу несколько важных преимуществ:

  • поддерживает ликвидность и позволяет своевременно выполнять текущие обязательства;
  • снижает зависимость от кредитов и кассовых разрывов;
  • дает возможность регулярно финансировать развитие;
  • повышает устойчивость бизнеса в периоды снижения спроса или роста расходов.

Регулярные поступления средств, как правило, оказываются важнее разового финансового результата, поскольку именно они обеспечивают непрерывную работу и создают основу для ее долгосрочного развития.

Денежный поток от инвестиционной недвижимости

При покупке инвестиционной недвижимости многие ориентируются только на размер арендной платы. Однако в расчет необходимо включать не только поступления от аренды, но и все затраты, связанные с владением объектом. К ним относятся периоды простоя без арендаторов, расходы на управление недвижимостью, налоги, коммунальные платежи, страхование, текущий ремонт и другие эксплуатационные расходы.

Готовые сервисные апартаменты

В сервисных апартаментах собственнику не нужно самостоятельно искать арендаторов, заниматься заселением гостей, уборкой или решать большинство операционных вопросов. Эти задачи берет на себя профессиональная управляющая компания.

Такой формат позволяет инвестору получать регулярную отчетность о загрузке объекта, доходах, расходах и фактическом cash flow. Благодаря этому оценивать эффективность инвестиций значительно проще, чем при самостоятельной сдаче недвижимости.

Именно по такой модели работают готовые инвестиционные проекты Vertical. Компания предлагает сервисные апартаменты с профессиональным управлением, при котором оператор берет на себя эксплуатацию объекта и взаимодействие с арендаторами, а инвестор получает прозрачную финансовую отчетность и может отслеживать фактический кэш флоу. Информация о проектах и условиях инвестирования представлена на сайте компании.

Коммерческие помещения

При инвестировании в коммерческую недвижимость cash flow во многом зависит от условий договора аренды. Важно учитывать не только размер арендной платы, но и порядок ее индексации, распределение эксплуатационных расходов, обязанности сторон по ремонту и срок действия договора.

Кроме того, необходимо закладывать риск вакантности – периодов, когда помещение остается без арендатора и не приносит доход. Даже кратковременный простой способен существенно снизить годовой кэш-флоу.


Как рассчитать денежный поток объекта

Чтобы оценить эффективность инвестиционной недвижимости, недостаточно знать размер арендной платы. Важно рассчитать сумму, которая фактически остается у собственника после всех обязательных расходов. 

Рассмотрим упрощенный пример.

Предположим, инвестиционный объект приносит 100 000 рублей арендного дохода в месяц.

Далее последовательно вычтем основные расходы:

  • доход от аренды – 100 тыс. рублей;
  • простой объекта (в среднем за год) – 5 тыс. рублей;
  • услуги управляющей компании – 10 тыс. рублей;
  • налоги – 6 тыс. рублей;
  • текущий ремонт и обслуживание – 4 тыс. рублей;
  • прочие траты (страхование, банковские комиссии и др.) – 2 тыс. рублей.

В результате расчет будет выглядеть следующим образом:

100 − 5 − 10 − 6 − 4 − 2 = 73 тыс. рублей.

Именно 73 тыс. рублей составляют cash flow объекта за месяц.

Как увеличить денежный поток без чрезмерного риска

Увеличить кэш-флоу можно разными способами. Наиболее эффективными считаются следующие подходы:

  • Оптимизация расходов. Регулярный анализ затрат помогает выявить необязательные траты и сократить их без ущерба для качества работы или уровня жизни. 
  • Повышение эффективности управления активами. Бизнес может ускорить оборачиваемость денег и улучшить работу с дебиторской задолженностью. Инвесторы – повысить эффективность использования своих активов. Чем меньше простои и неэффективные расходы, тем выше итоговый cash flow.
  • Диверсификация источников дохода. Зависимость от одного клиента, одного проекта или одного инвестиционного актива увеличивает финансовые риски. Несколько независимых источников дохода делают кэш-флоу более стабильным даже при неблагоприятных изменениях в отдельных направлениях.
  • Предварительная оценка спроса и рисков. Перед запуском нового проекта, покупкой инвестиционного актива или расширением бизнеса важно оценить потенциальный спрос, уровень конкуренции и возможные риски. Такой подход позволяет принимать более взвешенные решения и снижает вероятность ухудшения cash flow в будущем.

Отрицательный денежный поток: когда это допустимо и когда опасно

Краткосрочное отрицательное значение кешфлоу не всегда говорит о проблемах – оно считается допустимым, если вызвано вложениями в расширение или модернизацию бизнеса. Например, компания закупает новое оборудование, открывает дополнительное направление бизнеса, а инвестор приобретает актив, который должен приносить доход в будущем. В таких случаях текущие траты временно превышают поступления, но впоследствии ситуация должна измениться.

Опасным считается хронический отрицательный cash flow, при котором поступлений постоянно не хватает для покрытия обязательных трат. Это может привести к росту долгов, нехватке оборотных средств и ухудшению финансовой устойчивости.

Как денежный поток связан с финансовой свободой

Кэш-флоу лежит в основе финансовой устойчивости как компаний, так и частных инвесторов. Именно регулярные поступления позволяют своевременно покрывать текущие расходы, выполнять финансовые обязательства и развиваться без необходимости постоянно привлекать заемные средства или продавать активы.

Поэтому важно не только сформировать капитал, но и обеспечить его способность регулярно генерировать cash flow. Источниками таких поступлений могут быть прибыль бизнеса, арендные платежи, дивиденды, проценты по инвестициям и другие виды регулярного дохода.

Заключение

Cash flow – один из ключевых показателей финансовой устойчивости. Его регулярный анализ помогает поддерживать ликвидность, контролировать расходы, своевременно выполнять обязательства и принимать более взвешенные финансовые и инвестиционные решения.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Как выбрать инвестиции для консервативного инвестора

Цели консервативной стратегии инвестирования

У консервативной стратегии инвестирования есть несколько четких ориентиров, которые отличают ее от агрессивных подходов. Это сохранение капитала в реальном выражении с поправкой на инфляцию, формирование умеренного и стабильного дохода, а также поддержание достаточной ликвидности.

Такая стратегия не ставит задачу обогнать рынок или предугадать движение акций. Ее суть заключается в защите от непредвиденных обстоятельств и планомерном движении к финансовым целям. Человек, выбирающий консервативные инвестиции, исходит из простого правила: лучше получить меньше, но надежно, чем рисковать крупной суммой ради сомнительного выигрыша.

Как определить допустимый риск и срок вложений

Прежде чем выбирать инструменты, важно понять, какой уровень риска для вас действительно приемлем. Ответ зависит от размера накоплений, будущих крупных трат и психологической устойчивости к колебаниям рынка.

Что учесть при определении риск-профиля:

  • Размер финансовой подушки. Если у вас есть запас на 6–12 месяцев жизни без дохода, вы можете позволить себе чуть больше риска.
  • Ближайшие крупные расходы. Если покупка или ремонт запланированы в ближайшие 1–2 года, деньги лучше хранить в ликвидных инструментах.
  • Психологическая готовность. Если падение портфеля на 5–10% вызывает у вас стресс, агрессивные стратегии не для вас.

Также важно определить горизонт инвестирования. Для целей, которые наступят через 1–2 года, подойдут депозиты или облигации с погашением в этот период. Для долгосрочных планов (5–10 лет и более) можно присмотреться к недвижимости или длинным облигациям. Чем длиннее горизонт, тем выше допустимая доля активов с умеренным риском.

Основные принципы консервативного инвестирования

Любая стратегия, претендующая на звание консервативной, строится на нескольких фундаментальных правилах. Они работают независимо от того, выбираете ли вы вклады, облигации или недвижимость.

Диверсификация и лимиты на один актив

Главное правило любого портфеля: не класть все яйца в одну корзину. Даже самый надежный инструмент может столкнуться с проблемами, и диверсификация помогает сгладить последствия.

Консервативная стратегия инвестирования – это в первую очередь управление рисками через распределение капитала между разными классами активов.

Опытные инвесторы рекомендуют придерживаться следующих ограничений:

  • доля одного актива в портфеле не должна превышать 10–15%;
  • доля одного эмитента (банка, компании, девелопера) – не более 20–25%;
  • распределение между классами: вклады, облигации, недвижимость, ликвидные фонды.

Правильная диверсификация позволяет сохранить стабильность портфеля даже в периоды экономической нестабильности.

Понятная модель дохода и прозрачные расходы

Инструмент, который сложно понять, редко подходит консервативному инвестору. Вы должны четко представлять, как формируется доход, какие расходы ждут и кто получает ваши деньги. Если в продукте много скрытых комиссий или запутанных условий, от него лучше отказаться.

У консервативных инструментов инвестирования модель дохода должна быть предсказуемой. Это может быть фиксированный процент, купонный доход или арендная плата. Расходы – прозрачными и понятными: налоги, комиссии УК, плата за обслуживание. Чем проще конструкция, тем меньше вероятность неприятных сюрпризов.

Запас ликвидности

Даже в рамках консервативной стратегии важно сохранять часть средств в высоколиквидных активах. Это деньги, к которым вы можете получить доступ в течение нескольких дней без потерь. Такой запас защищает от ситуаций, когда средства понадобились срочно, а все активы заморожены.

Эксперты рекомендуют держать в ликвидной форме не менее 10–15% портфеля. Это могут быть накопительные счета, фонды денежного рынка или короткие облигации. Не направляйте все средства в долгосрочные и неликвидные объекты, это противоречит самой идее консервативного подхода.

Банковские вклады и накопительные счета

Банковские вклады традиционно считаются основой консервативного портфеля инвестиций. Они дают гарантированный доход, защищены системой страхования и не требуют специальных знаний. Однако важно помнить, что доходность по вкладам меняется вслед за ключевой ставкой, и ее нужно регулярно актуализировать.

Накопительные счета – более гибкий инструмент. Они позволяют пополнять и снимать деньги без потери процентов, хотя ставка по ним часто ниже, чем по срочным вкладам. Для консервативного инвестора оба инструмента полезны: вклады для фиксации дохода на определенный срок, накопительные счета для хранения резервного фонда. Перед выбором банка проверяйте актуальные ставки, условия и наличие страхового покрытия по официальным источникам.

Государственные и качественные корпоративные облигации

Облигации – следующий по надежности инструмент после депозитов. Государственные облигации (ОФЗ) считаются практически безрисковыми, поскольку их выпускает Министерство финансов. Корпоративные облигации надежных компаний дают чуть более высокий доход, но требуют проверки кредитного рейтинга эмитента.

При работе с облигациями важно помнить о нескольких рисках, о которых часто забывают начинающие инвесторы:

  • кредитный риск – вероятность того, что эмитент не сможет выплатить долг;
  • процентный риск – изменение рыночной стоимости облигации при колебаниях ключевой ставки;
  • риск досрочной продажи – если вы решите продать облигацию раньше срока, ее цена может оказаться ниже номинала.

Для консервативных инвесторов подходят только облигации с высоким рейтингом и понятным сроком погашения. Перед покупкой стоит изучить рейтинг эмитента от ведущих агентств, а также обратить внимание на дату погашения и размер купона.


Фонды денежного рынка и другие ликвидные инструменты

Фонды денежного рынка (например, на бирже) – это инструмент, который позволяет получать доход, близкий к ключевой ставке, при высокой ликвидности. Деньги можно вывести за 1–2 дня, что делает их отличным вариантом для хранения резервной части портфеля.

У таких фондов есть свои особенности: они не имеют банковской гарантии, их доходность может меняться, и взимаются комиссии за управление. Однако для консервативной стратегии это удобный инструмент, особенно если нужна гибкость в управлении капиталом. Важно выбирать фонды с низкими комиссиями и понятной структурой, это делает их более предсказуемыми для инвестора.

Недвижимость в консервативной части портфеля

Недвижимость часто воспринимается как надежный актив, и это действительно так: она материальна, приносит рентный доход и со временем растет в цене. Но у нее есть и риски: низкая ликвидность, возможные простои, расходы на содержание.

Для инвестора важны именно эти параметры. Материальность актива дает уверенность, рентный доход создает денежный поток, но нужно быть готовым к тому, что продать объект быстро не получится. Недвижимость должна занимать в портфеле ту часть, которая рассчитана на долгосрочное владение и не требует срочной продажи.

Готовые апартаменты с действующим управлением

Готовые апартаменты с профессиональным управлением – один из наиболее сбалансированных вариантов недвижимости для консервативного инвестора. Объект уже работает, управляющая компания на месте, доход поступает регулярно. Инвестору не нужно искать арендаторов или решать бытовые вопросы.

При выборе такого объекта важно проверять несколько моментов:

  • реальная загрузка и история выплат за последние 1–2 года;
  • условия договора с УК: комиссии, сроки, возможность расторжения;
  • расходы на содержание: коммунальные платежи, налоги, обслуживание;
  • отзывы действующих собственников.

Коммерческие помещения с понятным арендным спросом

Коммерческая недвижимость способна стать полноценной частью консервативного портфеля, если подходить к выбору с умом. Важно оценивать качество арендатора, срок договора, наличие индексации и универсальность помещения. Долгосрочные договоры с надежными арендаторами дают стабильный доход и защиту от инфляции.

При выборе коммерческого помещения стоит отдавать предпочтение объектам в районах с высокой плотностью населения и устойчивым спросом. Помещения под магазины у дома, аптеки или пункты выдачи заказов обычно сдаются на длительный срок и редко простаивают. Это делает их более предсказуемым инструментом для инвестора.

Какие активы не становятся консервативными только из-за рекламы

Некоторые продукты активно рекламируются как надежные, но на самом деле таковыми не являются.

Есть несколько признаков, которые должны насторожить:

  • обещание высокой доходности без понятного источника прибыли;
  • сложная структура продукта, которую трудно объяснить;
  • концентрация в одном объекте или одном эмитенте;
  • отсутствие прозрачной отчетности и истории выплат.

Если вы не можете объяснить, как зарабатываются деньги, скорее всего, это не ваш инструмент. Для консервативного инвестора прозрачность всегда важнее обещанной доходности.

Как сравнивать инструменты

Для выбора подходящего инструмента полезно использовать таблицу, где сравниваются ключевые параметры: риск, ожидаемый доход, ликвидность, горизонт инвестирования, расходы и сложность управления.

Параметр Банковский вклад Облигации Апартаменты с УК Коммерция
Риск Минимальный Низкий Средний Средний
Доходность На уровне ключевой ставки минус 1–2% 6–8% 8–12% 8–12%
Ликвидностьс УК Высокая Средняя Низкая Низкая
Горизонт 1–3 года 1–5 лет 5–10 лет 5–10 лет
Расходы Минимальные Комиссии УК, налоги УК, налоги
Участие инвестора Нет Нет Минимальное Минимальное

Таблица помогает увидеть сильные и слабые стороны каждого инструмента и принять осознанное решение.

Как собрать консервативный портфель по задачам

Сборка портфеля зависит от ваших финансовых целей.

Пример распределения по задачам без жестких фиксированных долей:

Задача Рекомендуемый инструмент
Резерв на случай непредвиденных ситуаций Накопительный счет, фонды денежного рынка
Цели на 1–3 года Краткосрочные облигации, депозиты
Регулярный доход Апартаменты с управляющей компанией, коммерческая аренда
Долгосрочный рост и защита от инфляции Недвижимость, долгосрочные облигации

Каждая часть портфеля решает свою задачу: резерв для спокойствия, краткосрочные инструменты для текущих целей, доходные для создания денежного потока, долгосрочные для сохранения капитала.


Стресс-тест консервативной стратегии

Хорошая стратегия должна выдерживать как спокойные времена, так и кризисные ситуации. Проверьте свой портфель на несколько сценариев.

  • Падение цен на недвижимость на 10–15%. Умножьте текущую стоимость объекта на 0,85–0,9 и оцените, как изменится общая стоимость портфеля.
  • Рост расходов на управление и содержание. Увеличьте текущие ежемесячные платежи (коммуналка, налоги, УК) на 20–30% и посмотрите, сколько останется от дохода.
  • Длительный простой объекта. Заложите в расчет отсутствие арендных поступлений в течение 3–6 месяцев и проверьте, хватит ли резервов.
  • Необходимость досрочного выхода из актива. Оцените, какую цену вы готовы принять при срочной продаже (обычно минус 10–15% от рыночной) и как это повлияет на общий результат.
  • Снижение дохода на 20–30%. Уменьшите арендный или купонный поток на указанный процент и проверьте, покрывает ли оставшийся доход ваши минимальные потребности.

Если в каждом из этих сценариев вы сохраняете контроль и не теряете больше, чем готовы, стратегия работает. Если хотя бы один из них ставит вас в критическое положение, пересмотрите структуру портфеля.

Типичные ошибки консервативного инвестора

Даже при самом осторожном подходе можно допустить ошибки, которые сведут на нет все усилия по сохранению капитала.

Наиболее распространённые:

  • Избыточная концентрация во вкладах. Депозиты кажутся безопасными, но они не защищают от инфляции, и их доходность может не покрывать рост цен.
  • Игнорирование инфляции. Цель не просто сохранить номинал, а сохранить покупательную способность. Если доходность ниже инфляции, капитал реально обесценивается.
  • Погоня за «гарантированной» доходностью. В реальности гарантий не бывает. Обещания высокой доходности с низким риском – это маркетинговый трюк, за которым часто скрываются непрозрачные схемы.

Эти ошибки объединяет одно: они возникают из-за того, что инвестор упрощает реальность. Чтобы их избежать, достаточно регулярно пересматривать структуру портфеля, сравнивать доходность с инфляцией и критически оценивать любые обещания высокой прибыли.

Пошаговый чек-лист выбора инвестиции

Выбор подходящего инструмента – это процесс, который лучше не доверять интуиции. Системный подход помогает отсеять неподходящие варианты и сосредоточиться на тех, которые действительно соответствуют вашим целям.

Пройдитесь по этому списку перед тем, как принять окончательное решение:

  1. Оцените свой риск-профиль и горизонт инвестирования.
  2. Проверьте все расходы и комиссии по инструменту.
  3. Убедитесь, что модель дохода вам понятна.
  4. Изучите контрагента и историю выплат.
  5. Проверьте ликвидность (как быстро можно выйти без потерь).
  6. Сравните доходность с инфляцией и альтернативами.

Следуя этому чек-листу, вы сможете оценить любой инвестиционный предложение объективно, не поддаваясь эмоциям и маркетинговым обещаниям.

Заключение

Консервативное инвестирование – это не перечень конкретных активов, а продуманный подход к управлению рисками. В 2026 году частный инвестор может выбирать из депозитов, облигаций и недвижимости с управлением. Каждый из этих инструментов решает свою задачу. Консервативность определяется не названием бумаги или объекта, а тем, насколько хорошо вы контролируете возможные потери.

​
Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Как определить недооцененный объект недвижимости до роста цены

Почему низкая цена сама по себе не означает выгодную инвестицию

Низкая стоимость часто скрывает проблемы, которые способны полностью перекрыть предполагаемую прибыль. Перед покупкой дешевого помещения необходимо исключить основные группы рисков:

  1. Слабый спрос. Если объект расположен в локации с низкой пешеходной проходимостью или высокой конкуренцией, это может привести к длительным простоям.
  2. Юридические ограничения. Наличие обременений, судебных споров или градостроительных запретов ограничивают использование площади.
  3. Высокие эксплуатационные расходы. Изношенные инженерные сети, высокие налоги или коммунальные платежи уменьшат чистую прибыль.

Низкая цена без анализа причин ее формирования может повлечь покупку неликвидного актива, от которого будет сложно избавиться в будущем.

С чего начать оценку: определить цель и инвестиционный горизонт

На начальном этапе нужно определить стратегию работы с капиталом. Существует три основных подхода к инвестированию, которые ориентированы:

  • на арендный доход – покупка объекта, который сразу приносит стабильную ежемесячную прибыль от аренды;
  • рост стоимости – приобретение площадей в развивающихся районах для последующей перепродажи после подорожания;
  • смешанная стратегия – сдача объекта в аренду с расчетом на последующий рост его цены для продажи в будущем.

Перед тем как выбрать объект для инвестиций, нужно определиться, для каких задач он будет приобретен.

Сравнение цены объекта с рынком

Чтобы оценить адекватность стоимости, нужно сопоставить выбранное помещение с похожими объектами. При сравнении учитывают:

  • локацию – расстояние до транспортных узлов, качество застройки и пешеходный трафик;
  • физические характеристики – площадь, высоту потолков, состояние отделки;
  • назначение и формат – юридический статус помещения, возможности его коммерческого использования.

После сравнения аналогов можно сделать вывод, существует ли реальный дисконт или цена соответствует качеству площади.

Как собрать выборку сопоставимых предложений

Для объективного анализа нужно корректно сделать выборку объектов. При формировании выборки исключают несопоставимые варианты:

  • объекты разных классов качества и разных стадий строительства;
  • помещения с принципиально разным юридическим статусом (например, жилые квартиры и нежилые помещения);
  • площади с несопоставимым техническим оснащением или выделенной электрической мощностью.

Ошибки на этом этапе приводят к искажению финансовой модели.

Цена предложения и реальная цена сделки

Цены в объявлениях на агрегаторах отражают только ожидания продавцов, а не всегда фактическую стоимость. На разницу между запрашиваемой и реальной ценой влияют:

  • размер торга – готовность продавца снижать цену при появлении реального покупателя;
  • срок экспозиции – длительное нахождение объекта в рекламе вынуждает собственника закладывать дисконт;
  • срочность продажи – необходимость быстро продать помещение снижает его стоимость на 5-15%.

Ориентироваться только на рекламные цены нельзя, так как они чаще всего завышены.

Признаки локации с потенциалом роста

Инвестиционная привлекательность недвижимости во многом зависит от развития территории, на которой она расположена. На развивающуюся локацию указывают:

  • транспортная доступность – строительство новых станций метро, дорожных развязок;
  • деловая и туристическая активность – открытие бизнес-центров, точек притяжения и рост потока гостей города;
  • дефицит предложения – ограниченный объем свободных площадей при стабильно высоком спросе.

Покупка помещения в строящемся или только развивающемся районе позволяет заработать на дорожании объекта. По мере развития инфраструктуры цена недвижимости растет быстрее, чем в уже готовых локациях.


Инфраструктурные проекты и развитие района

Обещания застройщиков о будущем развитии территории требуют обязательной проверки по официальным градостроительным планам. При анализе инфраструктуры проверяют:

  • утвержденную документацию (наличие объекта в генеральном плане развития);
  • сроки и подтвержденные источники финансирования;
  • реальный статус работ (фактическое начало строительства).

Важно опираться не на рекламные обещания, а на официальные документы. Это защитит от покупки объектов в районах с затянувшимся или отмененным строительством.

Пешеходный и автомобильный трафик для коммерческого объекта

Для коммерческих площадей интенсивность и качество трафика влияют на размер арендной ставки. Качество трафика – это соответствие уровня доходов проходящих людей ценовому сегменту арендатора.

Значение трафика оценивается через профиль бизнеса. Пешеходный поток важен для общепита, аптек, продуктового ритейла и сферы услуг. Автомобильный трафик определяет успешность специализированных магазинов, шоурумов и сервисных центров. Высокий трафик снижает риск простоя помещения.

Оценка арендного спроса

От наличия арендного спроса зависит, насколько стабильным будет денежный поток после покупки. Для оценки спроса анализируют:

  • средние арендные ставки за помещение в аналогичных объектах района;
  • срок экспозиции – время, за которое объект в данной локации находит арендатора;
  • сезонность – колебания спроса и ставок в течение года;
  • уровень вакантности – долю пустующих помещений в данном районе;
  • портрет потенциального арендатора, заинтересованного в площади.

Выбирая перспективные районы, инвестор защищает капитал от долгих простоев.

Как отличить реальный спрос от завышенных ожиданий

Для проверки реальности ставок анализируют:

  • срок экспозиции – если помещение сдается дольше 2-3 месяцев, заявленная ставка завышена;
  • фактическую загрузку – заполняемость соседних аналогичных объектов;
  • срок поиска арендатора.

Завышенные арендные ставки в объявлениях часто создают ложное впечатление об экономической эффективности объекта.

Финансовая модель объекта

Оценка любого помещения завершается сведением всех доходов и расходов в финансовую модель, которая позволяет оценить, насколько перспективная недвижимость.

В расчет финансовой модели включают:

  • первоначальные затраты – стоимость покупки, расходы на оформление, ремонт и оснащение;
  • операционные доходы – регулярная выручка от аренды с учетом вероятного простоя;
  • операционные расходы – налоги, коммунальные платежи, страхование и эксплуатация.

Расчет позволяет увидеть реальную окупаемость без завышенных рекламных цифр.

Валовая и чистая доходность

При анализе объекта важно разделять доход и реальные деньги, поступающие инвестору.

Для этого рассчитывают два показателя:

  • валовую доходность – отношение годовой арендной выручки к стоимости покупки объекта;
  • чистую доходность – отношение годовой выручки за вычетом всех расходов (простой, налоги, ремонт, управление) к общим затратам на приобретение.

Ориентироваться при принятии решения следует только на чистую доходность, так как она отражает фактический финансовый результат.

Срок окупаемости и сценарии изменения цены

Финансовая модель должна быть устойчивой к изменениям экономической ситуации на рынке. Для этого просчитывают три возможных сценария:

  1. Базовый – расчет на основе текущих арендных ставок и среднерыночной заполняемости.
  2. Оптимистичный – учитывает рост ставок и минимальный простой после развития инфраструктуры района.
  3. Стрессовый – показывает работу объекта при падении ставок на 15-20% и простое до 2-3 месяцев в году.

Стресс-тест позволяет оценить предел прочности проекта и защитить капитал при неблагоприятных условиях.

Что проверять в готовых апартаментах

Главное преимущество готовых апартаментов – возможность изучить фактическую экономику объекта до подписания договора.

При аудите готового объекта проверяют:

  • историю заполняемости – фактическую загрузку помещений по месяцам за прошлый год;
  • финансовые отчеты – реальные суммы выплат владельцам за вычетом комиссии управляющей компании;
  • качество работы оператора – состояние мест общего пользования, уровень сервиса и отзывы клиентов.

Готовые апартаменты исключают период ожидания строительства и позволяют получать доход с первых дней владения. В Москве, Санкт-Петербурге и других крупных городах данный формат пользуется стабильным спросом со стороны арендаторов.

Что проверять в коммерческом помещении

В коммерческих помещениях важно проверить технические характеристики, юридическую чистоту и потенциал самой локации:

  • назначение и статус – разрешенные виды использования помещения и отсутствие градостроительных ограничений;
  • инженерную мощность;
  • вход и витрины – отдельный вход с улицы без ступеней, удобство для клиентов и площадь фасадного остекления под рекламу;
  • интенсивность пешеходного и автомобильного трафика;
  • ликвидность формата – универсальность площади и сложность поиска нового арендатора при смене бизнеса.

Соответствие помещения техническим требованиям бизнеса гарантирует его высокую ликвидность при смене арендатора.

Юридические и технические причины дисконта

Заниженная цена объекта часто объясняется наличием скрытых проблем, которые потребуют существенных затрат или сделают его использование невозможным.

К основным источникам юридических и технических рисков относятся:

  • несогласованные перепланировки – снос несущих стен, изменение фасада;
  • ограничения по использованию – запрет на определенные виды деятельности в здании или охранные зоны;
  • технический износ – необходимость полной замены инженерных сетей, ремонта перекрытий или крыши.

Из-за юридических или технических сложностей инвестиционная привлекательность объектов недвижимости может резко снизиться.


Красные флаги ложной недооцененности

На ложную недооценку указывают следующие признаки:

  1. Скрытые расходы или обещанная доходность, существенно превышающая среднерыночные показатели без видимых причин.
  2. Отсутствие документального подтверждения текущих арендных выплат или загрузки.
  3. Неликвидная планировка без возможности эффективного зонирования (глубокие помещения без окон, узкие коридоры).
  4. Непрозрачная история владения или попытки продать объект по доверенности.

Выявление хотя бы одного из этих факторов требует глубокой проверки объекта.

Пошаговый чек-лист проверки объекта до покупки

Процесс оценки состоит из последовательных этапов:

  • Сбор аналогов – сравнение цены помещения с аналогичными объектами в том же классе и локации.
  • Анализ спроса – проверка фактических арендных ставок и периода поиска арендаторов.
  • Расчет финансовой модели – подготовка базового и стрессового сценариев с учетом всех сопутствующих расходов.
  • Юридический аудит – проверка прав собственности, наличия обременений и истории предыдущих сделок.
  • Технический аудит – оценка состояния коммуникаций, несущих конструкций и планировочного решения.
  • Стресс-тестирование – оценка устойчивости объекта к возможному снижению ставок и простою.

Проверка объекта перед покупкой помогает снизить риски, принять обоснованное решение о покупке или отказаться от сделки, чтобы сохранить капитал.

Заключение

Недооцененная недвижимость дает возможность получить более высокую доходность за счет разницы между текущей ценой помещения и его реальным потенциалом. Выгода покупки зависит не от обещаний продавца, а от проверки юридической истории, состояния объекта и перспектив района.

Инвестиционная привлекательность подтверждается совокупностью факторов и расчетами – от фактического арендного спроса до понятного плана продажи актива. Финансовый анализ позволяет защитить капитал и сделать вложения в недвижимость предсказуемым источником дохода.


Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Как защитить капитал от дефолта

Что такое дефолт и чем он отличается от девальвации

Дефолт – это отказ или невозможность выполнить финансовые обязательства в срок и в полном объеме. Для государства это неплатеж по госдолгу, для банка – отзыв лицензии или банкротство, для компании – невыплата купонов или основного долга по облигациям.

Девальвация – снижение курса национальной валюты относительно других валют. Рубль становится дешевле доллара, евро или юаня. Это не отказ платить, а изменение стоимости самой денежной единицы. Для частного инвестора каналы влияния разные:

  • при дефолте банка или эмитента облигаций возникает риск потери части или всей суммы сверх застрахованного лимита;
  • при девальвации рубля падает покупательная способность рублевых сбережений, растут цены на импорт и валютные обязательства (ипотека в валюте, аренда за границей, обучение детей);
  • одновременно оба события усиливают инфляцию и сокращают реальную доходность вкладов и облигаций.

Разграничение этих рисков имеет принципиальное значение. Решая, как уберечь деньги от дефолта, инвестор в первую очередь оценивает надежность банков, эмитентов и финансовых инструментов. При девальвации приоритет меняется: главной задачей становится сохранение реальной стоимости капитала, а не только его номинального объема.

Что может происходить с вкладами при дефолте

В России действует государственная система страхования вкладов. Если у банка отзывают лицензию или вводят мораторий на удовлетворение требований кредиторов, возмещение вкладчикам выплачивает Агентство по страхованию вкладов (АСВ) в пределах установленного законодательством лимита. По состоянию на середину 2026 года действуют следующие правила:

  1. Базовый лимит – 1,4 млн рублей на одного вкладчика в одном банке. В эту сумму входят все вклады, накопительные и текущие счета, а также начисленные проценты.
  2. По безотзывным сберегательным сертификатам сроком более трех лет действует отдельный повышенный лимит 2,8 млн рублей. Эти суммы не суммируются с базовым лимитом в минус: в одном банке можно получить до 4,2 млн рублей при сочетании обычных вкладов и таких сертификатов.
  3. Выплата производится в рублях в течение 14 рабочих дней после наступления страхового случая (при своевременной подаче заявления).
  4. Не страхуются: средства на счетах адвокатов и нотариусов (в определенных случаях), электронные деньги, вклады в филиалах иностранных банков за рубежом, субординированные депозиты.

Если сумма превышает лимит, оставшаяся часть попадает в общую очередь кредиторов. Возврат зависит от продажи активов банка и может занять годы, а процент возврата часто ниже 100 %. Поэтому, что будет с вкладами при дефолте, определяется не только финансовым состоянием банка, но и тем, какая часть средств защищена системой страхования и насколько диверсифицированы ваши сбережения.

Как девальвация влияет на рублевые сбережения

Девальвация напрямую снижает реальную стоимость денег, которые лежат в рублях.

Основные каналы воздействия:

  1. Покупательная способность. При росте курса доллара на 20 % цены на многие импортные товары и услуги растут сопоставимо или сильнее.
  2. Инфляция. Ослабление рубля ускоряет рост цен на широкий круг товаров, включая продукты и стройматериалы.
  3. Валютные обязательства. Если у вас есть платежи в валюте (ипотека, аренда, образование, лечение), рублевых сбережений становится недостаточно.
  4. Реальная доходность вкладов. Даже ставка 15–18 % годовых может не покрыть инфляцию + девальвацию в отдельные периоды.

Исторически рубль несколько раз терял значительную часть стоимости за короткие промежутки времени. Поэтому, как сохранить рубли от обесценивания – вопрос не только банковских ставок, но и структуры всего портфеля.

Первый уровень защиты – ликвидный резерв

Прежде чем распределять капитал по инструментам, нужно четко разделить деньги на текущие расходы и долгосрочные сбережения. Ликвидный резерв – это сумма, которой хватит на 6–12 месяцев обязательных платежей семьи (жилье, еда, транспорт, кредиты, медицина, коммунальные услуги). Эти средства должны:

  • храниться в максимально надежных и быстро доступных инструментах;
  • не превышать страховой лимит АСВ в каждом банке;
  • быть номинированы преимущественно в той валюте, в которой вы несете основные расходы.

Только после формирования такого резерва можно переходить к распределению оставшегося капитала. Иначе при любом стрессе придется продавать долгосрочные активы в самый неподходящий момент и фиксировать убытки. Именно поэтому решение о том, что делать при девальвации рубля, лучше принимать еще до возникновения кризисного сценария. Предварительно сформированный план действий помогает сохранять рациональный подход к управлению капиталом и не поддаваться рыночной панике.

Диверсификация по инструментам, валютам и срокам

Хранить все средства в одной валюте, одном банке или одном инструменте – одна из самых частых и дорогих ошибок. Диверсификация снижает зависимость от любого отдельного события: отзыва лицензии, резкого движения курса или падения цены конкретного актива. Практический подход выглядит так:

  • по инструментам — распределение капитала между банковскими вкладами, облигациями, валютными активами, защитными инструментами и недвижимостью;
  • по валютам — хранение части средств в рублях для текущих расходов, а части — в твердых валютах или активах, номинированных в них, чтобы снизить влияние девальвации на покупательную способность капитала;
  • по срокам — сочетание краткосрочных инструментов, обеспечивающих ликвидность, со средне- и долгосрочными вложениями, ориентированными на сохранение стоимости капитала и потенциальный рост.

Эффективная стратегия строится не на попытке угадать самый доходный актив, а на снижении совокупного риска портфеля. Поэтому при девальвации рубля, куда вложить деньги лучше следует рассматривать через призму диверсификации, а не поиска единственного «защитного» решения.


Банковские инструменты

Банковские вклады и накопительные счета остаются базовым элементом защиты благодаря системе страхования. Ключевые параметры, которые нужно учитывать:

  1. Лимиты. Не превышайте 1,4 млн рублей на одного человека в одном банке (включая проценты). По безотзывным сберегательным сертификатам сроком более трех лет действует отдельный лимит 2,8 млн рублей.
  2. Надежность. Предпочтение стоит отдавать банкам из списка системно значимых. Информацию проверяйте на сайте ЦБ РФ.
  3. Сроки. Чем длиннее срок, тем выше ставка, но тем ниже гибкость. Имеет смысл комбинировать короткие и средние сроки.
  4. Возможность досрочного доступа. Вклады с частичным снятием или накопительные счета позволяют быстро получить деньги без полной потери процентов.
  5. Актуальные условия. Ставки и комиссии меняются. Перед размещением сверяйте договор и тарифы на дату открытия.

Банковские инструменты хорошо решают задачу сохранности номинала в пределах страховки, но не защищают от девальвации рубля. Поэтому тем, кто ищет, как защититься от девальвации рубля, важно сочетать банковские продукты с валютными активами, недвижимостью и другими инструментами диверсификации.

Облигации и риск эмитента

Облигации нередко считают почти таким же надежным инструментом, как банковский вклад. На практике их доходность всегда сопровождается определенными рисками, которые важно учитывать до покупки.

Основные из них:

  1. Кредитный риск. Эмитент — государство, банк или компания — может столкнуться с финансовыми трудностями и не исполнить обязательства по выплате купонов или погашению долга.
  2. Рыночный риск. При росте процентных ставок стоимость ранее выпущенных облигаций снижается. Если продать бумаги до даты погашения, можно получить убыток, даже при отсутствии проблем у эмитента.

Корпоративные облигации обычно предлагают более высокую доходность, но требуют тщательной оценки финансового состояния эмитента. Снизить риски помогает диверсификация между несколькими выпусками и ограничение доли каждого эмитента в портфеле.

Валюта и валютные активы

Валютные инструменты помогают сохранить покупательную способность при ослаблении рубля, однако несут собственные риски:

  1. Курсовой риск. Валюта может не только расти, но и снижаться относительно рубля в отдельные периоды.
  2. Спреды. При покупке и продаже разница между курсом покупки и продажи в банках и обменниках часто составляет 1–3 % и больше в периоды волатильности.
  3. Ограничения. Существуют лимиты на снятие наличной валюты и особенности налогообложения валютной переоценки.
  4. Соответствие будущим расходам. Валюту имеет смысл держать в той мере, в какой она нужна для будущих платежей (обучение, путешествия, импортные покупки, зарубежная недвижимость).

Валютная часть портфеля – это не спекуляция на курсе, а страховка под конкретные обязательства. Именно такой подход помогает понять, как сохранить деньги при девальвации без лишних потерь на конвертации.

Золото и другие защитные активы

Золото, серебро и отдельные другие активы традиционно рассматривают как защиту в периоды неопределенности. Важные оговорки:

  1. Рост цены не гарантирован. Золото может долго находиться в боковике или снижаться.
  2. Волатильность. На коротких горизонтах цена металла способна меняться на 10–20 % и более.
  3. Ликвидность. Физическое золото продается с дисконтом к биржевой цене, особенно в небольших объемах. Обезличенные металлические счета и фонды ликвиднее, но несут инфраструктурный риск.
  4. Расходы. Хранение, страховка, спреды при покупке/продаже и возможные комиссии снижают итоговую доходность.

Золото и похожие активы могут занимать ограниченную долю портфеля как дополнительный элемент диверсификации. Они не заменяют ликвидный резерв, банковскую страховку и материальные активы с денежным потоком.

Недвижимость как часть защитной стратегии

Недвижимость – материальный актив, который нельзя «обнулить» одним решением регулятора или банка. Однако она не равна полной защите капитала. Цена объекта может снизиться на 15–30 % в кризис, помещение может простаивать месяцами, а продажа в сжатые сроки часто проходит с дисконтом 10–20 %. Кроме того, есть расходы на содержание, налоги и управление.

При правильном выборе недвижимость дает три практических преимущества: сохранение стоимости в реальных активах, возможность получать регулярный доход и защиту от части инфляционных рисков.

Готовые апартаменты и регулярный арендный поток

Готовые апартаменты отличаются от строящегося жилья тем, что сразу генерируют денежный поток. Покупатель не ждет сдачи дома и не несет строительные риски. При грамотном выборе локации и управляющей компании объект может приносить 6–9 % годовых чистыми после всех расходов. На что обязательно смотреть:

  1. Реальный спрос. Анализируйте заполняемость похожих объектов в радиусе 1–2 км за последние 12–24 месяца.
  2. Качество управляющей компании. Проверьте ее опыт, отзывы собственников и прозрачность отчетности.
  3. Полную структуру расходов: коммунальные платежи, фонд капитального ремонта, страхование, комиссия УК, налоги. Чистая доходность часто оказывается на 2–3 п.п. ниже валовой.
  4. Устойчивость дохода в стресс-сценарии. Заложите падение загрузки на 20–30 % и рост операционных расходов на 15 %. Если объект остается в плюсе – это хороший признак.

Готовые апартаменты удобны тем, что позволяют быстро запускать аренду и получать деньги уже в первый месяц владения. Это один из рабочих способов, как защитить сбережения от девальвации рубля, потому что арендные ставки в привлекательных локациях обычно подтягиваются вслед за инфляцией.

Коммерческие помещения

Коммерческая недвижимость (стрит-ритейл, небольшие офисы, помещения свободного назначения) часто дает более высокую доходность – 8–12 % годовых и выше. Главные факторы успеха:

  1. Качество арендатора. Предпочтение стоит отдавать компаниям с устойчивым бизнесом и долгой историей работы.
  2. Договор. Оптимальны долгосрочные договоры (3–5 лет и более) с индексацией арендной платы на уровень инфляции или фиксированный процент.
  3. Универсальность объекта. Помещение, которое легко перепрофилировать (например, из магазина в пункт выдачи или кафе), снижает риск простоя.
  4. Локация с пешеходным и автомобильным трафиком.

При девальвации и росте инфляции коммерческие объекты с индексацией договора помогают сохранять реальную доходность. Именно поэтому многие инвесторы рассматривают их как элемент защиты от девальвации.

Что делать с долгами и крупными обязательствами

Любые крупные обязательства нужно сопоставлять с активами по двум параметрам: валюте и срокам.

  • если у вас ипотека или кредит в рублях, а доходы тоже в рублях – это относительно сбалансированная позиция;
  • валютный кредит при рублевых доходах создает серьезный риск при ослаблении рубля;
  • краткосрочные обязательства лучше закрывать или рефинансировать заранее, пока ставки и курсы относительно стабильны.

Практическое правило: не держать крупные долги в той валюте, в которой у вас нет стабильного денежного потока. Иначе при девальвации стоимость обслуживания кредита резко вырастет.


Сценарный план защиты капитала

Имеет смысл заранее прописать действия под несколько сценариев.

  1. Девальвация рубля на 20–30 %. Увеличить долю активов, номинированных в твердых валютах или привязанных к ним (часть валютных вкладов, готовые апартаменты и коммерция с возможностью индексации аренды). Пересмотреть структуру рублевых обязательств.
  2. Банковский стресс / отзыв лицензий. Держать в каждом банке сумму в пределах страхового лимита АСВ. Иметь резерв на другом банке или в другом инструменте.
  3. Рост инфляции выше 15–20 %. Смещать акцент в сторону активов с плавающей или индексируемой доходностью (коммерческая недвижимость с индексацией, отдельные облигации, арендный поток).
  4. Снижение доходов семьи. Использовать заранее созданный ликвидный резерв. Не трогать долгосрочные защитные активы до исчерпания резерва.

Такой план снижает вероятность импульсивных решений. Когда человек заранее знает, что делать при девальвации рубля со сбережениями, он действует спокойнее.

Чего не стоит делать в период паники

В моменты резкого движения курса или новостей о проблемах банков чаще всего совершают четыре ошибки:

  • импульсивная конвертация всех рублей в валюту по пиковому курсу и с большими спредами;
  • концентрация всех средств в одном банке, одной валюте или одном объекте недвижимости;
  • покупка активов на заемные деньги в надежде «успеть»;
  • участие в непроверенных схемах «гарантированной защиты» с обещаниями высокой доходности.

Эти действия часто приводят к фиксации убытков именно тогда, когда нужно сохранять хладнокровие. Лучше заранее определить лимиты и правила, чем принимать решения под давлением новостного фона.

Как проверить надежность решения

Перед тем как размещать значительную сумму, проверьте решение по шести пунктам:

  1. Контрагент. Банк должен входить в систему страхования вкладов. Эмитент облигаций – иметь понятную отчетность и кредитный рейтинг. Продавец недвижимости – подтвержденное право собственности.
  2. Права. Документы должны однозначно фиксировать ваши права (договор вклада, выписка из ЕГРН, условия облигационного выпуска).
  3. Ликвидность. Оцените, за сколько дней и с каким дисконтом вы сможете вернуть деньги.
  4. Расходы. Учтите комиссии, налоги, расходы на управление и возможные спреды при конвертации.
  5. Риски. Отдельно выпишите кредитный, рыночный, валютный и операционный риски.
  6. Официальный источник. Информацию о страховых лимитах берите только с сайта АСВ, данные о банке – с сайта ЦБ РФ, сведения об объекте недвижимости – из Росреестра.

Если хотя бы по одному пункту ясности нет – решение требует доработки.

Пошаговый чек-лист действий

  1. Сформируйте ликвидный резерв на 6–12 месяцев расходов в надежных банках в пределах страхового лимита.
  2. Разделите оставшийся капитал по инструментам, валютам и срокам.
  3. Проверьте, чтобы сумма в каждом банке не превышала 1,4 млн рублей (или 2,8 млн по безотзывным сертификатам сроком более трех лет).
  4. Сопоставьте валюту и сроки ваших активов с обязательствами.
  5. При наличии свободного капитала рассмотрите готовые апартаменты или коммерческие помещения с проверенным спросом и понятным арендным потоком.
  6. Заранее пропишите действия под сценарии девальвации, банковского стресса и роста инфляции.
  7. Раз в полгода пересматривайте структуру портфеля и актуальность документов.

Заключение

Защита капитала строится не на одном «идеальном» инструменте, а на заранее подготовленном плане и диверсификации. Разные риски требуют специальных мер: страховые лимиты работают против банковского дефолта, валютная и реальная диверсификация – против девальвации, а готовые апартаменты и коммерческие помещения добавляют материальный актив и арендный поток.

Самое дорогое в кризис – принимать решения под давлением. Поэтому ликвидный резерв, понятная структура портфеля и заранее прописанные действия под основные сценарии дают больше спокойствия, чем любые обещания полной сохранности. Регулярный пересмотр и дисциплина в соблюдении собственных правил остаются главными практическими инструментами.

​
Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Какую недвижимость проще всего сдавать в аренду

Что означает «проще сдавать»

Высокая ставка еще не означает выгодную аренду. Объект может приносить много за один месяц, но простаивать следующие два. Поэтому при оценке важны несколько факторов:

  • устойчивый спрос со стороны арендаторов;
  • короткий период простоя;
  • понятная целевая аудитория;
  • прогнозируемые расходы;
  • возможность передать управление специалистам.

Именно сочетание этих параметров показывает, какая недвижимость лучше для сдачи в аренду. Для одного инвестора приоритетом станет минимальное личное участие, для другого – максимальный денежный поток, для третьего – долгосрочный договор с одним арендатором.

Какие факторы определяют арендный спрос

На первом месте стоит локация. Для жилья важны транспорт, места работы, учебные заведения, магазины и социальная инфраструктура. В коммерции дополнительно учитывают пешеходный трафик, видимость входа, плотность жилой застройки.

Второй фактор – аудитория. Студенту, семье, туристу, деловому гостю или предпринимателю нужны разные объекты. Поэтому перед покупкой важно понимать, какая недвижимость лучше сдается.

Значение имеет состояние помещения. Квартира с исправной техникой и аккуратной отделкой быстрее готова к заселению. Для бизнеса важны планировка, мощность электроснабжения, витрины, возможность размещения вывески.

На спрос влияет и ставка. Если похожие квартиры в районе сдают за 60 тыс. руб., цена 75 тыс. руб. может увеличить срок экспозиции. Потерянный месяц иногда обходится дороже, чем небольшая корректировка стоимости аренды.

Квартиры для долгосрочной аренды

Долгосрочная аренда – понятный формат для частного собственника. Жилье востребовано у специалистов, студентов, семей, людей, которые переезжают в другой район или город.

Плюс квартиры – широкий круг потенциальных жильцов. При удачном выборе арендатора собственник получает платежи каждый месяц и не занимается постоянными заселениями.

Минус – необходимость периодически искать нового жильца. После выезда может понадобиться уборка, ремонт, замена техники. Затем снова проводятся показы и переговоры.

Например, при ставке 60 тыс. руб. в месяц максимальные поступления за год составят 720 тыс. руб. Один месяц простоя уменьшит сумму до 660 тыс. руб., два месяца – до 600 тыс. руб. После этого еще нужно вычесть обязательные расходы.

Поэтому, решая, какую недвижимость выгоднее сдавать в аренду, лучше считать результат за 12 месяцев, а не ориентироваться только на месячную ставку.

Какие планировки и локации востребованы чаще

Универсального варианта для любого города нет. Около вузов спрос могут поддерживать студенты, рядом с деловыми районами – сотрудники компаний. Для семей важны отдельная спальня, школы, детские сады и повседневная инфраструктура.

Даже в Москве объекты у делового центра и в удаленном жилом квартале рассчитаны на разную аудиторию. Перед покупкой полезно изучить 15-20 похожих предложений рядом: площадь, состояние, цену, срок экспозиции.

Чем точнее объект отвечает потребностям местной аудитории, тем легче сдавать его без длительного простоя.

Квартиры для посуточной аренды

Посуточная сдача способна давать более высокую выручку в отдельные периоды, но требует значительно больше управления. Допустим, стоимость проживания составляет 5 тыс. руб. в сутки. При загрузке 20 дней в месяц выручка достигнет 100 тыс. руб. Но из этой суммы нужно оплатить клининг, расходные материалы, комиссии площадок, обслуживание и другие затраты.

Кроме того, 20 занятых дней нельзя автоматически переносить на каждый месяц. Спрос меняется в зависимости от сезона, праздников и событий в городе.

Владельцу приходится контролировать бронирования, заезды, выезды, уборку и вопросы гостей. Эти задачи можно передать управляющему, но его услуги уменьшают чистый доход. Поэтому посуточная модель оправдана там, где подтвержден стабильный поток краткосрочных клиентов.


Готовые сервисные апартаменты

Готовые сервисные апартаменты подходят инвесторам, которые хотят получать арендный доход без постоянного участия в текущих процессах. Основную работу может выполнять профессиональная управляющая компания:

  • продвигать объект;
  • принимать бронирования;
  • заселять гостей;
  • организовывать клининг;
  • обслуживать номер;
  • контролировать загрузку.

Собственнику не приходится самостоятельно работать с каждым гостем. Это заметное преимущество по сравнению с самостоятельной посуточной сдачей квартиры.

Есть еще один плюс готового объекта. Здание уже существует, поэтому перед покупкой можно оценить номер, общие зоны, транспортную доступность и качество сервиса. Если апарт-отель работает, инвестор может запросить историю его показателей.

Перед сделкой важно проверить договор с УК: порядок выплат, комиссию, расходы собственника, срок действия соглашения, правила ремонта и условия выхода из программы. Для инвестора, который выбирает, какую недвижимость купить для сдачи в аренду с минимальным личным участием, готовые сервисные апартаменты могут быть удобным вариантом.

Как проверить реальную загрузку апарт-отеля

Ориентироваться только на заявленную доходность нельзя. У работающего объекта стоит запросить:

  1. Загрузку по месяцам за последний год.
  2. Среднюю фактическую стоимость проживания.
  3. Размер комиссии УК.
  4. Расходы, которые оплачивает собственник.
  5. Историю выплат по аналогичным номерам.

Если летом загрузка достигает 90%, это не означает, что такой показатель сохранится зимой. Поэтому оценивать апарт-отель лучше по данным минимум за 12 месяцев, отдельно рассматривая высокий и низкий сезон.

Коммерческие помещения для сдачи в аренду

Коммерческая недвижимость работает иначе: помещение арендуют для ведения бизнеса. Для частного инвестора наиболее понятны небольшие объекты под магазины, услуги, салоны, аптеки или пункты выдачи.

Преимущество готового коммерческого помещения заключается в возможности проверить реальное окружение. Видно, сколько домов заселено поблизости, какой поток людей проходит рядом, какие компании уже работают.

Для коммерции важна универсальность. Чем большему числу арендаторов подходит объект, тем проще найти нового пользователя после освобождения помещения.

Помещение с арендатором и свободное помещение

Объект с действующим арендатором дает готовый денежный поток. Например, при цене покупки 12 млн руб. и аренде 100 тыс. руб. в месяц валовые поступления составят 1,2 млн руб. в год.

Перед покупкой проверяют срок договора, ставку, индексацию, задолженность и условия расторжения. Само наличие арендатора не гарантирует выгодную сделку.

Свободное помещение не приносит доход сразу, зато собственник получает возможность самостоятельно выбрать бизнес и установить новую ставку. Главный риск – неизвестный срок поиска арендатора.

Какие характеристики важны бизнесу

При выборе коммерческого помещения оценивают:

  • отдельный вход;
  • витрины и видимость с улицы;
  • пешеходный поток;
  • электрическую мощность;
  • планировку;
  • возможность разгрузки;
  • место для вывески;
  • доступность для клиентов.

Для кофейни, магазина и пункта выдачи требования различаются. Чем универсальнее помещение, тем шире круг потенциальных арендаторов.

Сравнительная таблица форматов

Показатели доходности и простоя зависят от города, района, состояния объекта и арендной ставки, поэтому универсальных цифр для всех объектов нет.

Параметр Долгосрочная квартира Посуточная квартира Сервисные апартаменты Коммерческое помещение
Порог входа зависит от города цена жилья плюс оснащение цена готового номера зависит от площади и локации
Спрос широкий зависит от потока гостей туристы, деловые гости бизнес
Простой зависит от района зависит от сезона оценивается по загрузке зависит от спроса бизнеса
Расходы средние повышенные УК и содержание содержание, ремонт
Управление собственник или агент активное профессиональная УК собственник или агент
Ликвидность зависит от рынка жилья зависит от объекта зависит от проекта зависит от локации
Риски смена жильцов сезонность работа УК уход арендатора

Как рассчитать чистую доходность аренды

Сравнивать недвижимость нужно по сумме, которая остается после расходов. Допустим, объект куплен за 10 млн руб. и приносит 900 тыс. руб. в год. На содержание, управление и ремонт уходит 180 тыс. руб. Остается 720 тыс. руб. Отношение этой суммы к стоимости покупки составляет 7,2%. Но если перед началом аренды пришлось вложить еще 500 тыс. руб., считать результат следует уже от 10,5 млн руб.

Необходимо учитывать и простой. Один месяц без арендатора – около 8,3% года, два месяца – около 16,7%. Поэтому расчет без резерва почти всегда выглядит привлекательнее реального результата.

Что проще сдавать без личного участия

Долгосрочная квартира требует участия в основном при поиске жильца, его выезде и возникновении бытовых проблем. Часть задач можно передать агенту.

Посуточная аренда требует постоянной работы с бронированиями, уборкой и гостями, если собственник не нанимает управляющего.

Готовые сервисные апартаменты изначально позволяют передать значительную часть операционной работы профессиональной УК. Управляющая компания берет на себя продвижение, заселение, клининг и обслуживание.

Коммерческое помещение с надежным долгосрочным арендатором тоже может требовать немного времени собственника. Основные вопросы связаны с договором, платежами и состоянием объекта.

Как выбрать объект под конкретную аудиторию

Какую недвижимость лучше сдавать в аренду? Сначала стоит определить будущего арендатора, только затем покупать недвижимость.

Студентам важны цена и транспорт. Семьи оценивают площадь, школы, магазины. Туристам нужны удобная локация и легкое заселение. Деловым гостям важны транспорт, сервис и оснащение.

Сетевой бизнес оценивает трафик, технические параметры и потенциальный оборот точки. Небольшой локальный бизнес обращает внимание также на размер ежемесячного платежа.

Чем точнее объект соответствует потребностям аудитории, тем выше вероятность стабильной аренды.


Юридические особенности аренды разных форматов

Жилую и коммерческую недвижимость нельзя оценивать по одинаковым налоговым правилам. Например, ФНС разъясняет, что НПД применяется к доходам от сдачи жилых помещений, тогда как доход от аренды нежилой недвижимости под этот режим не подпадает.

Для объектов, работающих как средства размещения, необходимо учитывать их юридический статус и действующие правила предоставления соответствующих услуг. Постановлением Правительства РФ от 27 ноября 2025 г. N 1912 утверждены правила для гостиниц и иных средств размещения.

Перед покупкой нужно проверить назначение помещения, документы и действующие договоры.

Основные риски арендного объекта

Главный риск – простой. Каждый месяц без арендатора напрямую уменьшает годовые поступления.

Второй риск – снижение ставки. Иногда выгоднее немного уменьшить цену, чем долго держать объект пустым.

Третий – износ. Квартира требует ремонта и замены техники, коммерческое помещение может потребовать восстановления после арендатора.

Также возможны задержки платежей. Для коммерции особенно заметна зависимость от одного арендатора: после его ухода денежный поток прекращается полностью.

В сервисных апартаментах результат дополнительно зависит от качества управляющей компании и фактической загрузки.

Пошаговый чек-лист выбора недвижимости для сдачи

  • Определите общий бюджет с учетом ремонта и оснащения.
  • Выберите будущую аудиторию.
  • Изучите район, транспорт и инфраструктуру.
  • Сравните не менее 15 похожих предложений.
  • Рассчитайте возможный простой.
  • Учтите содержание, ремонт, налоги и управление.
  • Составьте базовый и консервативный финансовые сценарии.
  • Проверьте документы и действующие договоры.
  • Решите, кто будет заниматься управлением.
  • Сравните объекты по чистому годовому доходу.

Заключение

Ответ на вопрос, какую недвижимость лучше сдавать, зависит от бюджета, аудитории, допустимого риска и готовности инвестора участвовать в управлении.

Долгосрочную аренду проще планировать. Собственник получает фиксированную плату по договору и обычно реже занимается поиском новых жильцов.

Посуточная аренда способна приносить больше в отдельные периоды, но зависит от загрузки и требует активного управления.

Готовые сервисные апартаменты удобны возможностью передать операционные задачи профессиональной УК. Инвестор покупает существующий объект, может оценить его состояние и запросить историю работы.

Готовое коммерческое помещение позволяет изучить реальный трафик, окружение и технические характеристики. При покупке объекта с действующим арендатором инвестор получает уже сформированный денежный поток, но договор и финансовое состояние арендатора нужно проверять отдельно.

Поэтому выбирать, какую недвижимость лучше купить для сдачи, стоит не по самой высокой арендной ставке. Главные показатели – чистый доход за год, возможный простой, расходы и объем личного участия собственника.

Оставить заявку
Оставьте Ваш телефон, и наш менеджер свяжется с Вами в течение дня!
Начните зарабатывать вместе с Vertical
Оставьте заявку, и мы пригласим вас на онлайн или офлайн встречу
Бери больше,
плати меньше!
Акция действует до 25.10
Скидка от 7% до 15% за оптовую покупку от 2-х номеров
Подробнее
Осенние скидки