

Чтобы прибыль не была случайным результатом отдельных инвестиций, нужен грамотно собранный портфель пассивного дохода. Разберем, как его сформировать с нуля, какие активы можно сочетать и какую роль в нем могут играть готовые апартаменты и коммерческая недвижимость.
Что такое инвестиционный портфель пассивного дохода
Это набор активов, которые регулярно приносят деньги без постоянного участия инвестора. Основные источники:
- Проценты по банковским вкладам и облигациям.
- Дивиденды по акциям.
- Арендные платежи от недвижимости.
Главное отличие: в портфеле для роста капитала инвестор рассчитывает прежде всего на увеличение стоимости активов. Для пассивного вида дохода важнее регулярные поступления, поэтому в него можно объединять разные инструменты.
С чего начать
Перед тем как собрать инвестиционный портфель для пассивного дохода, определите, сколько денег вы можете вложить. Это поможет не инвестировать наугад, а сразу понимать, к какой цели вы идете.
1. Определите необходимый размер пассивного дохода
Начните с конкретной суммы. Например, если после выхода на пенсию вам потребуется дополнительно 100 тыс. рублей в месяц, именно эту цифру нужно использовать как ориентир. Учтите будущие расходы и инфляцию, чтобы цель не оказалась слишком низкой.
2. Рассчитайте капитал, необходимый для достижения цели
Зная желаемый результат и предполагаемую прибыль, можно оценить необходимые вложения. В частности, при условных 10% в год для получения 1 миллиона рублей потребуется около 10 млн руб. затраченных средств. На практике результат будет зависеть от выбранных активов, налогов и расходов.
3. Определите срок инвестирования и допустимый уровень риска
Чем дольше срок, тем больше вариантов для формирования портфеля пассивного дохода. При этом заранее решите, насколько спокойно вы относитесь к временному снижению стоимости ваших объектов, и какую часть денег допустимо подвергать риску.
4. Выберите валюту и географию инвестиций
Определитесь, в какой валюте вы будете получать и тратить ваши поступления. Распределите вложения между рынками разных стран, чтобы не зависеть от ситуации только в одной экономике.
Какие активы можно включить в портфель пассивного дохода
Его нужно строить сразу из нескольких источников. Каждый элемент работает по-своему, поэтому нежелательно ограничиваться одним видом вложений.
Банковские вклады и облигации
Эти инструменты — основа той части, от которой инвестор ждет процентный доход. По вкладу банк начисляет проценты, по облигациям вы получаете купоны.
При выборе таких инструментов важно учитывать:
- размер и периодичность выплат;
- срок размещения;
- возможность досрочно забрать деньги или продать бумагу;
- уровень риска.
Акции и дивидендные стратегии
Дивиденды — часть прибыли компании, которую она распределяет между владельцами бумаг. При этом выплаты не гарантированы: компания может уменьшить дивиденды или отказаться от них.
Есть и другой риск: цена самой акции может заметно снизиться. Поэтому дивидендные бумаги способны давать более высокий потенциальный результат, но требуют спокойного отношения к колебаниям стоимости.
Готовые апартаменты
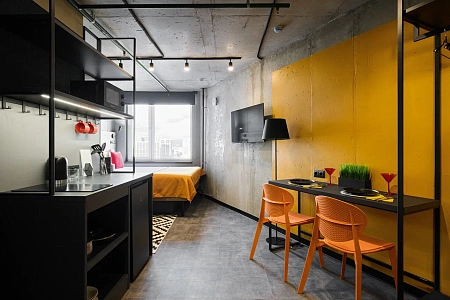
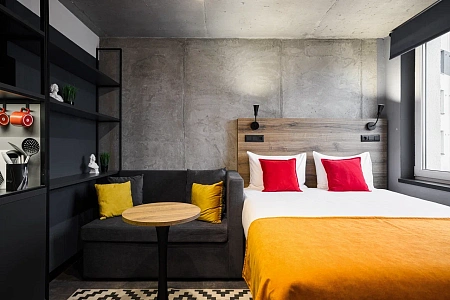
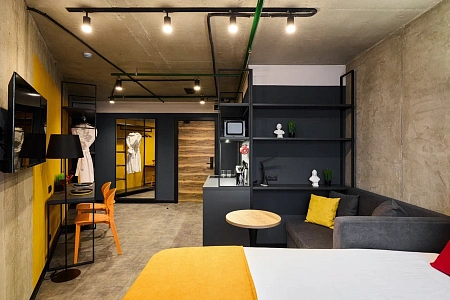
Их можно сдавать в аренду сразу после покупки и получать регулярные платежи. Если передать объект управляющей компании, не нужно самостоятельно заниматься поиском арендаторов, заселением и текущей операционкой.
При этом доход будет складываться из двух частей: арендных поступлений и потенциального роста стоимости объекта.
Коммерческие помещения
Офисы и торговые площади также формируют регулярный приток денег. Долгосрочный договор с арендатором позволяет заранее знать величину поступаемых средств на период аренды.
При выборе помещения особенно важно проверить:
- Расположение и спрос в конкретной локации.
- Потенциальную ставку аренды и заполняемость.
- Необходимые затраты на содержание и управление.
- Возможность продать объект в будущем.
В итоге портфель можно собрать так, чтобы одни активы давали регулярные выплаты, а другие дополняли их потенциальным ростом стоимости.
Как собрать инвестиционный портфель для пассивного дохода
Сначала определите цель и средства, которыми располагаете, а затем подберите активы, срок вложений и допустимый риск.
Шаг 1. Определите инвестиционный капитал и финансовую цель
Посчитайте, сколько денег вы можете вложить сейчас и какую сумму хотите получать в будущем. Не смешивайте инвестиционный капитал с повседневными расходами и финансовой подушкой.
Шаг 2. Рассчитайте желаемый ежемесячный доход
Определите конкретную сумму, которую хотите получать каждый месяц. От нее будет зависеть необходимый капитал и структура вложений.
Шаг 3. Распределите капитал между разными классами
Не обязательно выбирать что-то одно. Часть денег можно разместить в облигациях и на депозитах, часть направить в акции, а часть — в жилые помещения или коммерческую недвижимость.
Шаг 4. Оцените доходность, риски и ликвидность
Смотрите не только на потенциальную прибыль. Важно понимать, насколько легко вернуть деньги и какую просадку вы можете переждать без необходимости продавать объекты в неудачный момент.
Шаг 5. Сформируйте несколько источников
Старайтесь не зависеть от одного денежного потока. Например, купоны и проценты могут сочетаться с дивидендами и арендными платежами.
Шаг 6. Регулярно контролируйте и ребалансируйте портфель
Со временем доли активов меняются. Периодически проверяйте состав портфеля и при необходимости перераспределяйте деньги, чтобы он по-прежнему соответствовал вашей цели и уровню риска.
Как распределить инвестиции между активами
Нужно учитывать, какую задачу выполняет каждый актив. Один может давать регулярные выплаты, другой — сохранять ликвидность, третий — создавать потенциал для роста капитала.
При выборе долей смотрите на три основных параметра:
- Риск — насколько сильно может измениться цена объекта.
- Ликвидность — как быстро можно вернуть вложенные деньги без существенной потери в цене.
- Потенциальная доходность — сколько прибыли способен принести актив с учетом расходов и возможных потерь.
Не обязательно распределять деньги между всеми вариантами. Например, инвестору с небольшим капиталом сложно сразу купить готовый объект, поэтому логичнее сначала накопить ликвидность, а затем добавить недвижимость при достижении необходимой суммы.
Главный принцип — не искать идеальную пропорцию. Структура должна соответствовать вашей цели, сроку инвестирования, доступному капиталу и тому, насколько спокойно вы относитесь к колебаниям стоимости активов.
Как получать пассивный доход от готовых апартаментов и коммерческой недвижимости
Разберем, как устроен доход от аренды помещений, какую роль в нем играет управляющая компания и что проверить перед покупкой объекта.
Покупка готового объекта как часть инвестиционного портфеля
Инвестор приобретает объект в собственность и получает деньги от его аренды. Это не должна быть только недвижимость — ее можно сочетать с облигациями, акциями и другими видами вложений.
Апартаменты с управляющей компанией: как формируется доход
УК берет на себя операционную работу: привлекает клиентов, занимается заселением, обслуживанием и другими текущими вопросами. Прибыль собственника формируется из арендных поступлений за вычетом предусмотренных договором расходов и вознаграждения управляющей компании.
Коммерческая недвижимость: аренда и управление объектом
Офис или другой коммерческий объект может приносить прибыль по долгосрочному договору с арендатором. Собственник вправе заниматься управлением самостоятельно или передать эти задачи профессиональной компании.
При этом результат зависит от того, насколько востребован объект. Особенно важны расположение, трафик, назначение помещения.
На что обратить внимание перед покупкой объекта
Перед сделкой оцените:
- стоимость объекта и все дополнительные расходы;
- потенциальную доходность после вычета затрат;
- спрос и заполняемость объекта;
- расходы на содержание и управление;
- ликвидность.
Такой расчет позволяет сравнить недвижимость с другими активами не по обещанной доходности, а по реальному денежному потоку и затратам.
Пример инвестиционного портфеля для получения пассивного дохода
Конкретный состав инвестиционного портфеля для пассивного дохода зависит от капитала, целей и отношения инвестора к риску. Ниже — условные примеры, которые показывают сам принцип распределения средств.
Вариант портфеля при капитале 5 млн рублей
При такой сумме можно сочетать финансовые инструменты с недвижимостью. Например:
- жилой или коммерческий объект;
- облигации;
- акции.
При этом покупка недвижимости за 2 млн. рублей возможна не на любом рынке и не в любом сегменте.
Вариант при капитале 10 млн рублей
Более крупный капитал дает больше вариантов. Например, 4 млн. рублей можно направить на готовые апартаменты, 3 млн. — на облигации, 2 млн. — на акции и 1 млн. оставить в резерве или ликвидных инструментах.
При увеличении капитала можно не просто пропорционально увеличивать прежние вложения. Появляется возможность приобрести более подходящую недвижимость, распределить средства между несколькими объектами или увеличить долю прибыльных активов.
Это примеры структуры, а не инвестиционная рекомендация. Одному инвестору важнее сохранить доступ к деньгам и снизить волатильность, другому — получать больше денег и рассчитывать риски. Поэтому окончательное распределение нужно подбирать под конкретную финансовую цель.
Ошибки при формировании портфеля пассивного дохода
Неправильное планирование на этом этапе может привести к тому, что фактический результат окажется заметно ниже ожидаемого.
Ориентация только на максимальную доходность
Высокая потенциальная доходность обычно означает и более высокий риск. Поэтому перед покупкой актива стоит оценить:
- насколько может измениться его стоимость;
- насколько стабилен ожидаемый доход;
- можно ли быстро вернуть вложенные деньги;
- расходы на владение.
Инвестиции только в один класс активов
Если весь капитал вложен только в акции, облигации или недвижимость, результат сильно зависит от ситуации в одном сегменте. Распределение средств между разными инвестициями снижает зависимость от одного источника.
Игнорирование расходов, налогов и комиссий
Заявленная выгода не равна сумме, которую инвестор получит на руки. Из нее могут вычитаться налоги, комиссии, затраты на управление и содержание недвижимости.
Поэтому перед тем как собрать портфель для пассивного дохода важно считать именно чистую прибыль после всех обязательных расходов.
Отсутствие контроля и ребалансировки портфеля
Со временем стоимость самих объектов и размер поступаемых средств меняются. Из-за этого первоначальные пропорции могут нарушиться. Периодический контроль помогает вовремя заметить изменения и при необходимости скорректировать состав вложений.
Как увеличить пассивный доход и сохранить капитал
Пассивный доход можно постепенно увеличивать за счет роста самого капитала. Для этого достаточно регулярно выполнять несколько действий:
- Реинвестировать полученный доход. Купоны, дивиденды и часть арендных поступлений нужно направлять на новые вложения.
- Пополнять инвестиции. Регулярное добавление собственных средств увеличивает объем вложений.
- Диверсифицировать источники. Сочетайте разные инструменты, чтобы не зависеть от одного источника поступлений.
- Периодически пересматривать состав активов. При необходимости меняйте структуру, если изменились цели или финансовые возможности.
Часто задаваемые вопросы
Ниже — ответы на основные вопросы, которые возникают при формировании портфеля для получения пассивного дохода.
Как собрать инвестиционный портфель для пассивного дохода с нуля?
Сначала определите цель, желаемую прибыль, доступный капитал и уровень риска. Затем распределите средства между подходящими активами и постепенно пополняйте список вложений.
Сколько денег нужно, чтобы создать портфель пассивного дохода?
Фиксированной суммы нет. Начните с доступного капитала, но чем больше вы вкладываете, тем выше потенциальный размер прибыли.
Можно ли получать пассивный доход только от недвижимости?
Да. Инвестор может получать доход от сдачи квартир или коммерческих помещений в аренду. При этом важно просчитывать затраты на содержание, управление и периоды простоя.
Как получать пассивный доход от готовых апартаментов и коммерческих помещений?
После покупки готовый объект можно сдавать в аренду самостоятельно или передать управление специализированной компании. Доход собственника формируется из арендных платежей за вычетом предусмотренных расходов и вознаграждения УК.