

Что выбрать для сохранения капитала
Вложение средств в один актив не гарантирует сохранения капитала, поэтому инвесторы диверсифицируют портфель путем покупки разных классов активов. Консервативные инвесторы, как правило, покупают защитные активы:
- Недвижимость – надежный материальный инструмент для защиты от инфляции и получения регулярного денежного потока от аренды. Имеет высокий порог входа, требуя крупных инвестиций, и низкую ликвидность (сложно быстро продать объект без дисконта (потери цены) в кризис).
- Золото – исторический защитный актив, который со временем не обесценивается и растет в цене. Защищает от геополитических кризисов, инфляционных шоков, имеет высокую ликвидность (легко купить и продать).
- Валюта – иностранные денежные знаки с абсолютной ликвидностью (свободная конвертируемость, легкий обмен по всему миру), которые защищают от девальвации локальной валюты. Подвержена волатильности (колебания курса), собственной инфляции (потери покупательной способности со временем), несет риски банковских блокировок, ограничений. Твердые валюты, включая доллар США (USD), евро (EUR), британский фунт стерлингов (GBP), швейцарский франк (CHF), китайский юань (CNY), японская иена (JPY) имеют высокую покупательскую способность и стабильный обменный курс.
Недвижимость как способ сохранить и приумножить капитал
Недвижимость обеспечивает двойную выгоду: защищает капитал от инфляции за счет индексации арендных ставок и приносит прибыль от перепродажи. Коммерческие объекты обеспечивают более высокую доходность (8-12%), чем жилой фонд (5-8%), при окупаемости 7-10 лет, но имеют выше порог входа и несут риски простоя.
Почему недвижимость рассматривают как защитный актив
Недвижимость считается защитным активом, так как это реальный материальный объект, который защищает от инфляции и приносит стабильный пассивный доход:
- Материальная форма. Объект имущества всегда имеет собственную базовую ценность независимо от ситуации на финансовых рынках. Его нельзя заблокировать дистанционно, аннулировать, в отличие от некоторых цифровых активов или ценных бумаг.
- Защита от инфляции. Стоимость квадратных метров и арендные ставки со временем увеличиваются вслед за ростом цен в экономике. Капитал инвестора не просто хранится, а индексируется за счет рыночного удорожания самого объекта. Исторически цены на недвижимость в крупных городах восстанавливаются и обгоняют официальные показатели инфляции.
- Денежный поток от аренды. Жилая или коммерческая площадь генерирует регулярный арендный доход. Для бизнеса наличие собственного помещения страхует от резкого роста арендных ставок на рынке.
От чего зависит стоимость недвижимости
Стоимость недвижимости зависит от расположения, технических характеристик дома, параметров самой квартиры и текущей ситуации на рынке:
- Локация и инфраструктура. Объекты в центральных городских районах и престижных зонах стоят на 30–50% дороже, чем в других местах. Районы с развитой инфраструктурой, возле метро, деловых, торговых центров, школ, университетов, где всегда есть спрос на аренду, повышают стоимость.
- Характеристики дома (тип постройки, возраст, состояние здания). Покупка квартиры на этапе строительства обходится дешевле, чем объекты, сданные в эксплуатацию. Монолитно-кирпичные дома дороже панельных или старого фонда. Новостройки с современными коммуникациями ценятся выше. Наличие лифта, удобный подъезд, закрытый двор увеличивают цену.
- Параметры объекта (этаж, площадь, планировка, ремонт). Первый и последний этажи обычно дешевле на 10%, чем остальные. Просторные комнаты, большая кухня, наличие балкона и свежая отделка поднимают цену.
- Рыночные факторы (спрос и предложение, ипотечные ставки). При дефиците жилья цены на продажу и аренду растут, при избытке — падают. Доступность кредитов напрямую влияет на покупательскую способность.
Может ли недвижимость защитить деньги от инфляции
Недвижимость может эффективно защитить деньги от инфляции, так как ее стоимость и арендные ставки за счет индексации обычно растут вместе с общим уровнем цен.
Квартира или инвестиционная недвижимость: в чем разница
Инвесторы покупают квартиры жилого фонда и коммерческую недвижимость для извлечения финансовой выгоды (получения пассивного дохода от сдачи в аренду или перепродажи с наценкой (флиппинг)). Востребованы три типа инвестиций:
- Жилая квартира. Квартира генерирует денежный поток (аренда приносит в среднем 5–8% годовых в жилом сегменте) или прирост капитала при перепродаже. Требует регулярных затрат на содержание: коммунальные платежи, ремонт, налоги на имущество. Востребованы компактные студии, однокомнатные квартиры, которые проще и быстрее сдать или перепродать.
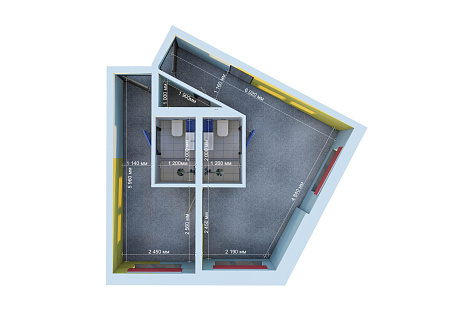
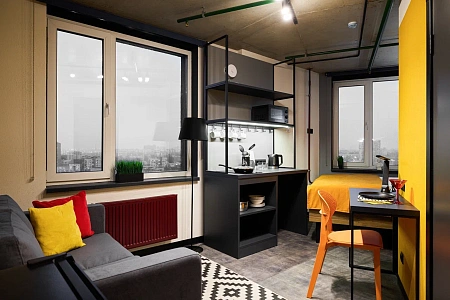
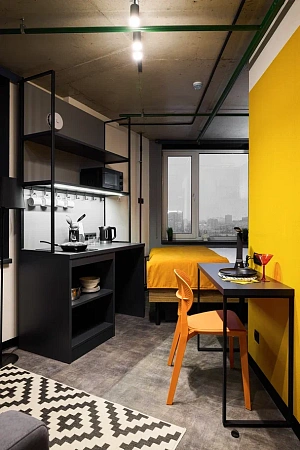
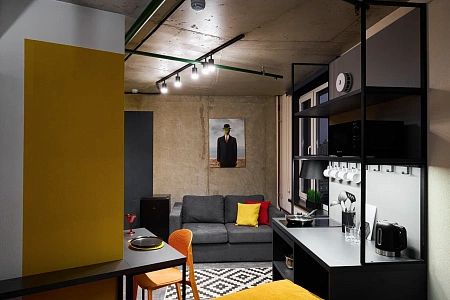
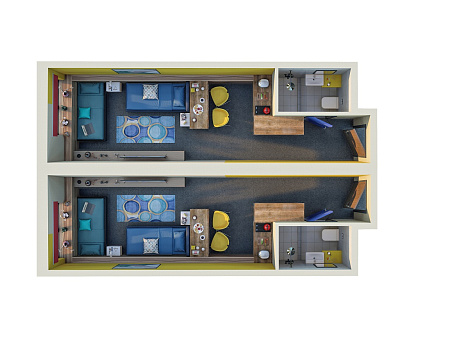
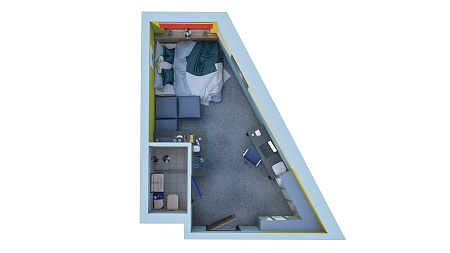
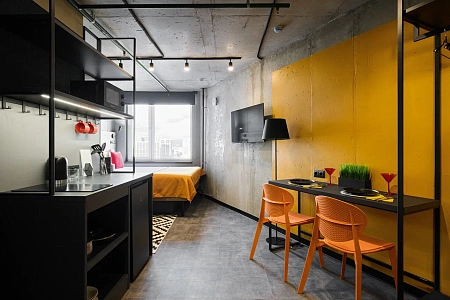
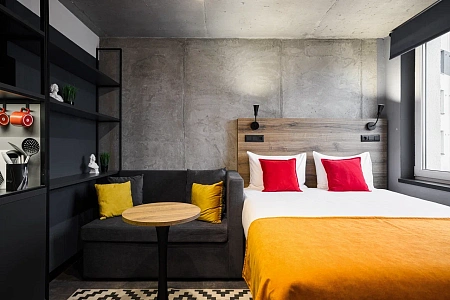
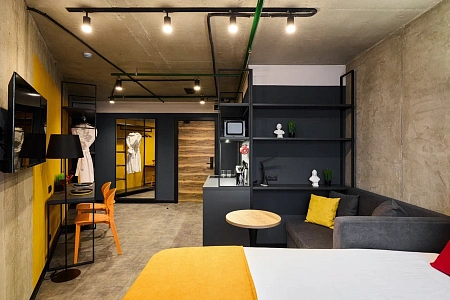
- Апартаменты. Коммерческая недвижимость в виде номеров или студий в апарт-отелях, покупаемая для сдачи в аренду и получения пассивного дохода. Управлением таких объектов обычно занимается профессиональная управляющая компания (отельный оператор), которая берет на себя заполняемость комплекса, клининг, обслуживание и удерживает комиссию за свои услуги (обычно составляет 20-40 % от арендной выручки). Потенциальная доходность в сервисных апарт-отелях часто выше, чем при долгосрочной аренде обычной жилой квартиры, и составляет в среднем 7–12% годовых.
- Коммерческое помещение. Нежилые объекты недвижимости, используемые для ведения бизнеса, производства. Коммерческие помещения делятся на типы в зависимости от их назначения: офисные, торговые, складские, производственные. Востребован стрит-ритейл — коммерческие помещения на первых или цокольных этажах зданий с отдельным прямым входом с тротуара обычно в центральных районах с большой проходимостью. Популярные арендаторы: продуктовые магазины, кофейни, аптеки, пункты выдачи. Коммерческая аренда обычно приносит более высокий процент годовых (9-11%), чем жилая. Арендодатели несут риск простоя объекта без арендаторов.
Золото или недвижимость: что выбрать для сохранения капитала
Золото подходит для высокой ликвидности, сохранения покупательской способности в кризисы, тогда как недвижимость генерирует регулярный пассивный доход, защищает от инфляции на долгосрочном горизонте и со временем растет в цене, но требует крупных инвестиций и имеет низкую ликвидность.
Как золото защищает капитал
Золото защищает капитал благодаря отсутствию кредитных рисков, ограниченности ресурса и статусу универсального резервного актива, который исторически сохраняет ценность при инфляции и в периоды кризисов. Физический металл существует вне рамок конкретных национальных финансовых систем, что обеспечивает геополитическую стабильность, и часто дорожает в периоды обесценивания бумажных валют, сохраняя покупательную способность.
Преимущества и ограничения инвестиций в золото
- Ликвидность. Золото обладает высокой ликвидностью на мировом рынке, но ее уровень напрямую зависит от формы актива (слитки, монеты, ювелирные изделия, обезличенный металл) и места реализации. Биржевые контракты (фьючерсы, ОМС), слитки продаются за секунды на мировых рынках. Физическое золото сложнее реализовать из-за спреда банков (разницы купли/продажи) и затрат на экспертизу.
- Изменение цены. Цена подвержена волатильности на коротких отрезках времени. В краткосрочной перспективе цены на золото могут существенно снижаться под влиянием процентных ставок ФРС.
- Отсутствие регулярного денежного потока. Само по себе золото не генерирует денежный поток в виде процентов или дивидендов, зарабатывать на нем можно только за счет роста цены. Его цель — сбережение капитала через сохранение ценности.
- Расходы и особенности хранения физического золота. Физические слитки, монеты требуют затрат на безопасное хранение (банковские ячейки, сейфы, страхование). Биржевые фонды (ETF), обезличенные металлические счета (ОМС) более ликвидны, но удерживают комиссии посредникам.
Золото или квартира: что учитывать инвестору
Выбор между золотом и квартирой зависит от размера стартового капитала, горизонта инвестирования и готовности управлять имуществом. Золото подходит для быстрой ликвидности и защиты от кризисов, тогда как квартира — для пассивного дохода от аренды. Сравнение активов по ключевым параметрам:
- Порог входа. Низкий для золота (можно купить грамм или слиток) и высокий для квартиры (нужна вся сумма на покупку или крупный первый взнос по ипотеке).
- Ликвидность. Золото можно легко продать за пару дней, поиск покупателя квартиры может занять месяцы.
- Доходность. Золото приносит прибыль только за счет роста цены, квартира генерирует дополнительный арендный доход.
- Расходы. Хранение золота несет расходы на сейф, банковские ячейки. Квартира требует затрат на коммунальные платежи, ремонт, налоги, управление.
- Горизонт инвестирования. Оба актива требуют срока вложений от 3–5 лет и дольше. На коротких дистанциях цены могут падать. Квартира позволяет получать пассивный доход на горизонте от 5–10 лет.
Оптимальная стратегия для инвестора — диверсификация портфеля — сочетать разные активы для снижения рисков. Например, часть сбережений держать в ликвидном золоте, а крупную часть — в надежных материальных активах.
Недвижимость или доллар: что выбрать для защиты сбережений
Выбор зависит от цели инвестора. Доллар защищает от девальвации и дает ликвидность за счет конвертации. Подвержен валютным колебаниям, начать инвестировать можно с минимальной суммы. Недвижимость приносит пассивный доход и защищает от инфляции в долгосрочной перспективе. Низколиквидна, требует крупных сумм или ипотечное плечо.
В каких случаях инвесторы выбирают валюту
Инвесторы выбирают иностранную валюту для защиты капитала от девальвации, диверсификации портфеля, покупки зарубежных активов, получения дохода на разнице курсов. Сбережения в твердой валюте теряют покупательную способность медленнее при локальных экономических кризисах, помогают сохранить накопления на горизонте от одного года.
Плюсы и минусы хранения капитала в долларах
Доллар США как мировая резервная валюта обладает максимальной ликвидностью, быстро конвертируется в другие валюты по всему миру. Хранение капитала в долларах защищает от девальвации национальной валюты (помогает сохранить покупательную способность при падении курса местной валюты). Валюта нужна для покупки иностранных акций, облигаций, фондов. Несет риски инфляции и ограничений на операции (ограничения на переводы, заморозка счетов, проблемы с приемом старых банкнот).
Купить доллары или квартиру: какие факторы сравнить
Главное отличие заключается в том, что доллар защищает от локального обесценивания денег (девальвации), но сам по себе не генерирует пассивный доход, в то время как квартира — капиталоемкий актив, способный приносить арендную плату, но требующий постоянных вложений. Полноценная стратегия защиты крупных сбережений обычно строится на диверсификации — покупки разных видов активов. Сравнение инвестиций по ключевым факторам:
- Порог входа. Покупку долларов можно начать с любой суммы (даже от $1). Для приобретения квартиры требуется полная стоимость объекта или крупный первоначальный взнос по ипотеке.
- Горизонт инвестирования. Доллары подходят для краткосрочного (до 1–2 лет) сохранения сбережений, так как сама валюта — инструмент сбережения. Квартира — долгосрочная инвестиция (от 5–10 лет).
- Ликвидность. Продать валюту и получить наличные можно в течение одного дня. Срочная продажа квартиры часто требует дисконта, а стандартная сделка занимает от нескольких недель до месяцев.
- Пассивный доход. При хранении долларов на классическом счете они не приносят доход. Для получения прибыли нужны инструменты вроде валютных облигаций или процентов по вкладам. Квартира генерирует регулярный денежный поток от сдачи в аренду (долгосрочная/посуточная).
- Защита от инфляции. Доллар США как твердая валюта защищает от обесценивания национальной валюты, но подвержен внутренней инфляции. Стоимость квартиры и аренды исторически растет вместе с инфляцией в долгосрочной перспективе.
- Дополнительные расходы. Операции с долларами несут издержки в виде банковских спредов (разница курсов при покупке/продаже), комиссии брокеров и риски хранения. Расходы на содержание квартиры: коммунальные платежи, налоги на имущества, ремонт, страхование, управление.
- Инфраструктурные, юридические риски. Существуют ограничения на снятие, переводы, хранение безналичной американской валюты в банках. Покупка наличных долларов защищает от блокировок, но создает риски физической безопасности (кража, порча), а также сложности с приемом старых банкнот банками. Основные риски для недвижимости — заморозка стройки (если покупать на этапе котлована), физический износ здания, падение спроса на аренду.
Готовые апартаменты и коммерческая недвижимость как инвестиция
Готовые апартаменты и коммерческая недвижимость приносят пассивный арендный доход на уровне 8–15% годовых при сроке окупаемости около 7–12 лет. Сравнение вариантов инвестиций:
- Готовые апартаменты. Обеспечивают доходность 5–12% годовых при окупаемости 8–12 лет. Имеют средний порог входа, так как доступны небольшие студии, номера в апарт-отелях под управлением, и востребованы из-за постоянного спроса на жилье.
- Коммерческая недвижимость. Доходность составляет 8–15% годовых при окупаемости 7–12 лет. Приносит стабильный пассивный доход при долгосрочных договорах аренды на 3–5 лет с индексацией. Требует больших вкладов, чем покупка квартиры, и несет риски простоя без арендаторов.
Почему готовый объект может быть удобнее для инвестора
Готовый объект недвижимости удобнее для инвестора тем, что позволяет получать пассивный доход от аренды сразу после оформления права собственности (в день оформления сделки купли-продажи), исключая риски банкротства застройщика, замораживания строительства, задержки сроков сдачи дома или обнаружения скрытых дефектов, встречающихся на этапе застройки. Объекты сразу начинают капитализироваться. Видно реальный объект, можно оценить качество постройки, инженерных сетей, местную инфраструктуру, проверить чистоту документов на уже введенные в эксплуатацию здания, целевое назначение объекта и оценить спрос на аренду по факту.
Как готовые апартаменты помогают сочетать сохранение капитала и доход
Готовые апартаменты — эффективный инструмент для одновременного сохранения капитала и получения пассивного дохода за счет сочетания свойств материального актива и работающего бизнеса. Актив обеспечивает прирост стоимости средств от увеличения рыночной цены квадратных метров и приносит стабильный арендный денежный поток c индексацией ставок для защиты от инфляции. Доходность апартаментов (7–12% годовых) обычно выше, чем у квартир (4–6% годовых), за счет посуточной аренды. Номера в апарт-отелях сдаются через профессиональную управляющую компанию (УК), которая отвечает за заполняемость объекта, сервис, ремонт, рекламу за комиссию в размере 20-40% от арендного дохода, что подразумевает минимальное участие инвестора.
Чем интересны готовые коммерческие помещения
Готовые коммерческие помещения — объекты недвижимости, полностью готовые к эксплуатации и сдаче в аренду или использованию под собственный бизнес. Главный интерес к ним со стороны инвесторов и предпринимателей заключается в минимизации строительных и юридических рисков, быстром старте бизнеса и прогнозируемой окупаемости. Часто такие объекты продаются уже с действующими договорами аренды (готовый арендный бизнес с сетевым арендатором). Новый владелец начинает получать прибыль с первого дня владения, не тратя время на поиск надежных арендаторов.
На что обратить внимание перед инвестициями
Перед покупкой инвестиционной недвижимости важно оценить ее потенциальную доходность, ликвидность, скрытые расходы:
- Окупаемость, финансовая модель. Срок окупаемости в среднем составляет 7–10 лет при долгосрочной аренде. Рентабельность рассчитывается по базовой ставке аренды с учетом индексации и с вычетом всех расходов на ремонт, страховку, простой объекта между арендаторами, налогов на имущество.
- Локация, инфраструктура. Объекты в локациях с транспортной доступностью (близость к метро, остановкам или ключевым магистралям), районах с развитой инфраструктурой (новые школы, парки, торговые центры) пользуются высоким спросом и растут в цене.
- Ликвидность, тип объекта. Студии, однокомнатные квартиры обычно окупаются быстрее, пользуются большим спросом на аренду и привлекательны для рынка перепродажи. Перед покупкой жилья следует проверять документы собственника, отсутствие обременений, законность перепланировок.
Что лучше защищает капитал
Золото лучше защищает капитал от системных и геополитических кризисов, недвижимость — от инфляции с генерацией денежного потока, а валюта удобна для краткосрочной ликвидности:
- Золото. Исторический защитный актив, независимый от финансовых систем и неподверженный кризисам при хранении в физическом виде. Защищает от девальвации любых национальных валют, имеет низкий порог входа (можно начать инвестировать с 1 грамма), высокую ликвидность и волатильность цены на средних отрезках времени.
- Недвижимость. Надежный инструмент для защиты от инфляции за счет индексации цен и ставок найма. Покупка объектов требует крупных вложений, расходов на содержание, ремонт, налоги, однако приносит двойную выгоду в перспективе: рост стоимости со временем плюс регулярный арендный доход (от 4–5 % годовых).
- Валюта. Деньги — актив с абсолютной ликвидностью, используемый для мгновенных расчетов в любой момент. Твердые валюты (доллар США, евро и др.) подходят для инвестиций за счет стабильного курса и увеличения ценности. Валюты подвержены инфляции, несут риски валютного контроля, санкций или блокировки счетов в банках, поэтому эффективны на краткосрочном горизонте инвестирования 1-3 лет.
Как диверсифицировать портфель
Основная инвестиционная стратегия для минимизации рисков — диверсификация. Для сбалансированной защиты капитала эксперты советуют комбинировать инструменты: валюту держать для текущих задач, золото — как страховой фонд на случай кризисов, а недвижимость — для долгого сохранения и приумножения средств.
Часто задаваемые вопросы
Что лучше — золото или недвижимость для сохранения капитала?
Оба варианта служат классическими защитными активами, но работают по-разному. Золото лучше защищает от кризисов и дает высокую ликвидность, а недвижимость создает пассивный доход и защищает от инфляции. Оптимальный вариант для надежности — совмещать оба актива в пропорции под задачи инвестора.
Что выгоднее купить: золото или квартиру?
Оба актива защищают в кризис и при инфляции. Выгода зависит от цели: золото лучше сохраняет деньги от кризисов и быстрее продается, а квартира дает прибыль от аренды. Квартира требует больших вложений, но обеспечивает двойную выгоду в виде арендного дохода и роста рыночной цены.
Что лучше защищает деньги от инфляции — недвижимость, золото или доллар?
Недвижимость защищает от инфляции лучше всего на длинной дистанции, так как растет в цене и приносит пассивный доход от аренды. Актив подходит инвесторам с крупными вложениями и горизонтом от 5–10 лет. Золото — исторический защитный актив, который не обесценивается и дорожает в периоды кризисов и инфляции, однако не генерирует денежного потока и его цена волатильна на средних отрезках времени. Подходит для долгосрочного сохранения части капитала (10–20% портфеля) на 3–5 лет. Доллар — инструмент с абсолютной ликвидностью, который подходит для повседневных расчетов за рубежом, диверсификации сбережений, но подвержен внутренней инфляции, поэтому не является идеальным защитным средством в долгосрочной перспективе.
Стоит ли покупать доллары или квартиру для сохранения капитала?
Выбор зависит от размера капитала и горизонта инвестирования. Доллар США — актив с абсолютной ликвидностью и низким порогом входа, подходящий для небольших инвестиций. Квартира — материальный объект, требующий крупных средств. Приносит пассивный арендный доход и защищает от инфляции, так как стоимость жилья исторически растет вместе с инфляцией или опережает ее. Разумная стратегия диверсификации рисков — часть средств держать в ликвидной валюте, а основную часть инвестировать в квартиру для получения прибыли от аренды.
Почему готовые апартаменты и коммерческая недвижимость подходят для инвестиционного портфеля?
Готовые апартаменты и коммерческая недвижимость обеспечивают стабильный пассивный доход и эффективную защиту капитала от инфляции за счет индексации арендных ставок и сохранения реальной стоимости при росте цен. Приносят прибыль 6-12% годовых, выше, чем жилой сегмент.