

Чтобы правильно выбрать инвестиционный инструмент, нужно понимать, откуда в итоге придет доход, в какие сроки, и какие действия предпринять, если что-то пойдет не так.
Ниже разберем, какие активы в 2026-м дают прозрачный доход и при этом не требуют сложного управления. И сразу оговоримся: понятная модель — еще не гарантия предсказуемого результата. На таких случаях будем останавливаться отдельно.
Простые и понятные инвестиции — что они собой представляют
«Понятная» инвестиция — это вложение, результат которого легко увидеть. По крайней мере в общих чертах. То есть понятно, откуда берутся деньги и за счет чего формируется доходность. Такой заработок, как правило (хоть и не обязательно), складывается из:
- Денежного потока — проценты, купоны, дивиденды, арендные платежи и прочие регулярные начисления.
- Прироста стоимости актива — цены, которую вы получите при продаже. Рост цены предсказать гораздо сложнее, чем регулярные выплаты, иногда даже на порядок. Поэтому к нему стоит относиться скорее как к приятному бонусу.
Отличается «понятная» модель и устройством: деньги в ней работают по принципу «одолжил и получил» — без сложных схем и скрытых механизмов. По сути, это пассивный заработок, при котором инвестор не тратит часы на мониторинг рынка.
На что смотреть при выборе, чтобы получить доход
Есть четыре ключевых моменты, которые следует предопределить при выборе актива. Разберем все.
1. Понять, откуда в принципе возникает доход
Сначала всегда нужно определить источник дохода, и лишь затем считать цифры. У вклада это, например, проценты. У облигации — купоны. А у недвижимости — аренда. Если источник нельзя назвать конкретно, от таких инструментов лучше воздержаться.
2. Оценить срок возврата вложений
Срок возврата вложений (он же срок окупаемости) — период, за который денежный поток вернет вложенную сумму. Здесь всегда считайте по чистой прибыли: чем короче срок, тем меньше рисков вы несете в период ожидания. При этом короткий срок окупаемости сам по себе еще не гарантирует высокой итоговой доходности — это тоже важно учитывать.
3. Определить, насколько активно вы готовы участвовать в процессе
Вклады и облигации требуют практически нулевого участия — при условии, что вы инвестируете, а не спекулируете. Условные апартаменты тоже могут быть «ленивым» вариантом, но лишь если их управлением займется специализированная компания: профессионалы в таком случае возьмут на себя всю «операционку».
Вам же, как инвестору, остается лишь следить за отчетностью.
4. Понять уровень риска и допустить возможность потерь
За высокой доходностью почти всегда стоит высокий риск.
Прежде чем вкладываться, просчитайте худший сценарий. Например, что будет, если рынок упадет, а эмитент объявит дефолт? Какую часть капитала вы готовы потерять и выдержит ли это ваш бюджет?
Никогда не вкладывайте деньги, которые могут понадобиться на жизнь — экстренный выход из инвестиций почти всегда равнозначен убыткам. И если вы ищете, куда вложить деньги, чтобы заработать без риска, то помните, что полностью безрисковых инструментов не существует — просто есть варианты с минимальной волатильностью.
В какие активы вложить деньги для получения понятного дохода
С теорией разобрались — перейдем к практике. Ниже — конкретные инструменты инвестирования для физических лиц с прозрачной моделью дохода.
Банковский вклад — процентный доход
Вклад честен — и в этом, пожалуй, его главное преимущество. Банк берет ваши деньги, использует их и платит процент. Сейчас инструмент приносит порядка 14-16% годовых вслед за ключевой ставкой ЦБ. Но как только (и если) она пойдет вниз, ставки по новым депозитам снизятся.
Кроме того, сбережения защищены государством (до 1,4 млн рублей) и не требуют управления. Однако реальная доходность лишь немного опережает инфляцию, а часть процентов, превышающая необлагаемый лимит, облагается НДФЛ.
Поэтому вклад — это скорее фундамент и хорошая копилка, нежели реальный механизм обогащения.
Облигации — купонные выплаты и погашение в конце
Механика облигации близка к вкладу, но с оговоркой, что здесь вы даете деньги в долг государству или компании напрямую — без банковской «прослойки».
Эмитент обязан платить купоны по облигациям раз в три, шесть или двенадцать месяцев. Помимо них, в конце срока он также должен вернуть и «тело» бумаги, обычно это 1000 рублей.
Главный риск для облигаций — дефолт: эмитент может обанкротиться и попросту не расплатиться. У ОФЗ он минимален, ведь за бумагами стоит государство. У корпоративных выпусков риск повыше, но и купонный процент больше.
Просто для ориентира: ОФЗ сейчас дают в среднем 11-14% годовых, а корпоративные выпуски ниже рейтингом иной раз доходят и до 26%.
Акции — дивиденды и потенциальный рост стоимости
Акция — это доля в бизнесе. Доход здесь складывается из дивидендных выплат и роста цены самой бумаги. Но ни то, ни другое не гарантировано: компания может сократить выплаты, а рынок — обвалить котировки.
К тому же дивиденды меняются из года в год, так что стабильный поток спрогнозировать невозможно. Этим акции сильно отличаются от облигаций.
Ну и волатильность, конечно. Рынок сейчас нестабилен: котировки подвержены резким колебаниям, и далеко не все бумаги показывают рост. Так что сегодня это очень рискованный инструмент — причем даже если вкладываться в так называемые «голубые фишки», то есть в акции крупнейших компаний (ЛУКОЙЛ, «РусГидро», СберБанк и т.д.).
При этом модель акций предельно прозрачна: компания зарабатывает прибыль, после чего распределяет ее часть между акционерами (в виде дивидендов), а часть — реинвестирует в рост. Эта вот простота логики и позволяет нам включить их в сегодняшний перечень.
Драгоценные металлы — заработок на изменении цены
Золото, серебро, платина и палладий не приносят ни процентов, ни дивидендов. Металл просто лежит — весь доход формируется исключительно за счет роста цены.
Эта самая «цена» полностью определяется рынком. Так, в прошлом и текущем году золото обновляло свои исторические максимумы, однако это вовсе не гарантия, что оно сделает то же самое в следующем. Добавьте сюда спред между ценой покупки и продажи — он также «подъедает» итоговый результат.
Поэтому драгметаллы оправдывают себя лишь на горизонте в несколько лет. По сути это не инструмент быстрого заработка, а скорее страховка от инфляции и кризисов.
Жилая недвижимость — аренда и рост стоимости
Недвижимость — предельно понятный актив: объект можно увидеть, потрогать, оценить, а доход приносит его использование. Поэтому есть смысл смотреть на самый очевидный формат — собственно, на жилую недвижимость.
Квартира, купленная под сдачу, дает ежемесячный арендный поток и вдобавок сохраняет потенциал роста в цене. Конкретный же размер прибыли зависит от локации, состояния объекта, спроса и сезонности.
Просто для примера: посуточная аренда доходнее, но требует загрузки и постоянного ухода, тогда как долгосрочная стабильнее, хоть и поскромнее в плане доходности.
Коммерческая недвижимость — аренда от бизнеса
Бизнес платит заметно больше, чем жилой арендатор, а договоры обычно заключаются на 3-5 лет. Благодаря этому платежи можно прогнозировать заранее — поток дохода получается достаточно стабильным.
Главный же фактор, влияющий на доходность здесь, — локация. Именно от нее зависит проходимость и, как следствие, покупательский спрос арендаторов.
Что до недостатков инструмента, то в кризис арендатор может попросить о скидке. Ну или и вовсе съехать. К этому всегда нужно быть готовым.
Готовые апартаменты с управляющей компанией — инвестиция в готовый объект
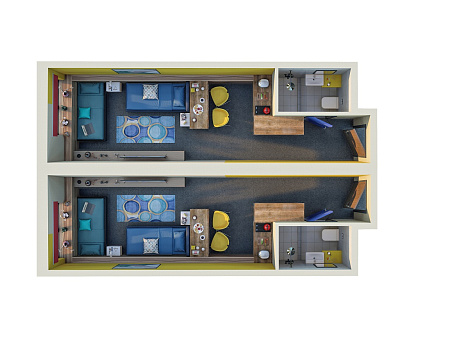
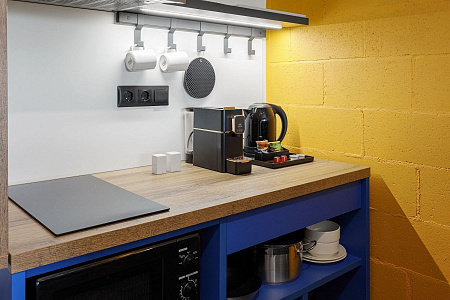
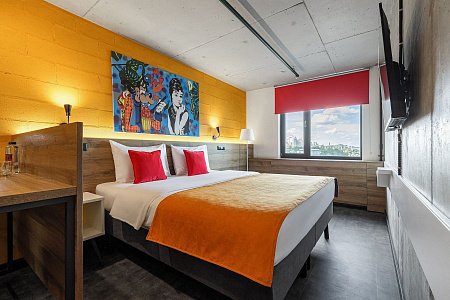
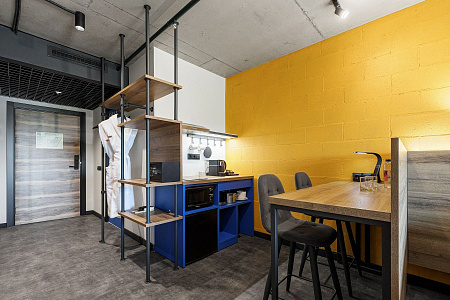
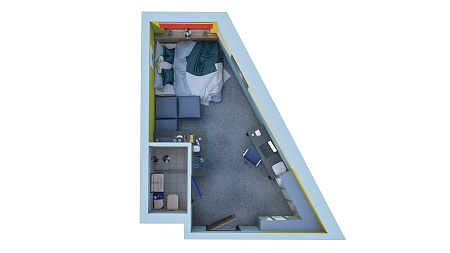
Здесь инвестор приобретает апартаменты гостиничного формата и передает их в управление профессиональной компании. Она, в свою очередь, берет на себя поиск гостей, заселение, уборку и даже ремонт. Инвестор же, согласно договору, получает регулярные выплаты — за вычетом комиссий, естественно.
Хорошо в готовых апартаментах еще и то, что финансовая модель формируется до покупки объекта: фиксируются стоимость, прогнозный денежный поток, уровень загрузки, операционные расходы и срок окупаемости.
При выборе надежной управляющей компании (и востребованной локации) инвестор вполне может получать стабильный доход от недвижимости — и при этом делать это без постоянного и ручного менеджмента.
Сравнение вариантов по понятности модели дохода
Здесь лучше скомпоновать все в виде таблицы: так вы наглядно увидите все варианты инвестирования денежных средств и сможете решить, во что лучше вложить деньги, чтобы заработать именно что в вашей ситуации:
| Инструмент | Доход | Риск | Горизонт | Ликвидность | Кому подходит |
|---|---|---|---|---|---|
| Вклад | Фиксированный процент — доход понятен сразу | Минимальный: средства застрахованы до 1,4 млн, однако при досрочном снятии можно потерять проценты | От 3 месяцев до нескольких лет | Высокая | Консервативным инвесторам: хороший вариант под накопление подушки безопасности |
| Облигации | Купоны по графику + возврат номинала при погашении | Низкий-средний, есть вероятность дефолта | От 1 года до 10+ лет | Высокая | Умеренным инвесторам, стремящимся сформировать стабильный кэшфлоу |
| Акции | Дивиденды + рост капитала | Высокий: возможна существенная просадка стоимости — вплоть до обесценивания | Долгосрочный (5+ лет) | Высокая | Инвесторам с высокой толерантностью к риску |
| Драгметаллы | Только рост цены: ни купонов, ни дивидендов | Низкий-средний | Обычно всегда долгий (5+ лет) | Средняя | Инвесторам, которым нужна стопроцентная защита от инфляции |
| Недвижимость | Ежемесячная аренда и потенциальный рост стоимости | Простои, ремонт, налоги и сложность быстрой продажи — даже у ликвидного жилья | От 5 лет | Низкая | Инвесторам с солидным капиталом и долгосрочным горизонтом планирования |
| Готовые апартаменты с УК | Регулярные выплаты от загрузки за вычетом комиссии УК | Зависит от надежности УК, загрузки и локации, также всегда есть относительный риск простоя | От 3-5 лет (срок окупаемости) | Низкая | Тем, кто хочет доход от недвижимости без операционного управления |
Новичку, который только осваивается в теме, хорошо начинать со вклада или ОФЗ: первый даст предсказуемый процент и защиту, второй — регулярные (пусть и небольшие) выплаты при маленьком риске. Оба инструмента также не потребуют постоянного участия, но при этом позволят на практике понять механику доходности.
Частые ошибки при выборе инвестиций
Почти все просчеты начинающих инвесторов сводятся к одному: приоритетом становится маркетинговый нарратив, а не грамотный расчет. Типичные же ошибки выглядят так:
- Оценка доходности вне контекста риска — любая ставка, которую вы видите, существует не в вакууме и тем более не гарантирована. Всегда учитывайте волатильность актива, его ликвидность и то, что потенциально может произойти в «стресс-сценарии»: вплоть до банкротства эмитента и потери большей части вложений.
- Вложение в активы без понятной системы доходности — серьезный и тревожный сигнал. Если вам не могут внятно объяснить, откуда берутся деньги, — высока вероятность столкнуться с непрофессиональной или откровенно мошеннической схемой.
- Счет прибыли до вычетов — налоги, комиссии, обслуживание, инфляция, да даже банально простой капитала — все это нет-нет, да составит ощутимую разницу: через лет 10 она вполне может дойти даже до половины портфеля.
- Принятие «долгосрочности» за «безопасность» — средства, замороженные на десяток лет, пока еще никак не гарантируют приумножения капитала. Конечно, долгосрочные инструменты априори считаются более устойчивыми, но фиксировать крупные суммы на длительный срок целесообразно тогда и только тогда, когда для этого есть действительно весомое обоснование. Например, если копите на пенсию. Как альтернативный вариант — на образование ребенка.
- Ставка только на один актив (без диверсификации) — большая ошибка, потому что так риск множится кратно. В то же время, вкладывая деньги в разные активы, вы банально защищаете свой капитал: если по одному направлению уйдете в минус, другие ассеты сбалансируют портфель. Любая грамотная стратегия в принципе всегда предполагает распределение по нескольким инструментам.
Часто задаваемые вопросы
Куда нужно вкладывать деньги для получения прибыли и регулярного дохода?
Начать можно с вклада: сейчас он дает порядка 14-16% годовых, что для старта вполне достойно. Если бюджет позволяет, стоит рассмотреть арендную недвижимость — и особенно готовые апартаменты под управлением профессиональной компании.
В какие инвестиции лучше вложить деньги начинающему инвестору?
В простые и понятные. Если применять правило диверсификации (а применять его нужно), скажем, одну часть капитала можно разместить на вкладе, а другую — в ОФЗ. С точки зрения заработка разница между ними невелика, зато вы сразу и на практике поймете, как работают разные инструменты.
Как вложить деньги и получить прибыль с простой и прозрачной моделью?
Оцените источник дохода, сроки поступления средств, чистую доходность, риски и ликвидность. Все должно быть кристально ясно и прозрачно.
Можно ли получать доход от недвижимости без самостоятельного управления?
Можно. Это вполне реально, если взять готовые апартаменты под управлением специализированной компании. Как альтернатива — подобрать коммерческое помещение с долгосрочным арендатором. Оба варианта способны приносить стабильный доход, а вся операционная нагрузка ляжет на партнерскую сторону.