Пассивные инвестиции: какие инвестиции требуют минимум времени


Какие инвестиции требуют минимум времени? Разбираем пассивные инвестиции и инвестиции без участия: вклады, облигации, фонды, готовые апартаменты и коммерческую недвижимость.
Содержание
- Что такое инвестиции с минимальным участием инвестора
- Какие инвестиции требуют минимум времени
- Сравнение инвестиций по уровню вовлеченности
- Пассивные инвестиции в недвижимость
- Инвестиции без участия: что важно проверить перед вложением
- Как выбрать инвестиции, которые не требуют постоянного контроля
- Какие инвестиции подойдут инвестору с небольшим количеством свободного времени
- Плюсы и минусы инвестиций с минимальным участием
Какие инвестиции требуют минимум времени: варианты для пассивного дохода
Многие люди ищут способы, куда вкладывать деньги, чтобы они работали без постоянного внимания. Пассивные инвестиции как раз дают возможность получать доход, почти не тратя время на управление. Особенно удобны готовые апартаменты и коммерческие помещения с управляющей компанией: инвестор просто получает арендные платежи, а все вопросы с жильцами, ремонтом и документами решает профессиональная команда. Такой формат экономит десятки часов каждый месяц и подходит людям, у которых мало свободного времени.
Что такое инвестиции с минимальным участием инвестора
Разница между активным и пассивным подходом прежде всего в количестве решений, которые приходится принимать. Активный инвестор следит за рынком, ищет точки входа, совершает сделки, пересматривает портфель. Пассивная модель устроена иначе: основная работа приходится на этап выбора актива. При этом инвестиции без участия не означают, что о вложенных деньгах можно забыть. Время все равно потребуется, но его затраты можно существенно сократить. Например, вместо ежедневного контроля ограничиться проверкой портфеля несколько раз в год. На степень вовлеченности влияют:
- Тип актива. Депозит практически не требует управления после оформления, а сдача квартиры своими силами предполагает поиск жильцов, расчеты и решение бытовых вопросов.
- Срок вложения. Долгосрочное инвестирование обычно требует меньше операций, чем стратегия, построенная на частых покупках и продажах.
- Возможность делегирования. В недвижимости поиск арендаторов, прием платежей и эксплуатационные задачи можно передать управляющей компании.
Поэтому при выборе важно смотреть не только на потенциальный процент дохода. Стоит заранее посчитать, сколько времени потребует инструмент после покупки и какие обязанности останутся у владельца.
Какие инвестиции требуют минимум времени
Разберем основные варианты, которые позволяют инвестировать с минимальными временными затратами. Каждый из них по-своему удобен и подходит под разные цели и суммы.
Банковские вклады и накопительные счета. Это самый простой и понятный инструмент. Открыть депозит можно онлайн за пятнадцать-тридцать минут. В 2025–2026 годах средняя ставка по рублевым вкладам держится в диапазоне 15–18 % годовых в зависимости от срока и банка. После открытия счета делать практически ничего не нужно: проценты начисляются автоматически. Риск здесь минимальный благодаря системе страхования вкладов (до 1,4 млн рублей). Такой вариант отлично подходит тем, кто хочет начинать с небольшой суммы и не готов тратить время на анализ рынка.
Облигации. Государственные и корпоративные облигации дают фиксированный купонный доход. После покупки через брокерский счет можно месяцами не заглядывать в портфель. Доходность ОФЗ в 2026 году находится в районе 14–16 % годовых, корпоративные бумаги предлагают чуть выше, но с повышенным риском. Контроль сводится к проверке выплат раз в квартал.
Дивидендные акции. Покупка бумаг компаний, которые регулярно платят дивиденды, создает пассивный денежный поток. После формирования портфеля достаточно раз в квартал или полгода смотреть календарь выплат и решать, реинвестировать деньги или выводить. Средняя дивидендная доходность по российскому рынку последние годы составляет 6–10 %. Главное — выбрать надежных эмитентов и не реагировать на краткосрочные колебания.
Биржевые фонды (БПИФ и ETF). Один из самых удобных способов пассивного инвестирования. Фонд сам распределяет деньги по десяткам или сотням активов. Инвестору нужно только купить пай и держать его. Комиссии управляющих компаний обычно составляют 0,5–1,5 % в год. Время на контроль — меньше часа в месяц.
Недвижимость с передачей управления профессиональной компании. Этот вид инвестиций особенно интересен людям, у которых мало свободного времени. Готовые апартаменты позволяют получать арендный доход, не занимаясь поиском жильцов, ремонтом и коммунальными вопросами. Управляющая компания берет на себя все операционное сопровождение. Средняя доходность по апартаментам в крупных городах в 2025–2026 годах находится в диапазоне 8–12 % годовых до вычета расходов.
Коммерческие помещения с арендатором. Еще более пассивный формат — объекты, где уже работает арендный бизнес. Договор аренды часто заключается на три-пять лет и дольше, платежи фиксированы или индексируются по условиям. Инвестор получает стабильный денежный поток, а текущие вопросы решает управляющая компания или сам арендатор.
Каждый из перечисленных вариантов дает возможность инвестировать и создавать доход с разной степенью вовлеченности.
Сравнение инвестиций по уровню вовлеченности
Затраты времени начинаются еще до покупки актива. Открыть депозит можно за один день, тогда как выбор недвижимости способен занять несколько недель: нужно изучить объект, документы, договор аренды или управления. После оформления ситуация меняется — правильно подобранный актив может требовать лишь периодического контроля. Условно уровень вовлеченности можно сравнить так:
| Инструмент | Что нужно делать инвестору | Частота контроля |
|---|---|---|
| Банковский вклад | выбрать банк и условия, открыть счет | при окончании срока или изменении условий |
| Облигации | оценить эмитента, срок и доходность | несколько раз в год |
| Акции и фонды | сформировать портфель, следить за его структурой | ежемесячно или ежеквартально |
| Апартаменты с УК | выбрать объект и оператора, проверять отчеты | обычно раз в месяц или квартал |
| Коммерческий объект с арендатором | проверить арендатора и договор, контролировать платежи | обычно ежемесячно |
При профессиональном управлении значительную часть этой работы можно делегировать.
Пассивные инвестиции в недвижимость
Недвижимость не всегда требует постоянного присутствия собственника. Ключевое значение имеет модель управления. Если инвестор покупает готовый объект, который уже можно сдавать, и передает текущую работу оператору, участие владельца сводится преимущественно к финансовому контролю.
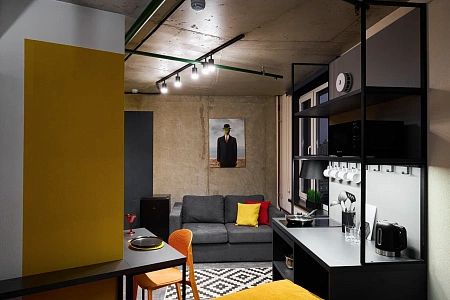
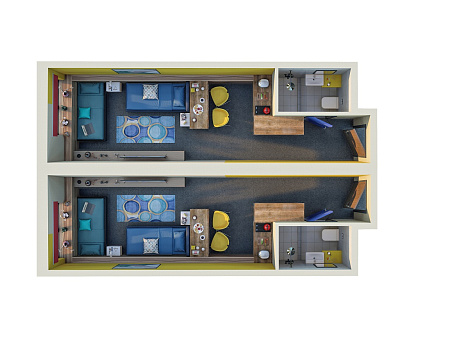
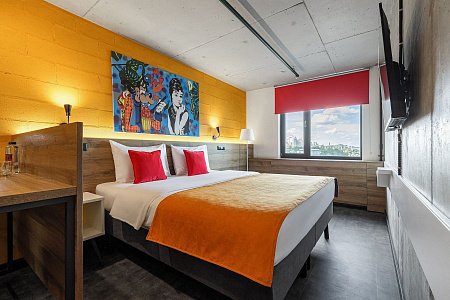
Один из таких вариантов — готовые апартаменты с управляющей компанией. Инвестору не приходится самостоятельно создавать объявления, организовывать заселение, контролировать уборку и каждый раз искать новых арендаторов. Это особенно удобно, когда объект находится в другом городе или владелец не хочет тратить время на операционную работу.
Другая модель — коммерческая недвижимость с готовым арендным бизнесом. Помещение приобретается вместе с действующим договором аренды. Источник поступлений в этом случае понятен заранее: это арендные платежи по договору. При покупке можно изучить ставку, срок аренды и правила индексации, а не начинать поиск арендатора с нуля. В зависимости от договора управляющая компания может взять на себя:
- работу с арендаторами: поиск, коммуникацию, оформление заселения или сопровождение действующего договора;
- финансовые вопросы: сбор платежей, учет поступлений, подготовку отчетности для собственника;
- эксплуатацию: организацию уборки, мелкого ремонта, обслуживания оборудования и взаимодействие с подрядчиками;
- текущий контроль объекта: решение повседневных вопросов без необходимости постоянно привлекать владельца.
Услуги управляющей компании оплачиваются по установленному тарифу или в виде процента от дохода. Поэтому сравнивать объекты стоит по чистому финансовому результату после всех расходов, а не только по заявленной арендной ставке.
Инвестиции без участия: что важно проверить перед вложением
Чем меньше собственник планирует заниматься активом самостоятельно, тем важнее провести проверку до сделки. Удобство управления не делает вложение автоматически надежным или выгодным. До того, как вкладывать деньги, стоит получить ответы как минимум на четыре вопроса:
- Кто управляет активом? Следует изучить опыт компании, ее обязанности, порядок отчетности и ответственность сторон. Для недвижимости важны также условия расторжения договора с оператором.
- Какие расходы останутся у владельца? Комиссия за управление, налоги, страхование, ремонт, коммунальные и эксплуатационные платежи способны заметно влиять на итоговый доход. Лучше заранее рассчитать результат за год с учетом всех затрат.
- Из чего формируется доход? У облигаций это купоны и погашение, у акций — возможные дивиденды и изменение цены, у недвижимости — арендные платежи. Если сумма дохода зависит от загрузки апартаментов, этот фактор необходимо учитывать отдельно.
- Как выйти из инвестиции? Депозит имеет установленный срок и условия снятия, ценные бумаги можно продать при наличии спроса на рынке, а продажа недвижимости обычно занимает больше времени. Кроме ликвидности, нужно учитывать возможные комиссии и другие расходы при выходе.
Пассивная модель работает не за счет отсутствия контроля, а за счет того, что большинство регулярных операций заранее автоматизировано или передано профессиональному управляющему.
Как выбрать инвестиции, которые не требуют постоянного контроля
Небольшой расход времени сам по себе не делает инвестицию подходящей. Сначала нужно определить финансовую цель, а уже затем решать, куда направить капитал. Важно учитывать не только ожидаемый процент дохода, но и возможные потери, срок вложения и объем работы после покупки актива. Для предварительного отбора удобно использовать четыре критерия:
- Определите допустимый риск. Если приоритет — сохранение капитала, стоит рассматривать инструменты с более предсказуемыми условиями. Стремление получить повышенную доходность обычно связано с дополнительным риском.
- Сопоставьте доходность и трудозатраты. Один актив может приносить больше, но требовать регулярного контроля и множества операций. Другой — давать более умеренный результат при минимальном участии владельца. В недвижимости следует отдельно учитывать время на управление либо стоимость услуг компании, которой оно передано.
- Проверьте прозрачность модели. Инвестору должно быть понятно, откуда поступают деньги, какие комиссии удерживаются и от каких факторов зависит результат. Чем сложнее объяснить источник дохода, тем тщательнее стоит проверять предложение.
- Оцените ликвидность и горизонт вложения. Деньги на накопительном счете доступны быстрее, чем капитал, вложенный в недвижимость. Если сумма может понадобиться через несколько месяцев, долгосрочный актив способен оказаться неудобным даже при привлекательных расчетных показателях.
Такой подход помогает оценить инвестицию как единое целое: сколько она способна приносить, каким риском сопровождается и сколько ресурсов потребуется владельцу.
Какие инвестиции подойдут инвестору с небольшим количеством свободного времени
Выбирать конкретный инструмент проще не по принципу «самый выгодный», а исходя из задачи. Для капитала, который может понадобиться скоро, и денег, рассчитанных на вложение на пять–десять лет, нужны разные решения.
Для краткосрочного размещения капитала могут использоваться банковские вклады, накопительные счета и некоторые долговые инструменты с подходящим сроком погашения.
Для получения регулярного дохода рассматривают облигации с купонными выплатами, дивидендные акции и недвижимость. В последнем случае готовые апартаменты под управлением или коммерческое помещение с действующим арендатором позволяют получать арендные поступления, не занимаясь большинством операционных вопросов самостоятельно.
Для долгосрочного сохранения и увеличения капитала могут использоваться диверсифицированные фонды, акции, облигации и недвижимость. Горизонт в несколько лет позволяет реже принимать решения, но не отменяет периодической проверки портфеля.
Инвестору не обязательно ограничиваться одним видом активов. Капитал можно распределять между несколькими инструментами с разными сроками, уровнем риска и ликвидностью.
Плюсы и минусы инвестиций с минимальным участием
Главная идея пассивного подхода проста: капитал должен работать без необходимости ежедневно заниматься его управлением. Это удобно для человека, у которого основной источник заработка, бизнес или работа не связаны с финансовым рынком и недвижимостью. У такого подхода есть несколько практических преимуществ:
- Экономия времени. Не нужно ежедневно отслеживать котировки или самостоятельно заниматься арендаторами;
- Меньше текущих операций. После первоначального выбора многие инструменты требуют лишь периодической проверки;
- Возможность делегирования. Обслуживание недвижимости, поиск арендаторов и часть финансового учета можно передать управляющей компании;
- Удобство долгосрочного планирования. Инвестор заранее определяет срок, допустимый риск и правила контроля актива.
Однако у минимального участия есть и обратная сторона. Передав управление другому участнику рынка, инвестор становится зависим от качества его работы. Кроме того, следует учитывать риски самого актива и комиссии, которые уменьшают итоговую прибыль.
Часто задаваемые вопросы
Какие инвестиции требуют меньше всего времени?
Минимального контроля обычно требуют банковские вклады, долгосрочные фонды и недвижимость с профессиональным управлением.
Что такое инвестиции без участия инвестора?
Это вложения, где после выбора актива большинство текущих операций автоматизировано или передано профессиональному управляющему.
Можно ли получать доход от недвижимости без самостоятельного управления?
Да. Поиск арендаторов, расчеты и обслуживание объекта можно передать управляющей компании на условиях договора.
Насколько пассивными являются инвестиции в готовые апартаменты?
При наличии управляющей компании собственник может ограничиться контролем отчетности, расходов и поступлений от аренды.
Какие инвестиции выбрать, если нет времени постоянно следить за рынком?
Стоит рассмотреть вклады, фонды, облигации или готовую недвижимость с управлением с учетом срока вложения и допустимого риска.
Читать далее
Такой вкладчик обычно отдает предпочтение понятным инструментам с прозрачными условиями. Ему важнее сохранить покупательную способность средств и получать небольшой, но регулярный доход, чем гнаться за 30% годовых. Рассмотрим, кто это – консервативный инвестор, какие цели он ставит и какими принципами руководствуется при выборе инструментов.
Чтобы инвестиции в недвижимость приносили стабильный доход, важно уметь отличить рыночную недооцененность от объектов с низкой ценой из-за неустранимых юридических или технических дефектов. Самая перспективная недвижимость – готовые апартаменты или коммерческие помещения. Вложения в такие виды недвижимости позволяют избежать строительных рисков и сразу получить объект с понятной финансовой историей.