Куда вложить деньги для пассивного дохода в 2026 году

Если вы задумались о том, куда вложить деньги для пассивного дохода, то обнаружите массу вариантов: от наименее рисковых банковских вкладов, государственных облигаций и биржевых паевых инвестиционных фондов до высокорисковых венчурных инвестиций, криптовалют и торговли фьючерсами. Однако следует учитывать, что все эти способы извлечения прибыли имеют как плюсы, так и минусы.
Содержание
- Что такое пассивный доход и что нужно знать перед началом
- Можно ли вложить деньги без риска
- Куда вложить деньги для пассивного дохода: 12 способов
- Сравнение способов: доходность, риск и порог входа
- Сколько нужно вложить, чтобы получать 50 000 или 100 000 ₽ в месяц
- Налоги с пассивного дохода
- Как выбрать подходящий вариант
- Частые ошибки начинающих инвесторов
- Как отличить пассивный доход от финансовой пирамиды
- Часто задаваемые вопросы
Что такое пассивный доход и что нужно знать перед началом
Под пассивным доходом подразумевается регулярное поступление денежных средств, для получения которого не требуется ежедневно прилагать активные усилия. Сформировать такой денежный поток можно благодаря инвестированию капитала в финансовый инструмент или актив, удачно подобранный за счет накопленных знаний и умений или специально созданной системы.
Основные правила успешного инвестирования:
1. Определение финансовой цели.
2. Снижение издержек.
3. Диверсификация.
4. Дисциплина, внимательность, просчет возможных рисков.
Можно ли вложить деньги без риска
Да, вложить деньги без риска можно. Куда вложить деньги для пассивного дохода без риска:
- банковские вклады и накопительные счета размером до 1,4 млн ₽ (именно такой лимит сейчас установлен Агентством по страхованию вкладов) на вкладчика в одном банке;
- покупка облигаций федерального займа (ОФЗ), которые выпускает Министерство финансов РФ.
Однако прибыль в таком случае будет минимальной и в большинстве случаев даже не будет покрывать темпы инфляции.
Куда вложить деньги для пассивного дохода: 12 способов
Вклады и накопительные счета
Банковские вклады и депозиты — надежный способ получения стабильного пассивного дохода без трудозатрат и конкуренции, но его доходность не очень высокая. Для получения хорошей прибыли сумма вложений должна быть от 1 млн рублей. Инвестор вкладывает в банк средства на определенный период и получает на вложенные деньги проценты в соответствии с условиями договора (статистика ставок Банка России). Вклады до 1,4 млн рублей (а в особых жизненных ситуациях — до 10 млн рублей по ст. 11 Закона № 177-ФЗ) застрахованы государством, поэтому при желании вложить большую сумму лучше разделить сбережения на части.
Главный риск — инфляция, которая может привести к тому, что проценты по депозиту не будут покрывать рост цен. К недостаткам этого вида получения пассивного дохода можно отнести и необходимость платить налоги с доходов по вкладам в отдельных случаях, что регулируется статьей 214.2 НК РФ.
Фонды денежного рынка
Это инструмент краткосрочного инвестирования, позволяющий получать близкую к ключевой ставке Центрального банка доходность при минимальном уровне риска. При этом средства размещаются в краткосрочные сделки обратного РЕПО под залог ОФЗ или корпоративных бумаг. По состоянию на 2026 год доходность таких фондов составляет примерно 14% годовых.
ОФЗ и корпоративные облигации
Облигации — долговые ценные бумаги, которые выпускает государство и частные компании. Это отличный способ зарабатывать на фондовом рынке, но с меньшими рисками, поскольку цена более стабильная и предсказуемая, если сравнивать с акциями. Принцип действия облигаций схож с банковским вкладом, но они приносят в среднем на 20% больше дохода, чем депозиты. Минусы — риск банкротства эмитента: от кризиса чаще всего страдают небольшие компании.
Дивидендные акции
Акции — ценные бумаги, которыми торгуют на бирже. Для начала частному лицу нужно открыть брокерский счет. Получать доход можно на дивидендах или на купле-продаже. Минусы — обязательная комиссия, налог 13% от дохода до 2,4 млн руб. и 15% свыше (ст. 224 НК РФ), если нет индивидуального инвестиционного счета
БПИФ и ПИФы
Биржевые паевые инвестиционные фонды (БПИФ) и паевые инвестиционные фонды (ПИФ) позволяют получать пассивный доход за счет роста стоимости пая и выплат в виде купонов или дивидендов. Такие фонды вкладывают деньги в облигации, акции или недвижимость.
ЗПИФ недвижимости
Закрытый паевой инвестиционный фонд (ЗПИФ) недвижимости дает возможность получать регулярный пассивный доход в виде арендных платежей или прибыли от управления недвижимостью. При этом нет необходимости покупать весь объект недвижимости.
Доверительное управление
При доверительном управлении деньги передаются профессиональному управляющему, который распоряжается ими в интересах их владельца. За свою работу управляющий взимает фиксированный процент от суммы активов или процент от полученной прибыли.
Программа долгосрочных сбережений (ПДС)
В 2024 году была запущена Программа долгосрочных сбережений (ПДС). Она представляет собой инструмент формирования долгосрочного капитала за счет личных взносов гражданина в удобном для него режиме, перевода сформированных ранее пенсионных накоплений и государственного финансирования (в размере до 36 000 ₽ в год в течение 10 лет). Эти средства размещаются в консервативные и рыночные инструменты. Доступ к деньгам открывается через 15 лет участия в программе или при достижении возраста 55 лет женщинами или 60 лет мужчинами.
Сдача квартиры в аренду
Сдача квартиры в долгосрочную аренду способна приносить 5–6% годовых от рыночной стоимости квартиры. Однако при частой смене жильцов назвать такой доход пассивным трудно, поскольку нужно тратить много времени на поиск новых жильцов, приведение квартиры в порядок после съезда арендаторов, решение мелких бытовых проблем, контроль своевременности выплат.
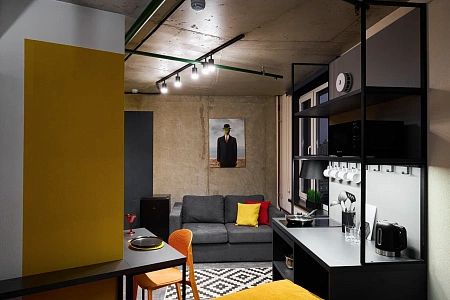
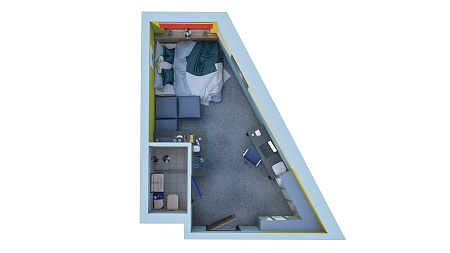
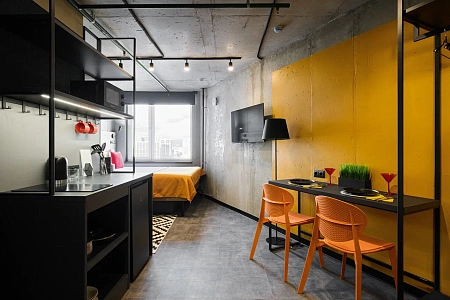
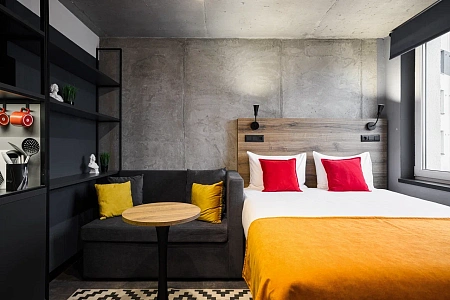
Апартаменты и гостиничные номера под управлением УК
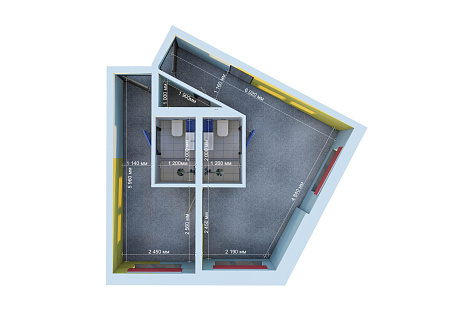
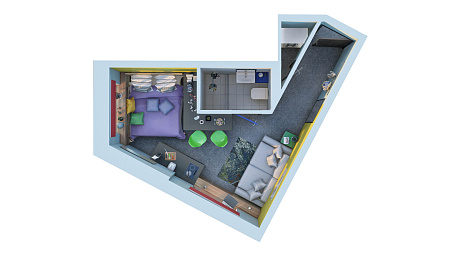
Этот формат инвестирования позволяет получать пассивный доход от сдачи недвижимости в долгосрочную или посуточную аренду без участия владельца объекта недвижимости в операционных процессах. К тому же у владельца есть возможность проживать в своей недвижимости определенное количество дней в году лично, что удобно, если она расположена в курортном городе.
Коммерческая недвижимость и готовый арендный бизнес
Вложения в коммерческую недвижимость — офисы, склады и магазины — всегда пользуются популярностью среди владельцев разных сфер бизнеса. Но нужно учитывать, что при этом потребуются дополнительные вложения на ремонт и обслуживание. Не стоит забывать и о высокой конкуренции. Несмотря на некоторые минусы, при правильном подходе это один из самых выгодных вариантов пассивного дохода, возможность сохранения капитала в долгосрочной перспективе. В среднем за год можно заработать до 10% от вложенных в покупку коммерческой недвижимости средств.
Бизнес, франшизы и цифровые активы
У новичков нередко возникает вопрос, как инвестировать, чтобы получать ежемесячный доход, если денег не очень много. Малый бизнес и различные онлайн-проекты — возможность получать прибыль без особых трудозатрат с минимальными первоначальными вложениями. Начать можно с 50 тыс. рублей, а зарабатывать можно от 20 тыс. рублей в месяц. Но сроки получения прибыли могут растянуться до года, хотя многие проекты выстреливают уже в первый месяц.
К популярным способам получения пассивного дохода онлайн относят и создание собственного интернет-магазина. Можно продавать физические товары и цифровые продукты в виде курсов, книг. Больших инвестиций в этом случае не потребуется, но придется потратить много времени на выбор выгодного направления и продвижение в социальных сетях.
Можно вложиться не только в собственный бизнес или франшизу, но и в чужой проект. В любом случае для успешных инвестиций нужно найти перспективную идею.
К минусам такого способа получения дополнительного пассивного дохода можно отнести высокий уровень конкуренции. Количество блогов и продавцов на маркетплейсах огромное, нужно придумать что-то, что сможет привлечь покупателей и подписчиков, а для этого нужно погрузиться в проект с головой. Такой доход сложно назвать пассивным.
К цифровым активам относятся криптовалюты, сайты, цифровые площадки. Монетизация онлайн-ресурсов — популярный способ получения пассивного дохода, особенно для тех, кто думает, куда вложить деньги, чтобы получать ежемесячный доход. Можно создать сайт, блог, страницу в социальной сети, которые будут приносить прибыль за счет контекстной рекламы. Но для этого придется потратить немало сил и времени на раскрутку и создание качественного и полезного контента.
Сравнение способов: доходность, риск и порог входа
| Способ инвестирования | Порог входа | Ожидаемая доходность | Риск | Ликвидность | Участие инвестора | Налоги |
|---|---|---|---|---|---|---|
| Банковские вклады | От 1000 ₽ | Около ключевой ставки ЦБ | Минимальный (вклады до 1,4 млн ₽ застрахованы АСВ) | Высокая (но при досрочном снятии теряются проценты) | Нулевое | НДФЛ с совокупного процентного дохода, превышающего необлагаемую сумму |
| Фонды денежного рынка | От 1 ₽ | На уровне ставки РЕПО | Низкий (обеспечен ОФЗ) | Максимальная (продажа в любой рабочий день биржи) | Нулевое | НДФЛ 13–22% при продаже паев с прибылью (доступны льготы ИИС и ЛДВ) |
| ОФЗ | От 1000 ₽ | Фиксированная или плавающая (купоны 15–18% в зависимости от типа) | Низкий | Высокая (можно легко продать на бирже) | Нулевое | НДФЛ 13–22% с купонов и дохода от продажи или погашения (применимы льготы ИИС, ЛДВ) |
| Дивидендные акции | От 1000 ₽ | 8–15% в виде дивидендов (не гарантировано) и рост цены акций | Высокий (колебания рынка) | Высокая (быстрая продажа на бирже) | Минимальное (требуется периодически пересматривать стратегию) | НДФЛ 13–22% с дивидендов |
| БПИФ | От 10 ₽ | Зависит от состава фонда | Высокий | Высокая | Нулевое | НДФЛ 13–22% при продаже паев с прибылью (доступны ИИС и ЛДВ) |
| ЗПИФ недвижимости | От 1000 ₽ | 10–15% годовых | Умеренный | Средняя | Нулевое | НДФЛ 13–22% с ежемесячных или ежеквартальных выплат и при погашении паев |
| Доверительное управление | От 100 000 ₽ | На 2–5% выше доходности депозитов | Высокий (зависит от стратегии, капитал не застрахован) | Средняя (вывод денег может потребовать нескольких дней) | Нулевое (капиталом управляет нанятый специалист) | НДФЛ 13–22% с прибыли |
| Программа долгосрочных сбережений | От 1000 ₽ | Доходность НПФ + софинансирование государства и налоговый вычет | Низкий (контроль ЦБ, гарантии АСВ до 2,8 млн ₽) | Минимальная (заморозка на 15 лет или до возраста 55–60 лет) | Нулевое | На этапе накопления налогов нет |
| Сдача квартиры в аренду | От 3 млн ₽ | 4–6% годовых и рост стоимости жилья со временем | Умеренный (простои, риск падения цен на жилье, порча имущества) | Минимальная (чтобы продать, потребуются месяцы) | Высокое (поиск жильцов, контроль оплаты, решение проблем) | 4–6% как самозанятый или 13–22% как физлицо |
| Апартаменты под управлением УК | От 4 млн ₽ | 7–15% годовых | Средний (зависит от сезона, качества работы УК) | Низкая (долго искать покупателя) | Минимальное (управляет УК) | 6% УСН «Доходы» при регистрации ИП |
| Готовый арендный бизнес | От 10 млн ₽ | 10–15% годовых | Умеренный (локационные риски) | Низкая | Минимальное | 6% УСН ИП |
| Франшизы | От 500 000 ₽ | 20% годовых | Очень высокий (управленческие ошибки) | Очень низкая | Высокое (требует постоянного контроля) | 6% УСН или ПСН в зависимости от вида деятельности |
Сколько нужно вложить, чтобы получать 50 000 или 100 000 ₽ в месяц
Для получения 50/100 тысяч ₽ в месяц (или 600/1200 тысяч ₽ в год) необходимо вложить около 6/12 млн ₽ под 10% годовых (консервативный инвестиционный портфель), 5/10 млн под 12% или 4/8 млн под 15% годовых. Однако, поскольку ежегодно придется уплачивать налоги и при этом еще учитывать темпы инфляции, для получения ежемесячного пассивного дохода в размере 50 тысяч рублей потребуется инвестиционный капитал от 4,45 до 7 млн, а для 100 тысяч ₽ в месяц — от 9,1 до 15 млн ₽.
Налоги с пассивного дохода
В РФ действует прогрессивная шкала налогообложения. Пассивные доходы теперь объединены с трудовыми доходами в единую налоговую базу. Поэтому, согласно статье 224 НК РФ, при размере этой базы до 2,4 млн ₽ НДФЛ составляет 13%, от 2,4 до 5 млн ₽ — 15%, от 5 до 20 млн ₽ — 18%, от 20 до 50 млн ₽ — 20%, выше 50 млн ₽ — 22%.
Уменьшить сумму налога на доход от операций с ценными бумагами и паями ПИФов поможет статья 219.1 НК РФ. Для индивидуальных инвестиционных счетов (ИИС) типа А, открытых до 31.12.2023, существует вычет на взносы. Он позволяет вернуть 13% внесенных на счет в течение календарного года средств (но не более 52 тысяч). В случае продажи ценных бумаг и паев, которые находились у человека в собственности более трех лет и были приобретены после 01.01.2014, существует вычет ЛДВ (льгота долгосрочного владения). Лимит составляет 3 млн ₽ за каждый год владения, и налога с прибыли в пределах этого лимита платить не нужно.
К дивидендам резидентов РФ и к процентам по вкладам в банках применяется ставка в 15%. В случае получения пассивного дохода путем сдачи жилья в аренду физическим лицам владельцу объекта недвижимости имеет смысл применить режим НПД и платить налоги в качестве самозанятого — в этом случае ставка налога составит 4%.
Как выбрать подходящий вариант
Основной критерий при выборе варианта инвестирования — сумма вложений. При небольшом начальном капитале следует присмотреться к раскрутке блога, сайта в социальных сетях. Если же средств достаточно, лучше приобрести недвижимость, вложить деньги в ценные бумаги, сделать вклад в банке.
Как получать пассивный доход с инвестиций:
1. Определение целей, разработка четкой стратегии с пошаговым финансовым планом для начала инвестирования.
2. Диверсификация портфеля — распределить вложения по нескольким направлениям. Инвестиционный портфель должен быть гибким, консервативные стратегии можно пересматривать реже, пассивные и умеренные — чаще.
3. Инвестировать только в знакомые сферы. Например, поскольку практикующий риелтор отлично разбирается в коммерческой и жилой недвижимости, накопленные им средства следует вложить в это направление.
4. Двигаться от простого к сложному. Новичкам в инвестировании нужно начинать с простых и понятных вещей, например ПИФ. К более сложным ценным бумагам следует переходить с определенным багажом опыта и знаний.
5. Регулярно делать новые взносы за счет реинвестирования прибыли. Это поможет превратить даже скромный стартовый капитал в значительный пассивный доход.
Вопрос, куда вложить деньги, чтобы они приносили доход, всегда актуален. Пассивный доход для многих россиян — это возможность улучшить качество жизни, создать надежную финансовую подушку безопасности. Поэтому успешные инвесторы нередко и вовсе уходят с работы, если дополнительный заработок позволяет жить безбедно. Стать обладателем пассивного дохода несложно, нужно только правильно выбрать направление, не рисковать, действовать четко по плану.
Частые ошибки начинающих инвесторов
Начинающие инвесторы часто совершают одинаковые ошибки, которые не только не приводят к получению пассивного дохода, но и становятся причиной потери начальных вложений.
Основные ошибки новичков:
1. Завышенные ожидания. Желание получить все и сразу приводит к необдуманным вложениям в сомнительные компании. Не следует рассматривать пассивный доход как единственный источник заработка.
2. Стремление быстро получить большую прибыль. Новичкам не стоит вкладывать сбережения под высокие проценты, поскольку еще нет четкого понимания всех тонкостей финансового рынка.
3. Вкладывание всех средств в один актив. Удачные инвестиции подразумевают распределение сбережений по нескольким возможным источникам пассивного дохода. При вкладе в банки нужно разделить сумму на несколько частей, каждая из которых не превышает 1,4 млн рублей. В остальных случаях, даже если проект кажется очень выгодным, не стоит рисковать всеми средствами: нужно подумать о других вариантах для подстраховки.
4. Отсутствие стратегии, игнорирование минусов вложений и возможных рисков.
Дисциплина и умение следить за прогрессом в инвестировании — основные составляющие, необходимые для достижения финансовых целей.
Как отличить пассивный доход от финансовой пирамиды
Финансовые пирамиды — мошенническая схема, в которой одни участники получают прибыль за счет других. Существуют они давно, постоянно модифицируются и маскируются, имитируют инвестиционную деятельность, но в реальности деньги просто перетекают от основания пирамиды к ее вершине. Современные варианты — инвестиции, кэшбэк-сервисы, сетевые магазины и игры. Распознать финансовую пирамиду не всегда просто. Наиболее узнаваемый ее признак — высокий доход без какого-либо риска.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Информация актуальна на дату обновления статьи.
Дата обновления статьи: Ноябрь 2026
Часто задаваемые вопросы
Куда вложить деньги для пассивного дохода без риска?
Вложений совсем без риска не бывает. Минимальный риск у вкладов и накопительных счетов в пределах страховки АСВ (до 1,4 млн ₽ на человека в одном банке), ОФЗ и фондов денежного рынка. Но их доходность может не обогнать инфляцию.
Сколько нужно денег, чтобы жить на пассивный доход?
Разделите желаемый годовой доход на реальную доходность после налогов и инфляции. Например, чтобы получать 100 000 ₽ в месяц (1,2 млн ₽ в год) при реальной доходности 6%, нужен капитал около 20 млн ₽.
С какой суммы можно начать получать пассивный доход?
Начать можно с нескольких тысяч рублей: открыть накопительный счет или купить ОФЗ и паи биржевых фондов через брокерский счет. Недвижимость требует существенно больших вложений, но приносит доход и от аренды, и от роста стоимости.
Нужно ли платить налоги с пассивного дохода?
Да. С процентов по вкладам НДФЛ платится только с суммы сверх необлагаемого лимита (1 млн ₽ × максимальная ключевая ставка за год). С купонов и дивидендов – 13%, с части дохода свыше 2,4 млн ₽ – 15%. С аренды - НДФЛ по прогрессивной шкале от 13% или 4% для самозанятых при сдаче жилья физлицам.
Что выгоднее для пассивного дохода: недвижимость или фондовый рынок?
Единого ответа нет. Недвижимость - материальный актив с арендным потоком, но с высоким порогом входа, низкой ликвидностью и расходами на содержание. Фондовый рынок доступен с небольших сумм и ликвиден, но стоимость активов сильнее колеблется. Часто их сочетают в одном портфеле.




Читать далее