Какие активы покажут наилучшее соотношение риск/доходность в 2026 году

В 2026 году на рынок продолжат влиять геополитика, процентные ставки и технологические сдвиги. Решение, во что вкладывать, зависит от ключевой ставки, инфляционных ожиданий, потребительского спроса и инвестиционной активности компаний — то есть от цифр и реальной экономики.
Содержание
- Финансовые активы с наилучшим соотношением риск/доходность
- Недвижимость как инвестиционный инструмент
- Альтернативные активы
- Стратегии оптимизации риск/доходность
- Заключение
- Часто задаваемые вопросы
Цель статьи - на основе прогнозов на 2026 год разобрать основные классы активов и дать ориентиры по доходности и рискам, чтобы инвестор мог выстроить рабочую стратегию сохранения и роста капитала.
Финансовые активы с наилучшим соотношением риск/доходность
К началу 2026 года российский рынок перешёл к более взвешенным решениям. По итогам 2025 года частные инвесторы стали осторожнее: спекулятивных сделок стало меньше, а интерес к активам с понятным денежным потоком вырос. В портфелях увеличилась доля облигаций, недвижимости и дивидендных акций крупных компаний.
Акции
Фондовый рынок 2026 года - прежде всего рынок крупных устойчивых компаний с сильным денежным потоком и регулярными дивидендами. Пример - «Сбербанк»: дивидендная доходность его акций по итогам прошлых лет составляла 8-12% годовых. В топливно-энергетическом секторе инвесторы чаще смотрят на «Газпром» и «ЛУКОЙЛ», которые сочетают дивидендный доход с защитой от инфляции.
Ориентир для акций в 2026 году - 12-18% годовых с учётом дивидендов и роста котировок. Более высокая доходность возможна, но всегда означает более высокий риск. Главные риски - волатильность, изменения корпоративной политики и финансовых показателей. Снизить их помогают диверсификация по секторам и регулярный анализ отчётности.
Облигации и фиксированный доход
Рынок облигаций в 2026 году остается одним из самых востребованных сегментов, особенно среди инвесторов, ориентированных на стабильность.
Государственные облигации федерального займа (ОФЗ) традиционно используются как защитный элемент портфеля. Их доходность, как правило, чуть превышает инфляцию, а риск дефолта минимален. Хотя доход от ОФЗ ниже, чем от акций, но позволяет сохранить капитал и обеспечить прогнозируемый денежный поток. Доходность за год по длинным ОФЗ может достигать 23-26%. Однако в качестве базового сценария на 2026 год прогнозируется умеренное снижение доходности от ОФЗ при сохранении премии за кредитный риск.
Корпоративные облигации крупных компаний дают более высокую доходность. Например, выпуски облигаций банков и промышленных холдингов в разные периоды обеспечивали 10-14% годовых. Для инвестора это удобный финансовый инструмент, позволяющий зафиксировать доход на несколько лет вперед. Корпоративные облигации с фиксированным купоном от эмитентов с высоким кредитным рейтингом способны обеспечить доходность на уровне 22-23% годовых (без учета реинвестирования купона) в случае снижения ключевой ставки Банка России до 13% к концу 2026 года. Эксперты рекомендуют обратить внимание на корпоративные облигации «Атомэнергопром» (001P-09), РЖД (001P-40R) и «ФСК Россети» (001P-04R).
Практика показывает, что оптимальная стратегия для инвестора - распределять вложения между несколькими выпусками с разными сроками погашения. Создание подобной «лестницы» из облигаций позволяет реинвестировать средства по более выгодным ставкам. Это снижает процентный риск и повышает устойчивость портфеля.
Криптовалюты и цифровые активы
Цифровые активы - высокорисковое дополнение к портфелю. Их стоимость может сильно меняться за короткий срок, поэтому доля криптоактивов обычно не превышает 5-10% портфеля. Чтобы сравнить доходность и риск конкретной криптовалюты, используют коэффициент Шарпа.

Недвижимость как инвестиционный инструмент
Недвижимость остаётся одним из самых понятных активов. В 2026 году она востребована на фоне инфляционных ожиданий и стремления сохранить реальную стоимость капитала.
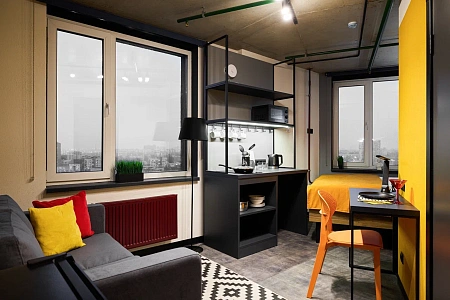
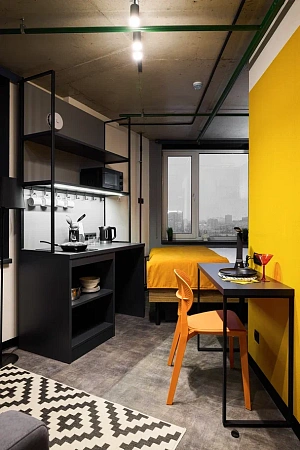
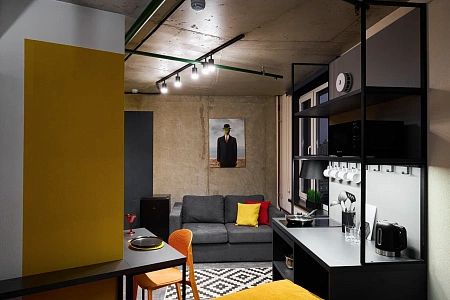
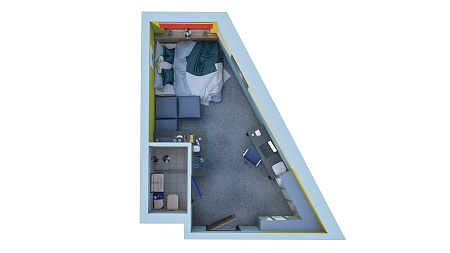
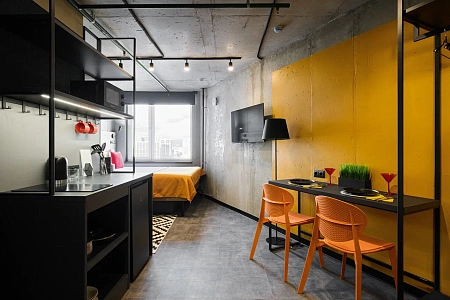
Готовые апартаменты
Готовые апартаменты приносят доход сразу после покупки. В крупных городах арендная доходность часто составляет 8-12% годовых, объект сохраняет ликвидность, а риска задержки ввода, как у строящихся проектов, нет. Через несколько лет объект можно продать с ростом стоимости, особенно в районах с развитой инфраструктурой.
Коммерческая недвижимость
Офисы, нежилые помещения и склады обычно дают 10-15% годовых - больше, чем жильё, но требуют крупных вложений и более сложного управления. Долгосрочные договоры аренды фиксируют поток платежей. Это инструмент для опытных инвесторов.
Земельные участки
Земля - актив для долгосрочного роста стоимости: расчёт строится не на текущем доходе, а на потенциале развития территории. Риски - изменения законодательства и слабая инфраструктура в части регионов. Горизонт - 5-10 лет.
Альтернативные активы
Венчурные инвестиции, стартапы, искусство и драгоценные металлы способны давать до 20-30% годовых, но сопряжены с экстремальным риском, низкой ликвидностью и требуют глубокой экспертизы. Поэтому их доля в портфеле обычно ограничивается 5-10%.
Сравнение по параметрам
Матрица активов: доходность, риск, ликвидность и горизонт
| Актив | Ориентир доходности | Риск | Ликвидность | Горизонт | Денежный поток | Главные риски |
|---|---|---|---|---|---|---|
| ОФЗ | чуть выше инфляции | высокая | от 1 года | купоны | процентный риск | |
| Корп. облигации | 10-14% (исторически) | высокая | 1-5 лет | купоны | процентный и кредитный риск | |
| Готовые апартаменты | 8-12% аренды (типично) | средняя | от 5 лет | аренда | простой, расходы на управление | |
| Коммерческая недвижимость | 10-15% (типично) | низкая | от 5 лет | аренда | сложность управления, крупный чек | |
| Акции | 12-18% (прогноз 2026) | высокая | от 3 лет | дивиденды | волатильность, корпоративная политика | |
| Земля | рост стоимости | низкая | 5-10 лет | нет | законодательство, инфраструктура | |
| Криптовалюты | - | высокая | не определён | нет | волатильность, регулирование | |
| Альтернативные | до 20-30% (максимум) | очень низкая | от 5 лет | нет | низкая ликвидность, нужна экспертиза |
Стратегии оптимизации риск/доходность
Ключевой принцип 2026 года - диверсификация. Сбалансированный портфель может включать акции крупных компаний, облигации, недвижимость и небольшую долю альтернативных активов. Пример распределения капитала для умеренного профиля: 35% - облигации, 30% - акции, 25% - недвижимость, 5% - альтернативные активы, 5% - криптовалюты.
Пример
Распределение капитала между пятью классами активов
- Облигации - 35%
- Акции - 30%
- Недвижимость - 25%
- Альтернативные - 5%
- Криптовалюты - 5%
Регулярный пересмотр структуры портфеля и работа с аналитиком помогают адаптироваться к изменениям рынка и поддерживать нужное соотношение риска и доходности.
Разбор кейса
Как распределить 10 млн ₽: три подхода из статьи
Условный инвестор: 40 лет, капитал 10 млн ₽, горизонт 5 лет. Применяем к нему три правила из раздела «Часто задаваемые вопросы».
| Подход и правило | Распределение | Ориентир |
|---|---|---|
| Консервативныйоблигации - до 60–70% портфеля | акции 3,5 млн ₽ облигации 6,5 млн ₽ |
7–10% годовых |
| «100 минус возраст»акции = 100 − 40 = 60% | акции 6,0 млн ₽ облигации 4,0 млн ₽ |
10–15% годовых |
| Умеренныйакции и облигации 50/50 | акции 5,0 млн ₽ облигации 5,0 млн ₽ |
10–15% годовых |
Консервативный
«100 минус возраст»
Умеренный
- Акции
- Облигации
Выводы
- Для 40-летнего инвестора правило «100 минус возраст» даёт больше акций (60%), чем умеренный подход 50/50.
- Доля акций определяет, какую просадку портфеля придётся выдержать: чем она выше, тем сильнее колебания.
- Чтобы получать стабильный денежный поток, часть облигаций можно заменить готовыми апартаментами - как оценить их доходность, в статье «Как посчитать доходность инвестиций в недвижимость».
Заключение
В 2026 году приоритет смещается от максимальной доходности к управляемому риску и прозрачной экономике вложений. Лучшее соотношение риска и доходности дают диверсифицированные портфели, сочетающие финансовые активы и недвижимость.
Главное правило - доходность портфеля должна опережать инфляцию при комфортном для вас уровне риска. Пересматривайте стратегию и опирайтесь на цифры.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Прошлая доходность не гарантирует будущую.
Часто задаваемые вопросы
Какие активы считаются наиболее безопасными в 2026 году?
К наиболее безопасным активам в 2026 году относятся инструменты с прогнозируемым денежным потоком и минимальной волатильностью. В первую очередь, это государственные облигации и облигации крупнейших компаний с устойчивым финансовым положением. Они позволяют сохранить капитал и получать фиксированный доход, что особенно важно в периоды неопределенности.
Также к защитным активам относится недвижимость с действующим арендным потоком. Готовые апартаменты и коммерческие помещения, которые пользуются популярностью у арендаторов, могут обеспечить регулярный доход, практически не зависящий от краткосрочных колебаний рынка. Именно поэтому такие вложения часто используются как фундамент инвестиционного портфеля.
Как правильно распределить капитал между акциями и облигациями?
Оптимальное распределение капитала зависит от инвестиционных целей, горизонта вложений и отношения инвестора к риску. Классическое правило «100 минус возраст» (доля акций в портфеле равна 100 минус ваш возраст) остается хорошим ориентиром. Для 30-летнего инвестора это 70% акций и 30% облигаций.
Консервативный подход предполагает преобладание облигаций – до 60–70% портфеля, тогда как акции занимают оставшуюся часть и обеспечивают потенциал роста. Умеренные инвесторы часто используют пропорцию 50/50 или 60/40 в пользу акций. Такой баланс позволяет участвовать в росте фондового рынка, но при этом снижать общую волатильность за счет фиксированного дохода. Агрессивные стратегии предполагают долю акций еще больше, однако в этом случае возрастает риск временных просадок доходности.
Стоит ли инвестировать в недвижимость в условиях инфляции?
Недвижимость традиционно считается одним из наиболее эффективных инструментов защиты от инфляции. Арендные ставки адаптируются к росту цен, а стоимость самих объектов увеличивается вслед за общим уровнем инфляции.
В 2026 году особенно привлекательными выглядят готовые апартаменты и коммерческая недвижимость, которые позволяют получать доход сразу после покупки. В отличие от финансовых активов с фиксированной процентной ставкой, доход от недвижимости может дать ощутимый прирост соответственно рыночной ситуации.
Какие криптовалюты обладают наилучшим соотношением риск/доходность?
Однако даже такие активы остаются высоковолатильными и подвержены регуляторному риску. Поэтому криптовалюты рекомендуется рассматривать исключительно как дополнение к основному портфелю, ограничивая их долю 5–10% от общего капитала. Такой подход позволяет участвовать в потенциальном росте, не подвергая портфель чрезмерному риску.
Как минимизировать риски при вложениях в альтернативные активы?
Второй принцип – диверсификация внутри самого класса активов. Вместо одной крупной инвестиции предпочтительнее несколько небольших вложений в разнообразные инструменты. При этом важно регулярно переоценивать рынок и проводить детальный анализ каждого актива перед покупкой. Также нужно учитывать горизонт инвестирования: альтернативные активы часто требуют времени для реализации своего потенциала.
Какую среднюю доходность можно считать ориентиром в 2026 году?
Важно понимать, что высокая доходность всегда связана с повышенным риском. Поэтому при выборе стратегии инвестору необходимо заранее определить приемлемый уровень просадок и не ориентироваться исключительно на максимальные показатели.
Как часто нужно пересматривать инвестиционную стратегию?
В большинстве случаев достаточно проводить анализ портфеля 1–2 раза в год. Это позволяет своевременно перераспределять активы, фиксировать прибыль и снижать риски. При существенных изменениях рыночной ситуации или личных финансовых целей корректировка стратегии может потребоваться чаще. Именно гибкость и системный подход позволяют поддерживать оптимальное соотношение риск/доходность на длительном горизонте.




Читать далее